Sommaire
Cent cinquante pour cent en cinq jours, sur une page qui se dit banque
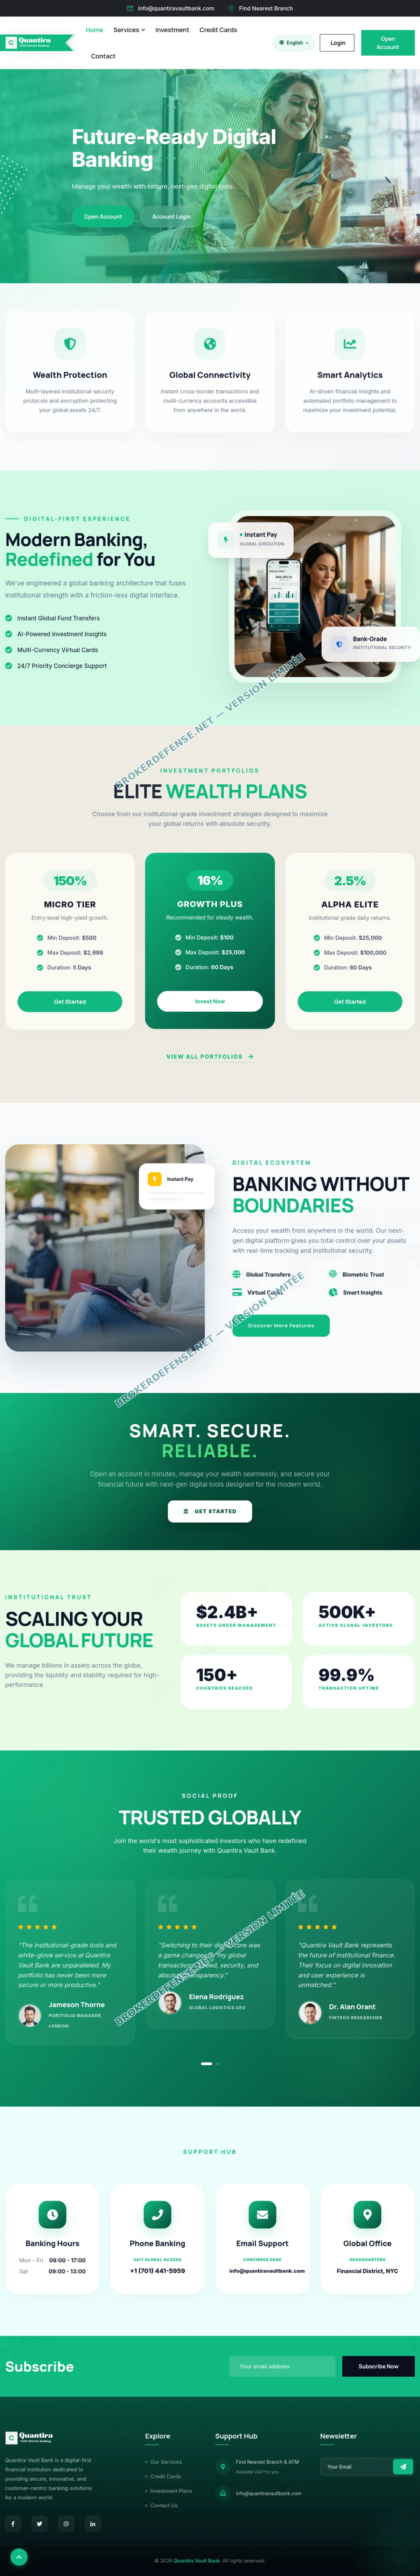
Trois formules, une seule page, et un écart qui ne tient pas debout. Quantira Vault Bank annonce « 150% » sur cinq jours pour un dépôt de 500 à 2 999 dollars, « 16% » sur soixante jours pour 100 à 25 000 dollars, puis « 2,5% » de rendement quotidien sur soixante jours à partir de 25 000 dollars. Les trois lignes figurent côte à côte dans la même grille, sous le titre « Elite Wealth Plans », et la page les présente comme des « stratégies d’investissement de qualité institutionnelle ».
Prenons les libellés au mot, et même au plus favorable. Si les 150 % désignent le rendement total de la formule d’entrée et non le seul bénéfice, cela représente encore 10 % par jour sur cinq jours. La formule réservée aux tickets de 25 000 dollars et plus affiche 2,5 % par jour. Le petit déposant se voit donc promettre un rythme quatre fois supérieur à celui du client institutionnel, et la formule intermédiaire, à 16 % sur deux mois, retombe autour de 0,27 % par jour. Aucune institution financière ne rémunère davantage l’argent modeste que l’argent lourd, parce qu’aucune ne produit de rendement par décret : elle le fait en prêtant, en négociant ou en portant du risque, et le taux servi suit la durée et le risque, jamais la taille du ticket à l’envers.
La seconde bizarrerie est le vocabulaire. Une banque de dépôt ne vend pas de « plans de rendement » à durée fixe. Elle ouvre des comptes, rémunère éventuellement la trésorerie à un taux annuel publié, et prête. Le produit décrit ici, avec sa durée, son plancher et son plafond, est un placement à rendement garanti, ce qui relève d’un tout autre métier, soumis à un autre agrément. Le site mélange les deux registres sans jamais choisir : la page d’accueil parle de « comptes », de « cartes virtuelles multidevises », de « succursales et distributeurs », puis vend des paliers de rendement à échéance.
Ce mélange est exactement ce que nous avons documenté sur d’autres faux établissements, comme Valora Financial Bank, dont le code était public sur une plateforme de développement, ou Orbisbank, listée par l’autorité suisse. La mécanique ne varie pas : on emprunte le décor de la banque, on y accroche des rendements de plateforme d’investissement, et l’on espère que le client ne lira pas les deux moitiés de la page comme un ensemble.
Dernière mise à jour : 12 novembre 2026
📄 Pièce
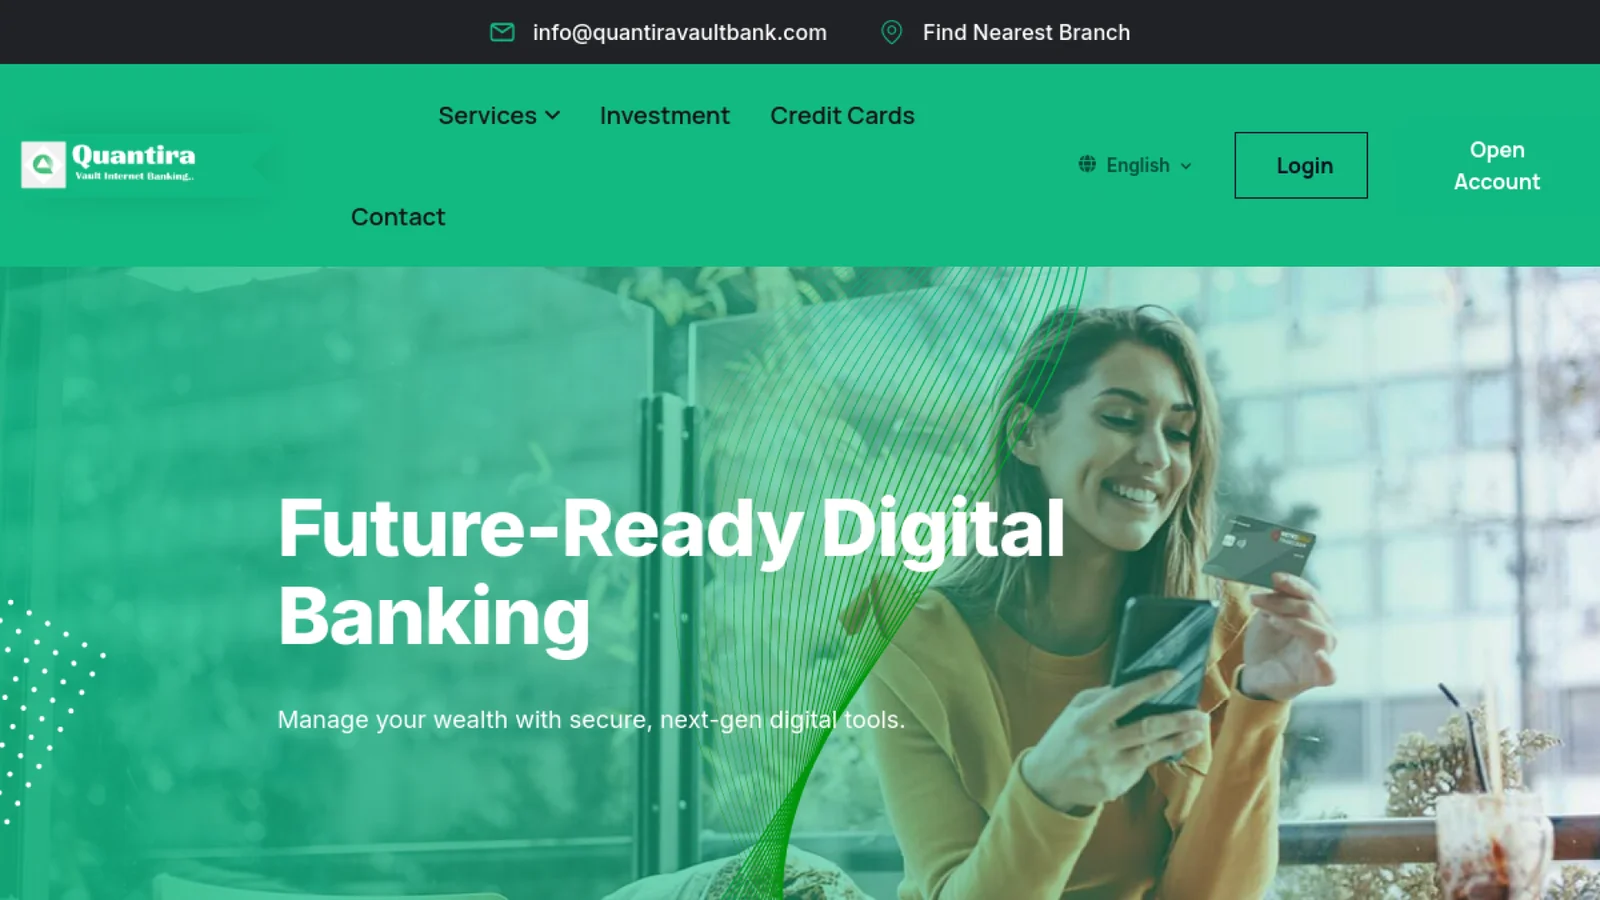
Ce cliché a été obtenu le 12 novembre 2026 par un rendu externe, nos propres requêtes ne recevant qu’une page de vérification. Le document reproduit l’accroche d’ouverture, « Future-Ready Digital Banking », suivie de la grille tarifaire « Elite Wealth Plans » avec ses planchers, ses plafonds et ses durées. Trois repères y suffisent pour identifier la page sur laquelle un paiement a été décidé.
Pour une utilisation dans le cadre d’une procédure judiciaire, commandez la version complète sans filigrane.
Londres, New York, un standard au Dakota du Nord : trois domiciles, aucun établissement
La page de contact tient en quatre lignes. On y trouve « London Office, Quantira Vault Bank », puis, plus bas, un « Headquarters » situé « Financial District, NYC », et un numéro unique, +1 (701) 441-5959. L’indicatif 701 est celui du Dakota du Nord, État sans marché financier et sans quartier d’affaires. Aucune des deux adresses n’est développée : pas de rue, pas d’étage, pas de code postal. Le lien « Find Nearest Branch & ATM » promet un réseau d’agences sans en lister une seule, ce qui est une gageure pour un établissement qui se décrit par ailleurs comme entièrement numérique.
Le courriel de contact, lui, est servi sur le domaine lui-même, et le site précise des horaires de banque de détail : du lundi au vendredi de 9 h à 17 h, le samedi de 9 h à 13 h. Une institution qui gère 2,4 milliards de dollars et revendique 150 pays ne tient pas son standard sur ces plages.
Reste ce que la page ne dit pas, et c’est le plus instructif. Nous avons passé le texte servi au crible des mentions qu’un établissement de dépôt affiche d’office : aucune forme sociale, ni « Ltd », ni « LLC », ni « Inc », ni « Limited » ; aucun numéro d’immatriculation ; aucun code SWIFT ni IBAN ; aucune allusion à une garantie des dépôts, ni au FSCS britannique, ni au fonds américain, ni à un quelconque mécanisme de protection ; aucun renvoi à des conditions générales ni à une politique de confidentialité. Le pied de page se contente de « © 2026 Quantira Vault Bank ». La page n’a même pas de titre de niveau 1, seulement des sous-titres, ce qui trahit un assemblage de sections plus qu’une identité d’entreprise.
Un déposant chercherait en vain le nom de la personne morale qui reçoit son virement. C’est précisément la question à poser avant tout versement : à quelle société, immatriculée où, avec quel numéro, part l’argent. Quand la vitrine ne répond pas à cette question, la réponse ne se trouve jamais dans une page mieux faite, elle se trouve dans le relevé bancaire, une fois le virement parti.
Aucune des quatre pages de compte ne s’ouvre à l’inspection
Le site se présente bien, mais il ne se laisse pas visiter. Nos requêtes sur l’accueil reçoivent un code 403 signé d’un dispositif commercial de protection, puis, avec un autre profil de navigateur, un code 401 et une page « Security Verification » qui demande d’attendre la fin d’un contrôle de sécurité. Le même écran apparaît, à l’identique, sur login.php, register.php, investment.php et contact.php : quatre adresses, quatre pages de vérification, aucune interface.
Un relais externe rend le même résultat sur ces quatre chemins, ce qui écarte l’hypothèse d’un simple filtrage de notre adresse. Et un troisième témoignage scelle le dossier : le 6 novembre 2026, l’archivage public du web a capturé l’accueil en code 200, puis, dix-huit secondes plus tard, la page des comptes bancaires en code 401. Le robot d’archivage n’a pas eu plus de succès que nous.
Il faut mesurer ce que cela signifie pour un client. La vitrine montre les rendements, les plafonds et les durées, c’est-à-dire l’argument de vente. L’intérieur, là où l’on ouvre un compte, où l’on dépose, où l’on consulte un solde et où l’on demande un retrait, reste inaccessible à quiconque n’a pas franchi le contrôle. Un épargnant ne peut donc pas voir l’interface avant d’avoir payé, ni vérifier ce qu’elle contient. Ce n’est pas une maladresse technique : un établissement qui collecte des dépôts a besoin que ses clients accèdent à leur compte, et un dispositif qui bloque l’entrée à tous, sauf au visiteur déjà engagé, protège surtout l’opérateur de la curiosité.
Un nom déposé le 4 août 2026, deux milliards et demi revendiqués
Le registre du domaine ne laisse aucune place au doute. Quantira Vault Bank a été enregistré le 4 août 2026 à 23 h 09, pour une durée d’un an, auprès d’Atak Domain Bilgi Teknolojileri A.S., bureau d’enregistrement établi en Turquie ; son statut indique que tout transfert est interdit au titulaire. Le titulaire lui-même n’est pas publié. La zone est déléguée à ns1 et ns2.serverbyt.net, adresses d’un hébergement mutualisé, et le site répond sur 185.146.167.204. Le courrier électronique est sous-traité à mx.stackmail.com. Le chiffrement repose enfin sur un certificat à joker délivré par Let’s Encrypt, actif du 1er octobre au 30 décembre 2026 : il couvre tous les sous-domaines du nom et ne renseigne en rien sur l’activité.
Vous pouvez consulter la fiche WHOIS complète sur DomainTools pour vérifier les détails d’enregistrement du domaine.
Comparez maintenant ces trois mois d’existence avec ce que la page revendique. « 2,4 milliards de dollars et plus d’actifs sous gestion », « 500 000 investisseurs actifs dans le monde », « 150 pays desservis », « 99,9 % de disponibilité des transactions ». Un établissement qui gérerait une telle masse publierait des comptes, un ratio de solvabilité, un rapport annuel ; ici, il n’y a qu’un compteur écrit en dur dans une page HTML, à côté d’une section « Social Proof » qui aligne cinq témoignages signés de prénoms et de fonctions : un gestionnaire de portefeuille à Londres, une dirigeante de logistique, un manager, une responsable, et un « Dr. Alan Grant » présenté comme chercheur en technologies financières, dont le nom est celui du paléontologue de Jurassic Park.
Le détail n’est pas anecdotique. Ces cinq citations, toutes élogieuses, aucune négative, illustrent ce que produit un gabarit acheté puis rempli à la hâte : des noms plausibles, des villes qui vont bien, et pas un seul lien vers un profil vérifiable. La même page affiche un formulaire d’inscription à une lettre d’information qui renvoie vers index.php et un formulaire de contact vers contact.php, sans mention de traitement des données.
Aucune ligne au nom de Quantira Vault Bank dans les listes de l’AMF
Six documents publics ont été relus, émanant de l’Autorité des marchés financiers : le fichier des options binaires, celui des biens divers, le forex, les produits dérivés adossés à des cryptoactifs, les cryptoactifs eux-mêmes et le fichier des autres qualifications arrêté le 12 novembre 2026. Aucune entrée ne correspond à ce nom, ni à sa racine. La liste noire commune tenue avec l’Autorité de contrôle prudentiel et de résolution ne restitue pas davantage de ligne.
Il faut le dire clairement, parce que la confusion est fréquente : ne pas figurer sur une liste noire ne vaut pas autorisation. Ces fichiers recensent les entités qui ont été signalées, pas celles qui ont été agréées. L’absence de Quantira Vault Bank dans ces documents signifie seulement qu’aucun signalement public ne la vise à ce jour, ce qui est le cas habituel d’un nom mis en service trois mois plus tôt. La question utile n’est pas « suis-je sur une liste », mais « de quel agrément disposez-vous, et où puis-je le vérifier » : la vitrine ne fournit ni l’un ni l’autre.
La notation publique de sa fiche de notation, elle, s’arrête à 25 % de confiance, pour un nom mis en service trois mois plus tôt.
Les pièces à figer avant de réclamer quoi que ce soit
Si un virement est déjà parti vers cette vitrine, l’ordre des gestes compte plus que le geste lui-même. Premier réflexe : figer la page telle qu’elle était au moment du dépôt, avec la formule souscrite et son plafond, parce qu’elle changera. Deuxième : récupérer l’ordre de paiement et l’intitulé exact du bénéficiaire, qui est la seule pièce permettant à une banque de retrouver le compte destinataire. Troisième : sauvegarder l’historique du widget de conversation intégré à la page, les courriels échangés avec l’adresse publiée et les captures de l’espace client si un accès a existé, même brièvement.
Sur la question de la responsabilité, nous avons interrogé Maître Anne Bernard-Dussaulx, avocate inscrite au barreau de Paris, sur ce qui fait basculer un dossier de virement contesté d’un simple signalement vers une procédure. L’entretien filmé qui suit porte sur l’articulation entre la plainte et l’action dirigée contre l’établissement qui a exécuté l’ordre.
La voie pénale et la voie bancaire suivent deux calendriers différents, et elles ne se remplacent pas. La plainte établit les faits et la qualité de victime ; la réclamation auprès de l’établissement tente de récupérer les fonds pendant qu’ils sont encore traçables. Le cadre de la première figure sur notre page dédiée aux poursuites pénales, à parcourir avant de rédiger la moindre pièce.
Quatre questions posées par les déposants de cette vitrine
Rien ne l’établit, et la vitrine ne prétend pas le contraire. Elle se décrit comme une « institution financière numérique » sans citer un seul agrément, sans nommer une autorité de tutelle, sans publier de numéro d’immatriculation et sans indiquer de mécanisme de garantie des dépôts. Une banque qui collecte l’épargne affiche ces quatre éléments d’office, sur sa page d’accueil ou dans ses mentions légales. Le nom du domaine a par ailleurs été enregistré le 4 août 2026, pour un an.
La page ne le précise pas, et c’est en soi un problème : un contrat de placement sérieux écrit noir sur blanc ce que le pourcentage rémunère. Dans les deux lectures, le résultat est hors de portée. Si 150 % est le rendement total sur cinq jours, la formule sert 10 % par jour. Si c’est le bénéfice net, elle sert 30 % par jour. Aucun placement réel, aucune activité bancaire ne produit cela, et l’écart avec la formule à 2,5 % par jour réservée aux gros tickets achève de disqualifier la grille.
Nous avons obtenu un écran de vérification, avec un code 401, sur les pages de connexion, d’inscription, d’investissement et de contact, depuis nos outils comme depuis un relais externe. L’archivage public du web a essuyé le même refus le 6 novembre 2026 sur la page des comptes. Concrètement, un visiteur ne peut pas examiner l’espace client avant d’avoir versé. C’est un point à trancher avant tout dépôt : un établissement sérieux n’a aucune raison de cacher son interface.
Au 12 novembre 2026, la vitrine servait encore ses pages, et le nom n’était ni expiré ni suspendu au registre. Une fermeture, de toute façon, ne restitue pas d’argent. Les pistes ouvertes varient selon la date des versements, le canal utilisé et les pièces encore en main : ordre de paiement avec l’intitulé du bénéficiaire, cliché de la formule au jour du dépôt, échanges avec le conseiller ou le service de conversation du site.
La date du versement commande la suite des démarches
Quantira Vault Bank n’est pas un site disparu. Le nom résout, le certificat court jusqu’au 30 décembre, les pages se servent à qui franchit le contrôle, et c’est ce qui sépare ce dossier d’une arnaque déjà éteinte. Le profil visé est celui d’un épargnant séduit par une promesse de rendement court, quelques centaines ou quelques milliers de dollars sur un palier de cinq jours : il vire, voit un solde s’afficher, puis découvre qu’un retrait exige une étape de plus, vérification d’identité, taxe ou complément de dépôt.
Trois pièces changent l’issue : la copie d’écran prise le jour du versement, l’ordre de paiement avec le nom exact du bénéficiaire, et la trace écrite des échanges. Elles datent l’opération, identifient le destinataire réel des fonds et documentent le discours tenu au client. Le reste, notamment la répartition entre la responsabilité de l’opérateur et celle de la banque qui a exécuté l’ordre, s’apprécie dossier par dossier.
Un dossier monté dans les jours qui suivent le virement vaut mieux qu’une reconstitution de mémoire six mois plus tard, quand la vitrine a changé de nom et que les échanges ont disparu. L’évaluation préalable que nous proposons sert à cela : établir ce qui est démontrable avant de choisir une voie, plutôt que de choisir une voie et de chercher ensuite de quoi la nourrir.