Sur la page des placements de skybingbank.online, la phrase de clôture ne parle plus de Sky Bing Bank mais de « Skyboard Bank » : « Join thousands of investors who trust Skyboard Bank for their financial future. » Le nom revient six fois sur quatre pages du site, et ce n’est pas une coquille.
Skyboard a bel et bien existé. Le nom skyboardbank.online a été déposé le 1er août 2026 à 10 h 08, chez le même bureau d’enregistrement que la vitrine examinée ici, Atak Domain Bilgi Teknolojileri A.Ş., société établie en Turquie. Il résout toujours, vers 185.146.167.204, et cette adresse est exactement celle que nous relevions quelques heures plus tôt en décrivant quantiravaultbank.com, autre établissement de dépôt sans agrément publié ce jour sur ce site.
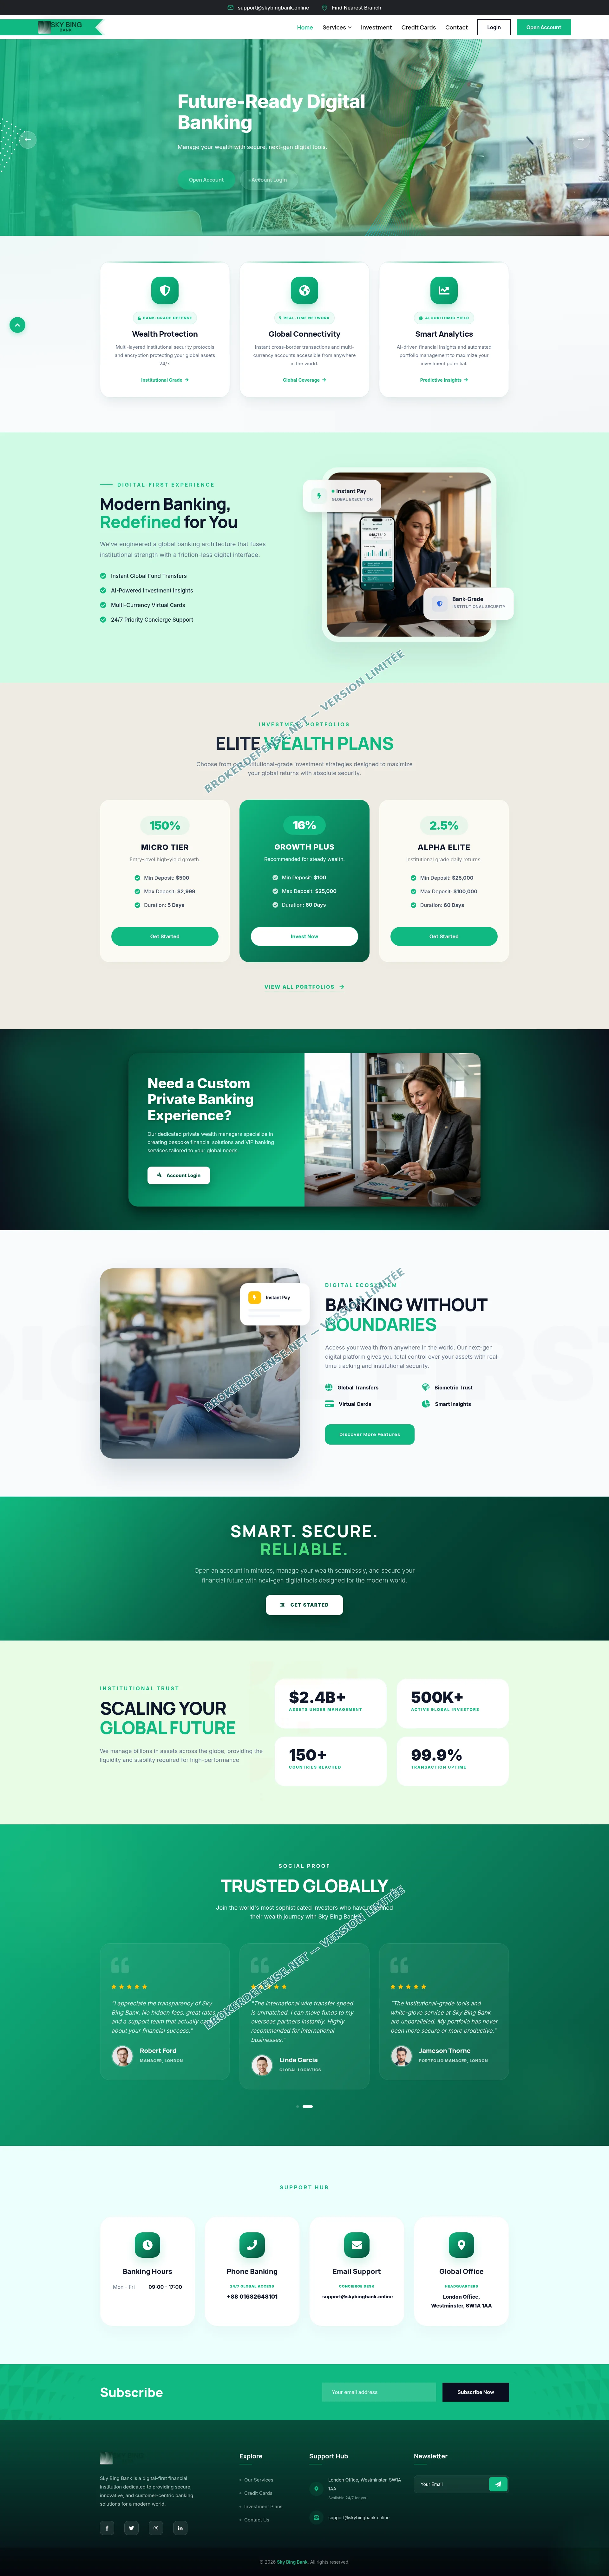
Les deux noms partagent bien davantage qu’un hébergeur : la grille commerciale est la même, chiffre pour chiffre. Un premier palier à 150 % pour les tickets de 500 à 2 999 dollars, un deuxième à 16 % quotidiens sur deux mois, un troisième à 2,5 % par jour à partir de 25 000 dollars. Les quatre compteurs de la section « Institutional Trust » sont identiques eux aussi (2,4 milliards de dollars d’actifs gérés, 500 000 investisseurs actifs, 150 pays, et un taux de disponibilité annoncé à 99,9 %). Et le bloc d’avis clients est le même, jusqu’à un certain « Dr. Alan Grant », crédité du titre de chercheur en technologies financières.
Quand une enseigne change de nom sans changer une ligne de son argumentaire, c’est que le nom est un paramètre réglable et que le reste vient d’un assemblage acheté. Nous avons décrit la même mécanique il y a quelques heures à propos d’argentumtrade.pro, dont l’accueil ne se distinguait de celui d’un second nom que par un octet. Ici, la couture est plus visible encore : elle est restée dans le texte, à six endroits que le client lit sans savoir qu’il lit l’ancien nom.
La conséquence pratique est directe. Un épargnant qui a viré sur skybingbank.online n’a pas versé à une banque qui aurait changé de raison sociale : il a versé à la troisième étiquette d’une même série, mise en ligne deux mois après la première. skyboardbank.online répond encore, mais par un refus dont l’en-tête porte la marque d’un pare-feu commercial (code 403), y compris depuis un relais extérieur. Le nom précédent a survécu à son remplacement sans être effacé.
Dernière mise à jour : 12 novembre 2026
📄 Document
La pièce jointe est l’accueil de skybingbank.online, figé le 12 novembre 2026 : le titre « Future-Ready Digital Banking », les trois cartes de la promesse d’ouverture, puis, en pied de page, le bureau de Westminster avec le numéro en +88. Le palier commercial et son plafond se lisent dans la partie basse de l’écran.
Pour une utilisation dans le cadre d’une procédure judiciaire, commandez la version complète sans filigrane.
Sommaire
Une adresse à Westminster, un standard qui commence par +88
Le bloc de contact tient en trois lignes : « London Office, Westminster, SW1A 1AA », un numéro « +88 01682648101 », et une adresse électronique servie sur le domaine. Le code postal annoncé est celui du palais de Buckingham. Aucune rue, aucun numéro d’immeuble, aucun étage, et pas un nom de société dans l’adresse : un cabinet sérieux écrit « 12 Smith Street, troisième étage » avant d’écrire « Londres ».
Le standard mérite qu’on s’y arrête. L’indicatif +88, complété par le chiffre qui suit, désigne le Bangladesh, et le zéro placé juste après l’indicatif n’a pas de sens dans un numéro composé à l’international : un standard londonien ne s’écrit pas ainsi. La page propose par ailleurs un lien « Find Nearest Branch » qui ne liste aucune agence, dans un établissement qui revendique 150 pays desservis tout en se décrivant comme entièrement numérique.
Le courriel, lui, est masqué. Le code de la page ne contient pas l’adresse en clair : elle est obfusquée par le service de protection des adresses de Cloudflare, et il faut exécuter le script du CDN pour la reconstituer, ce qui donne [email protected]. Un site qui dérobe sa propre adresse aux robots pendant qu’il réclame à ses visiteurs leur date de naissance et une copie de leur passeport a une conception très asymétrique de la confidentialité.
Reste ce que les pages ne disent pas, et c’est le plus instructif. Pas de raison sociale, pas de suffixe social (Ltd, LLC, GmbH), pas de numéro d’immatriculation, ni code SWIFT ni IBAN. Rien sur la garantie des dépôts, pas un mot sur le FSCS britannique, pas davantage sur un fonds étranger. Aucune condition générale, aucune politique de confidentialité, aucun document réglementaire. Le bas de page tient en une ligne de copyright, « © 2026 Sky Bing Bank. All rights reserved. », suivie de la mention « Powered by Smartsupp », qui nomme le module de discussion intégré et non l’éditeur du site.
La page d’accueil ajoute pourtant, à côté d’un compteur écrit en dur dans le code source : « We manage billions in assets across the globe. » Un établissement qui gérerait 2,4 milliards de dollars publierait un rapport annuel, un ratio de solvabilité et l’identité juridique du destinataire des fonds. Ici, il n’y a que des chiffres saisis dans une balise, et un formulaire de contact qui renvoie vers contact.php.
Un compte en quatre écrans, deux codes secrets dès l’inscription
L’ouverture de compte se fait en quatre étapes numérotées : informations personnelles, pays de résidence, type de compte, sécurité. La première demande le prénom, le nom, le genre et la date de naissance ; la deuxième un pays parmi cent quatre-vingt-dix environ ; la troisième le compte souhaité ; la quatrième l’adresse électronique, le téléphone, un identifiant, un mot de passe, puis deux champs distincts, « login_pin » et « transaction_pin ».
Ces deux derniers champs sont l’élément le plus étrange du parcours. Un code de connexion à quatre chiffres se conçoit. Un code de transaction, lui, autorise un débit depuis un compte qui existe déjà, avec un solde et un bénéficiaire ; le demander à l’inscription, avant qu’un compte soit ouvert, revient à réclamer la clé avant d’avoir construit la porte. Les deux champs portent d’ailleurs le même texte d’aide, « 1234 », ce qui trahit un formulaire rempli à la va-vite plus qu’un dispositif de sécurité.
La page des comptes complète le tableau avec un parcours d’identité en trois temps : « Confirm Identity: Upload valid passport or drivers license photos instantly on your device camera secure interface. » Autrement dit, la vitrine organise la collecte de pièces d’identité et de codes bancaires avant tout dépôt. Ce sont exactement les deux matériaux qui servent ensuite à ouvrir un compte ailleurs au nom de la victime, ou à vider un compte existant. Un client qui a rempli ce formulaire a livré bien davantage qu’une adresse électronique.
Le site ne demande aucun justificatif de ressources, aucune preuve de domicile, aucun document bancaire. Il ne vérifie pas non plus que le pays déclaré correspond au compte utilisé pour le versement, puisqu’il ne demande même pas d’IBAN. La conformité, ici, s’arrête à la mise en page.
Six paliers, du ticket de 500 dollars au million
La page « Investment Plans » aligne six formules dans une même grille. La première, « 150% Starter », promet 150 % au déposant qui place entre 500 et 2 999 dollars, avec la mention « Every 10 Minutes » et une durée de cinq jours. La deuxième, « 16% Beginner Growth », sert 16 % par jour pendant deux mois, à partir de 100 dollars. La troisième, « 2.5% Standard Alpha », 2,5 % quotidiens sur soixante jours, dès 25 000 dollars. Puis « 5% Gold Premium » sur quatre-vingt-dix jours, « 10% Platinum Elite » hebdomadaire sur cent vingt jours, et « 25% Diamond Infinity » mensuel sur un an, jusqu’au million de dollars.
Prenons les chiffres au sérieux. Seize pour cent par jour pendant deux mois, cela fait 960 % de rendement sur la période. Deux et demi pour cent quotidiens sur la même durée, 150 %, soit une multiplication par deux et demie du capital. Même en lisant les 150 % du premier palier comme un rendement total et non comme un bénéfice, cela représente encore 30 % par jour ou, dans l’hypothèse la plus favorable, 10 % par jour. Aucun instrument financier ne produit cela de façon régulière. Dix pour cent quotidiens doublent le capital en huit séances ; sur un an, le calcul absorberait plusieurs fois le produit intérieur brut mondial.
La grille contient un second indice, plus fin. Le taux le plus élevé est réservé au plus petit ticket : 150 % pour 500 dollars, 2,5 % pour 25 000. Dans la finance réelle, c’est l’inverse : les gros tickets et les longues durées obtiennent les meilleures conditions, parce que le rendement rémunère le risque et la durée, jamais l’ardeur du petit épargnant. Une grille qui paie le mieux les 500 dollars est une grille construite pour recruter vite, pas pour placer.
Le vocabulaire achève de disqualifier l’ensemble. Un établissement de dépôt n’a pas de catalogue à échéance : il tient des comptes et publie, au mieux, une rémunération annuelle. Un fonds d’investissement, lui, ne prend pas de dépôts et n’affiche pas de compte courant à côté de ses performances. La vitrine empile les deux registres, ajoute une page « Fixed Term » à 5,40 % de rendement garanti, un calculateur de crédit immobilier à 4,75 %, un simulateur de carte bancaire en métal et une grille d’assurances à 49 dollars par mois. C’est un catalogue de décor, pas une gamme de produits.
Le registre donne le 27 septembre, deux mois après le premier nom
Trois dates suffisent à situer l’affaire. Le nom skybingbank.online a été créé le 27 septembre 2026 à 20 h 05, chez Atak Domain Bilgi Teknolojileri A.Ş., pour un an ; le registre le verrouille contre tout transfert et ne publie pas l’identité de son titulaire. Il y a deux serveurs de noms, dean.ns.cloudflare.com et oaklyn.ns.cloudflare.com, tous deux chez le même CDN.
Vous pouvez consulter la fiche WHOIS complète sur DomainTools pour vérifier les détails d’enregistrement du domaine.
L’archivage public du web confirme la chronologie et laisse voir la mise en service. La première capture du nom, le 27 septembre à 20 h 57, soit cinquante-deux minutes après le dépôt, pèse 2 089 octets : c’est une page vide. La première capture substantielle, 20 927 octets, est datée du 6 novembre 2026. Autrement dit, la vitrine sert son argumentaire complet depuis moins d’une semaine, alors que son accueil revendique un demi-million d’investisseurs actifs.
Le chiffrement ne dit rien de l’activité, mais il date la mise en place. Le certificat est un joker délivré par Let’s Encrypt, émis le 27 septembre 2026 à 19 h 15 et valable jusqu’au 26 décembre : il couvre *.skybingbank.online et le nom nu, comme n’importe quel site mis en ligne en une après-midi. L’infrastructure tient en une pile d’assemblage, relevée page après page : Cloudflare pour le CDN, le DNS, l’analytique et les journaux d’erreurs réseau, puis des pages PHP 7 écrites à la main, jQuery 1.12.4, Bootstrap, OwlCarousel2, WOW, Isotope, Fancybox, jQuery Validate, deux polices Google, Font Awesome et le module de discussion SmartSupp. Trente-quatre composants répartis en quatorze familles, dont aucun élément de plateforme bancaire : ni moteur de comptes, ni connecteur de paiement, ni module de conformité. Le formulaire d’inscription écrit vers register.php, la connexion vers login.php, le désabonnement vers index.php.
Le silence des listes publiques, et ce qu’il ne prouve pas
Nous avons relu les six listes noires que publie l’Autorité des marchés financiers : options binaires, biens divers arrêté au 12 juin 2026, forex au 28 septembre 2026, produits dérivés adossés à des cryptoactifs au 28 septembre 2026, cryptoactifs au 8 octobre 2026 et fichier des autres qualifications au 12 novembre 2026. Ni « skybing » ni « skyboard » n’y figurent, à la date de ces exports.
Il faut être précis sur la portée de ce constat, parce que la confusion est fréquente et coûteuse. Un fichier de signalement recense les entités dénoncées, jamais les entités autorisées ; l’absence d’un nom n’est donc pas un certificat de régularité. Elle indique seulement qu’aucune mise en garde publique ne le vise, ce qui est le cas ordinaire d’une marque en service depuis sept semaines. Le déposant doit donc renverser la question : non pas vérifier si son nom figure dans un fichier, mais obtenir le numéro d’agrément, l’autorité qui l’a délivré et le registre où le contrôler. Sur ces trois points, la vitrine reste muette.
La notation publique de sa fiche ScamDoc s’arrête à 25 % de confiance. Ce n’est pas un verdict, c’est un relevé : un nom de sept semaines, sans mentions légales, sans historique et sans avis vérifiables ne peut pas produire autre chose.
Trois pièces à sauvegarder dans les heures qui suivent
L’éclairage juridique vient de Maître Goce Novakov, du barreau de Paris, qui revient dans l’entretien ci-dessous sur la frontière entre un simple signalement et une procédure, dans un dossier de virement contesté. La décision commentée est un jugement d’escroquerie rendu au tribunal judiciaire de Créteil, dans une affaire de faux investissement où les juges ont aussi retenu un manquement au devoir de vigilance à l’encontre de la banque teneuse de compte.
Trois éléments déterminent la suite, et ils se collectent dans les heures qui suivent le versement. D’abord l’écran du palier souscrit, avec son plafond et sa durée : cette grille changera, et seule la version du jour du paiement fait foi. Ensuite l’avis d’opéré, avec le libellé exact du bénéficiaire, seule mention qui permettra à un établissement de retrouver le compte crédité. Enfin la trace écrite des échanges : l’historique du module de discussion, les courriels adressés à [email protected], et les captures de l’interface réservée aux clients si un accès a pu s’ouvrir, même une heure.
Les deux voies ouvertes ne se substituent pas l’une à l’autre. La plainte établit le récit des faits et le statut de victime ; la démarche auprès de l’établissement teneur de compte vise à immobiliser les fonds avant qu’ils ne quittent le circuit traçable. Le déroulé d’une plainte est exposé sur notre guide des poursuites pénales, à lire avant d’écrire le premier courrier.
Les quatre questions d’un épargnant devant une vitrine sans agrément
Aucun document publié par le site ne permet de le penser. La page d’accueil parle d’une « institution financière numérique », sans agrément cité, sans autorité de tutelle nommée, sans numéro d’immatriculation et sans mécanisme de garantie des dépôts. Or une banque qui reçoit de l’épargne affiche ces quatre éléments dès l’entrée. Le domaine a quant à lui été enregistré le 27 septembre 2026, pour douze mois, et la première version substantielle de la page date du 6 novembre.
Parce que la vitrine est la réutilisation d’une précédente. Le nom skyboardbank.online a été déposé le 1er août 2026 chez le même bureau d’enregistrement, il résout toujours vers 185.146.167.204, et il partage avec skybingbank.online la grille de rendements, les compteurs de la section de confiance et les témoignages. Six passages du site actuel emploient encore l’ancien nom, dont la phrase de clôture de la page des placements.
C’est justement ce qui ne s’explique pas. Un code de transaction autorise un débit depuis un compte existant ; le réclamer avant l’ouverture du compte, avec un texte d’aide « 1234 » et un second code de connexion, revient à collecter des secrets bancaires sans usage. Le même parcours demande une photo de passeport ou de permis de conduire. Un utilisateur qui a rempli ce formulaire doit considérer que ses codes sont compromis et les changer partout où il les a réutilisés.
Tout dépend du moment du versement, du canal employé et des pièces encore en main, jamais du discours tenu par le site. Trois documents changent l’issue : l’écran du palier au jour du paiement, l’avis d’opéré avec le libellé du bénéficiaire, et la trace des échanges avec le service de discussion. Une fermeture de vitrine ne restitue aucun argent ; seule une réclamation rapide auprès de l’établissement qui a exécuté le virement, tant que les fonds sont traçables, offre une chance réelle.
Sky Bing Bank n’est donc pas une banque qui aurait mal tourné : c’est une vitrine de dépôt montée sur un assemblage revendu, portée par un nom de sept semaines, dont les propres pages désignent encore l’enseigne précédente. La cible visée est un épargnant démarché sur un rendement de courte durée, quelques centaines ou quelques milliers de dollars engagés sur cinq jours, qui voit s’afficher un solde flatteur avant d’apprendre qu’un retrait suppose une étape de plus : nouvelle vérification d’identité, complément de dépôt, ou frais de déblocage.
Notre évaluation préalable sert précisément à cela : mesurer ce qui tient devant un juge avant d’engager une action, plutôt que d’engager une action et de chercher ensuite des preuves. Pour ce dossier, elle commence par une question à poser avant tout nouveau versement : quelle personne morale encaisse, immatriculée sous quel numéro et dans quel pays. La page de contact de skybingbank.online ne permet pas d’y répondre.
Si un virement est déjà parti, le réflexe utile n’est pas d’écrire au support pour réclamer un remboursement, mais de figer les trois pièces décrites plus haut et de les produire, avec l’avis d’opéré, devant l’établissement qui a exécuté l’ordre et devant l’autorité compétente. Un dossier monté dans la semaine qui suit le paiement conserve sa valeur ; reconstitué de mémoire six mois plus tard, il ne reste souvent qu’un récit, sans la page ni le libellé qui l’étayaient.