Sommaire
Le gendarme bancaire a fiché le nom le 26 octobre 2026
Une ligne du fichier public que tiennent ensemble l’ACPR et l’AMF porte, depuis le 26 octobre 2026, le nom mkb-finance.fr. Deux libellés l’y accompagnent : « Crédits livrets paiements assurances » d’un côté, « Usurpation Professionnel » de l’autre. La colonne réservée aux adresses électroniques est restée vide, configuration habituelle quand les sollicitations passent par une vitrine plutôt que par une boîte aux lettres.
La portée de cette inscription se lit dans les règles du secteur. Un livret d’épargne, un crédit, un service de paiement ou un contrat d’assurance ne se commercialisent en France que sous l’agrément d’un établissement contrôlé. Un cabinet d’expertise comptable, quelle que soit son ancienneté, n’appartient à aucune de ces quatre familles : son inscription à l’Ordre ne l’autorise pas à collecter de l’épargne, et rien dans les textes ne lui permet de servir 5 % sur des dépôts.
Le fichier lui-même mérite d’être consulté à la source : les listes noires publiées par les deux autorités s’ouvrent à la recherche par nom de site et par adresse de courriel, gratuitement et sans compte.
Dernière mise à jour : 27/10/2026
📄 Fichier
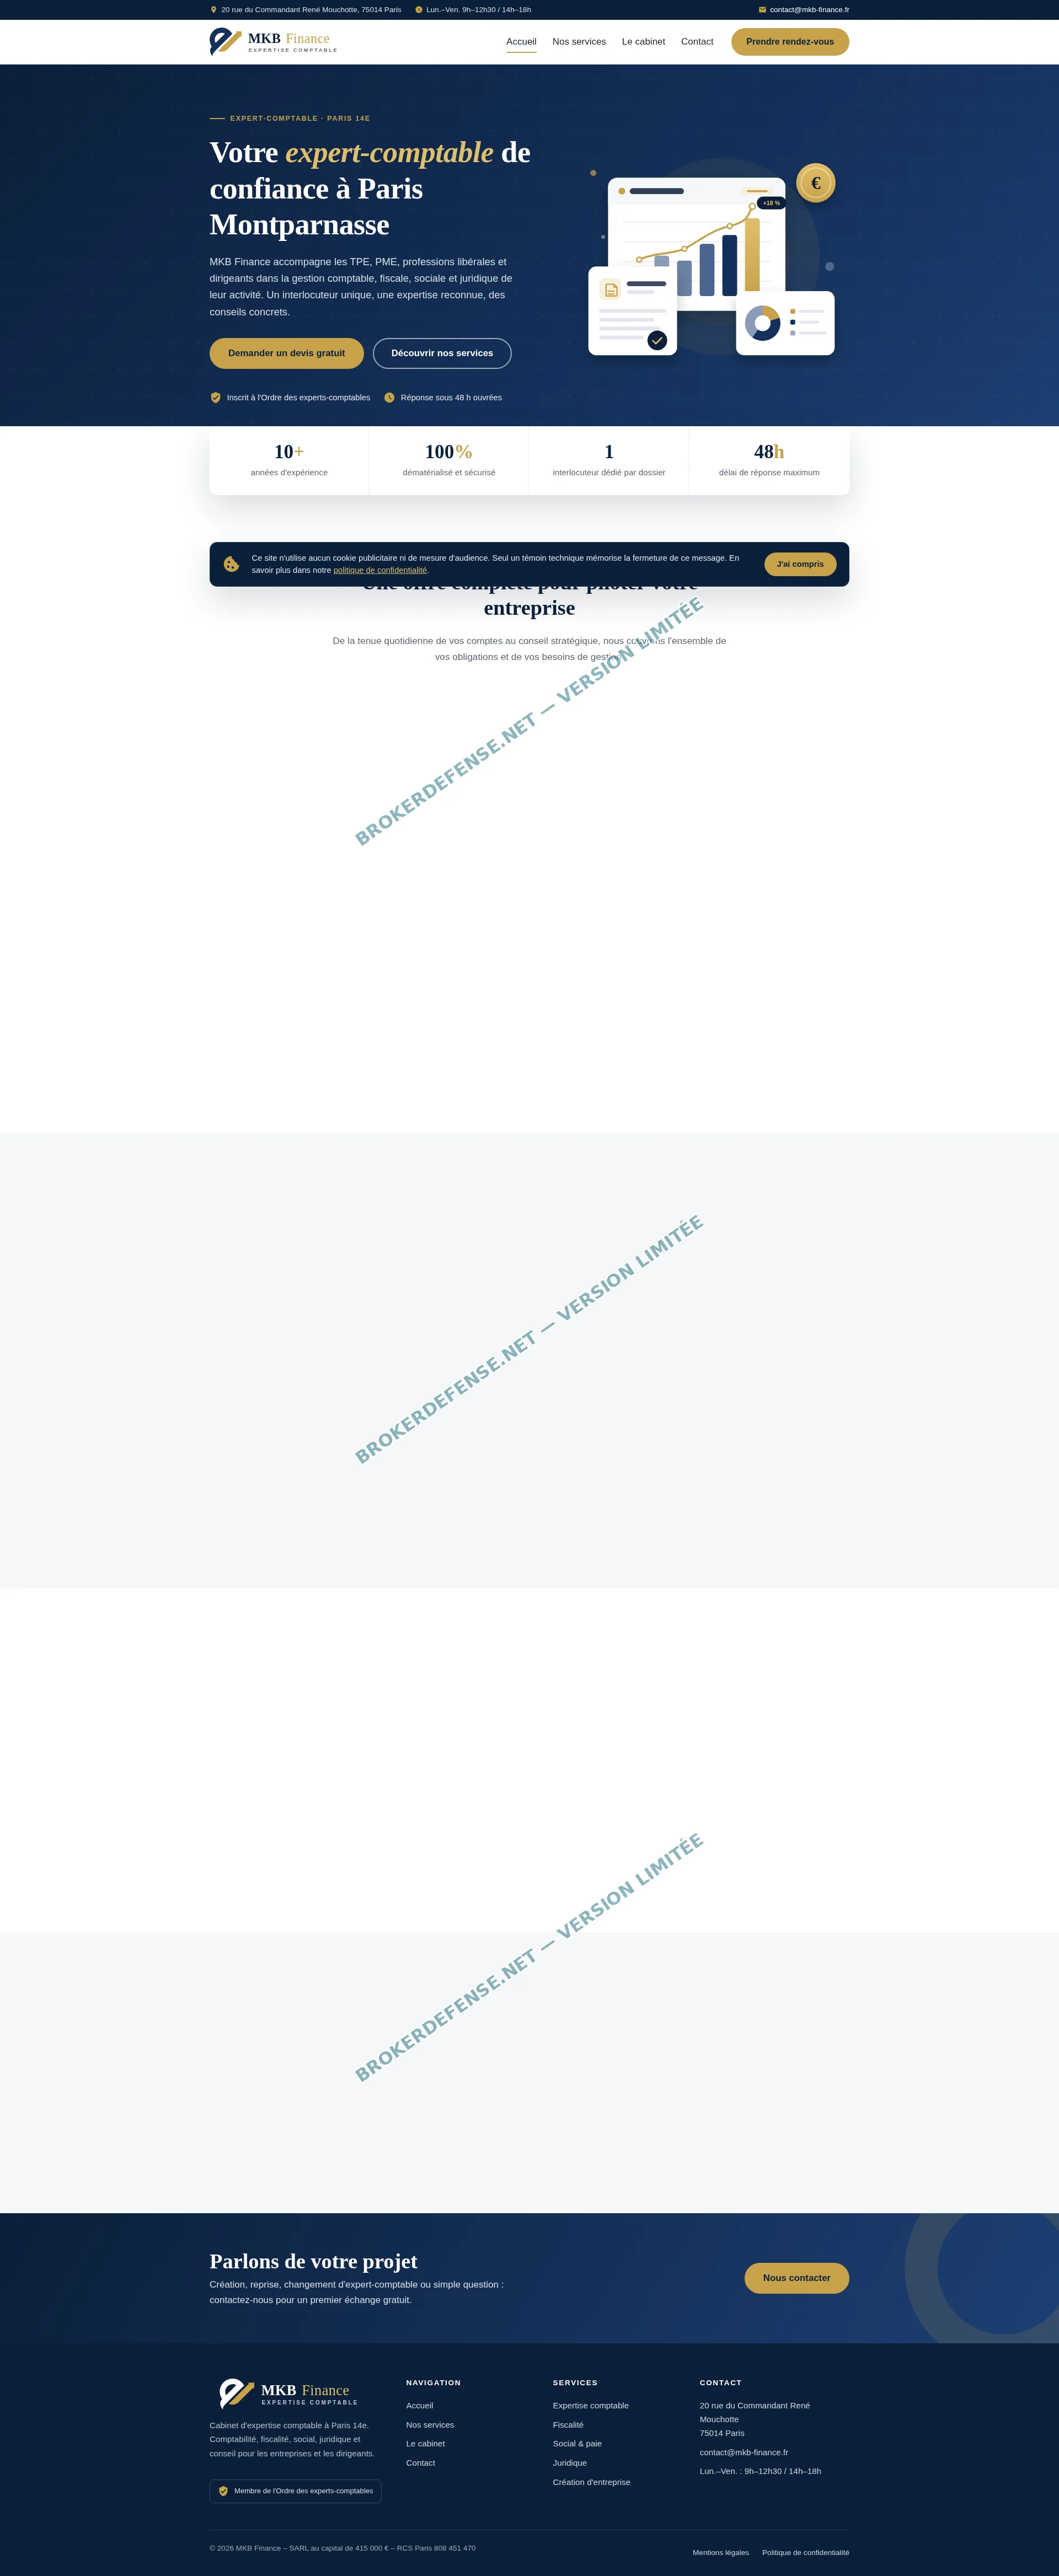
La page d’accueil de mkb-finance.fr, telle qu’elle répond aujourd’hui, a été conservée par BrokerDefense et reste téléchargeable ci-dessous. On y voit l’en-tête du cabinet, les six prestations mises en avant et le bloc d’identifiants légaux du pied de page, trois repères qui permettent de rattacher une brochure reçue par courriel à cette interface précise.
Pour une utilisation dans le cadre d’une procédure judiciaire, commandez la version complète sans filigrane.
Onze années d’exercice affichées, un nom déposé le 22 septembre 2026
Le fichier du registre du .fr situe l’enregistrement du nom au 22 septembre 2026, à 8 h 48 UTC, chez OVH. Le titulaire est masqué, l’échéance tombe le 22 septembre 2027, et deux protections ont été posées : le transfert et la suppression sont interdits au titulaire lui-même. Un certificat Let’s Encrypt a été délivré le jour même, à 14 h 20 UTC, pour ce seul nom, sans joker, valable jusqu’au 21 décembre 2026.
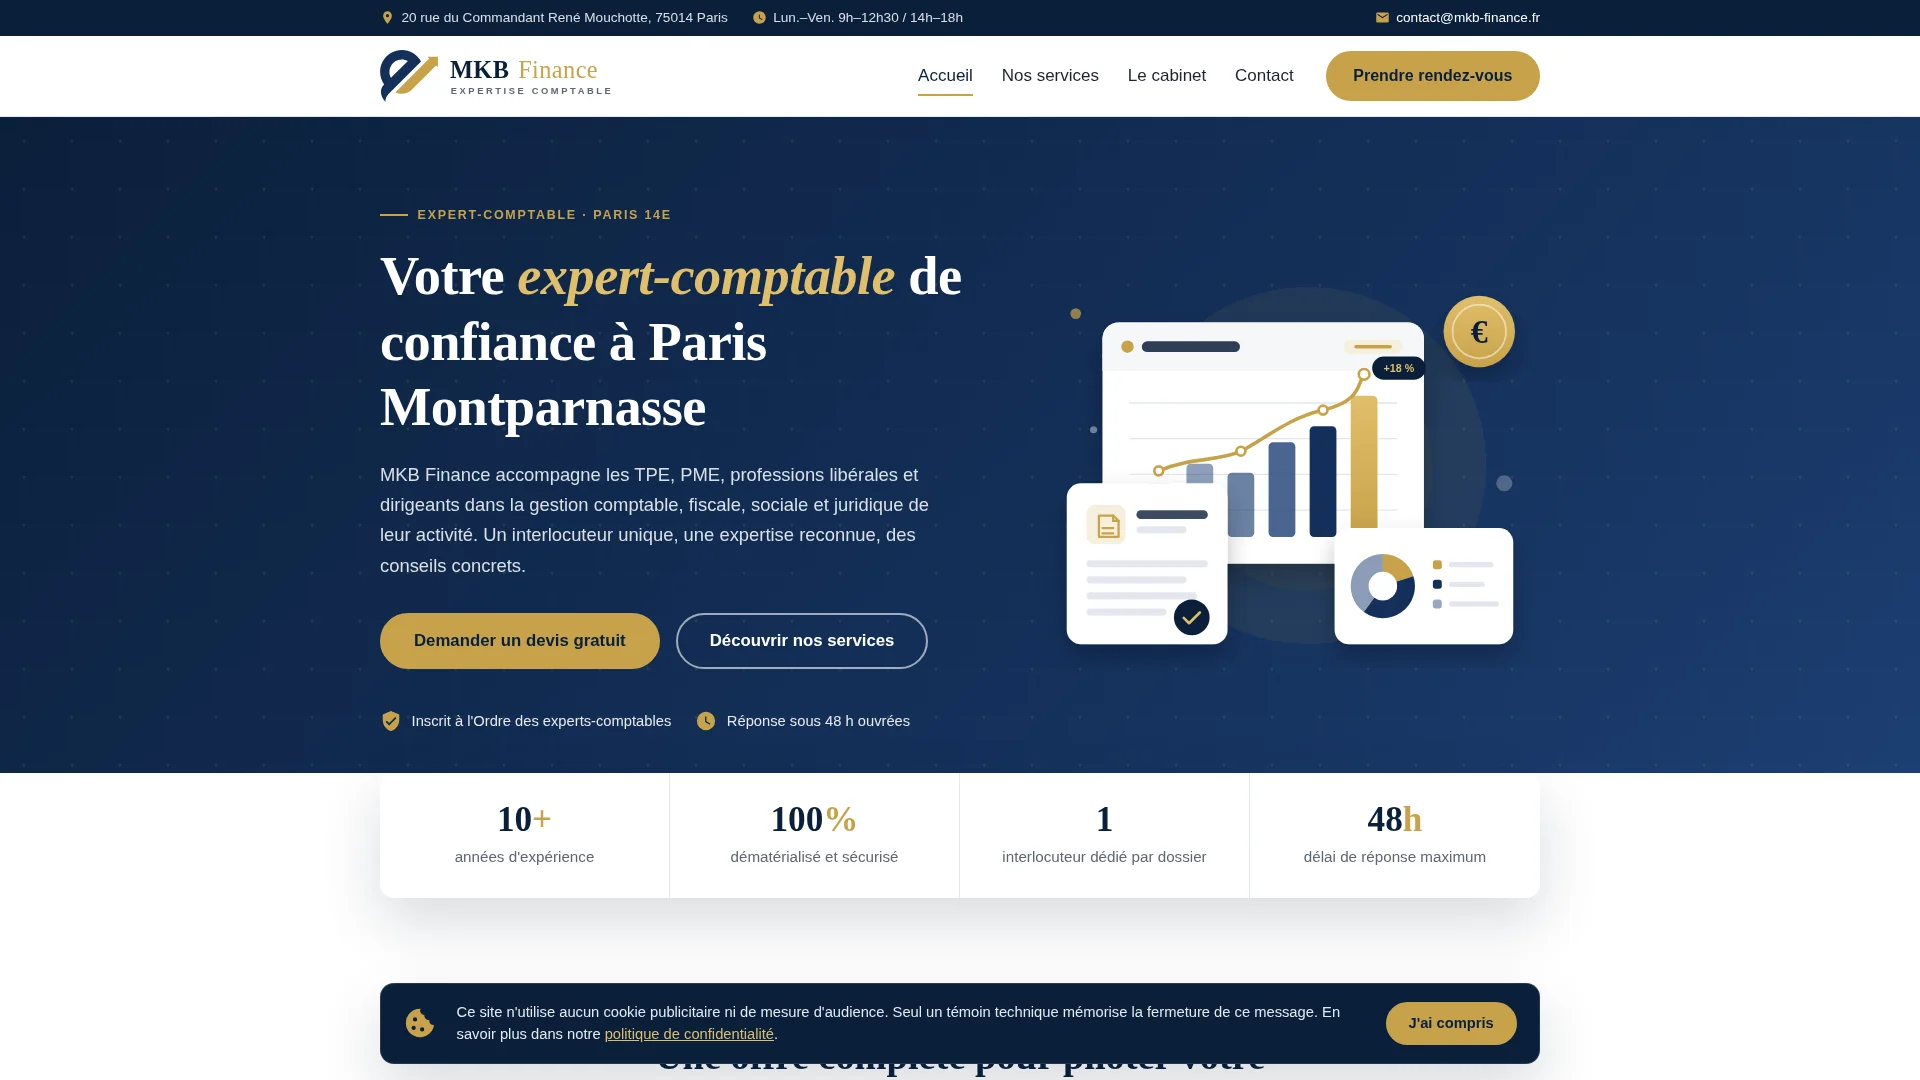
La vitrine, elle, revendique une tout autre profondeur. « 10 + années d’expérience » figure en page d’accueil, à côté de « Inscrit à l’Ordre des experts-comptables » et d’une promesse de réponse sous 48 heures ouvrées. Les mentions légales datent leur dernière mise à jour du 22 septembre 2026, soit le jour du dépôt du nom : un cabinet de onze ans dont le site naît avec son adresse n’est pas impossible, mais l’écart mérite d’être posé avant d’aller plus loin.
Le reste de la fiche technique est banal, et c’est ce qui rend la suite intéressante. Hébergement chez un mutualisé français, serveur Apache, aucune couche de protection de type Cloudflare, une adresse réseau partagée avec des milliers de noms sans rapport. Autrement dit, rien dans l’infrastructure ne distingue cette page de n’importe quel site de cabinet, et c’est la nature du contenu servi qui fait le dossier.
Un cabinet réellement inscrit à l’Ordre, et un livret que l’Ordre ne couvre pas
Les mentions légales ne lésinent pas. Elles déclarent une SARL au capital de 415 000 €, un RCS Paris, le numéro SIREN 808 451 470, un second numéro d’immatriculation qui ajoute à ce SIREN le suffixe 00013, un identifiant de TVA construit sur les mêmes chiffres, un code d’activité 64.20Z et une adresse rue du Commandant René Mouchotte, dans le 14e arrondissement.
Ces numéros ne sont pas inventés. Le SIREN 808 451 470 désigne, au répertoire public des entreprises, une société dénommée MKB FINANCE, immatriculée le 1er janvier 2015, toujours active, dont le siège est bien dans le 14e arrondissement et dont le code d’activité est celui d’une société de portefeuille. L’annuaire de l’Ordre des experts-comptables restitue de son côté une fiche au même nom, qualifiée de société d’expertise comptable, à la même adresse, avec un expert-comptable rattaché.
Il faut être clair sur ce point, car c’est la question que tout lecteur se posera : cette société est une tierce partie. Ses identifiants sont publics, n’importe quel opérateur peut les recopier dans un pied de page, et les afficher ne confère aucune qualité. Rien dans ce dossier n’établit qu’elle exploite cette vitrine ni qu’elle ait demandé sa publication ; elle est la victime probable de la reprise, pas son autrice, et aucun de ses dirigeants n’est mis en cause ici. Le capital affiché, en revanche, n’est corroboré par aucune source publique consultée.
Reste un détail que le sérieux du bloc légal ne couvre pas : la vitrine ne publie aucun numéro où appeler. Un courriel, un formulaire, rien de plus. Pour consulter l’enregistrement du nom à la source, la fiche WHOIS complète sur DomainTools reprend les dates et le bureau d’enregistrement cités plus haut.
Rien, dans les cinq pages du menu, ne conduit au livret
Le plan du site déclare cinq adresses : l’accueil, la page des services, celle du contact, le bloc des mentions légales et la note sur les données personnelles. Le menu n’en propose pas davantage, et une recherche du mot « livret » dans ces cinq pages ne rend rien. Un visiteur venu par le menu ne verra donc jamais de produit d’épargne, ce qui est précisément l’intérêt du montage.
Le fichier destiné aux robots de moteurs de recherche raconte une autre histoire. Il interdit cinq chemins : le formulaire de contact, un relais de prospects, une page de remerciement, un second relais et une page de validation. Deux de ces chemins portent le mot livret. Aucun n’est atteignable depuis le menu, et c’est là que se trouve l’offre.
La page de validation répond en effet en 200, avec une consigne d’indexation négative qui la tient hors des moteurs. Son bandeau annonce un « Livret Boosté » à 5 % brut garanti douze mois, jusqu’à 100 000 €, valable jusqu’au 31 décembre 2026, capital garanti et fonds disponibles. Les conditions de bas de page donnent l’exemple d’un rendement net de 3,5 % après prélèvement forfaitaire, puis lâchent la phrase décisive : le taux au-delà de la période promotionnelle, « ainsi que l’identité et l’agrément de l’établissement de crédit teneur du compte, sont précisés dans la documentation adressée sur demande ».
Une offre d’épargne dont la banque dépositaire n’est pas nommée, portée par les identifiants d’un cabinet comptable, voilà ce que le fichier de l’ACPR et de l’AMF recense sous les libellés « Crédits livrets paiements assurances » et « Usurpation Professionnel ». La page précise encore que le cabinet « recueille votre demande de documentation pour le compte de l’établissement partenaire », sans jamais désigner ce partenaire.
Un relais de prospects écrit pour un « CRM central »
Le mécanisme se lit dans le script qui accompagne ces pages. Son en-tête le présente comme la « version CRM central » des scripts de landing pages du Livret Boosté, et décrit trois fonctions : la capture des paramètres de campagne à l’arrivée, l’envoi du prospect vers un relais local, et une validation du numéro de téléphone alignée sur le fichier de gestion, limitée aux mobiles français commençant par 06 ou 07.
Le détail est explicite. Le script conserve en session les paramètres de traçage publicitaire, y compris l’identifiant de clic d’un réseau de moteur de recherche, garde l’adresse de la page d’arrivée, puis transmet le tout à un relais. En cas d’échec réseau, le prospect est stocké dans le navigateur et renvoyé à la visite suivante, afin qu’aucune coordonnée ne soit perdue.
Deux formulaires cohabitent ainsi sur le même hébergement. Le premier, sur une page d’accueil comptable également tenue hors index, demande nom, prénom, raison sociale, courriel et téléphone, avec un champ piège contre les robots et un marqueur de source. Le relais répond par une redirection vers une page de remerciement, et le serveur annonce une version de PHP récente. Le second collecte les demandes de documentation du livret. Les deux alimentent la même mécanique, à ceci près que l’une vend des honoraires comptables et l’autre une promesse de rendement.
Les gestes à garder quand une documentation de livret a circulé
Une personne qui a rempli l’un de ces formulaires, ou reçu la brochure promise, dispose de peu de temps pour agir utilement. Trois séries de pièces font la différence : les courriels et les captures des publicités qui ont conduit vers la page, avec leur horodatage ; la page de validation elle-même, qui atteste l’offre à 5 % et l’absence de banque nommée ; enfin les relevés montrant les virements, leur date, leur montant et le bénéficiaire exact tel qu’il apparaît en banque.
Il faut y ajouter la trace des appels : date, numéro affiché, nom de l’interlocuteur qui se présente comme conseiller, et les propos tenus sur l’établissement teneur du compte. Un cabinet comptable n’a pas à collecter d’épargne ; demander par écrit l’identité de la banque dépositaire et son numéro d’agrément, puis conserver la réponse ou son absence, est un réflexe qui pèse ensuite.
Notre page consacrée au dépôt d’une plainte détaille les pièces que les enquêteurs attendent et l’ordre dans lequel les réunir. Deux dossiers de la même veine sont déjà documentés : financiere-st-gabriel.com, où l’autorité des marchés a dénoncé une reprise d’identité, et pret-rapide-sans-refus.com, bâti sur un nom déjà signalé.
L’entretien filmé ci-dessous revient sur un jugement rendu à Créteil, où des victimes ont obtenu l’indemnisation de sommes parties en virements, et sur ce qu’une banque doit à ceux qui lui font confiance. Maître Goce Novakov, avocat dont le ressort du barreau est Paris, y détaille la mécanique.
Trois questions qu’un épargnant se pose devant cette annonce
Non. La tenue de comptes et l’épargne relèvent de deux métiers, et seul un établissement agréé pour les services bancaires peut ouvrir un compte rémunéré. Un cabinet peut orienter vers un partenaire, mais l’offre doit alors nommer la banque, publier son numéro d’agrément et relever de sa documentation à elle, pas d’une page de confirmation sans identité bancaire.
Le premier regroupe les produits que l’entité met en avant sans autorisation : crédit, livret, paiement, assurance. Le second signale qu’elle s’appuie sur l’identité d’un professionnel existant. Dans ce dossier, l’identité reprise correspond à une société réelle, active et inscrite à l’Ordre, qui n’a pas à répondre de cette vitrine.
Trois gestes suffisent : chercher le nom sur le fichier commun de l’ACPR et de l’AMF, demander par écrit quelle banque tient le compte et sous quel agrément, et comparer la date de dépôt du domaine avec l’ancienneté revendiquée. Un site qui affiche un taux garanti sans nommer sa banque réunit déjà deux signaux d’alerte. Une évaluation publique du nom est également accessible sur cette évaluation publique.
Une vitrine comptable soignée, un nom de onze ans revendiqué pour un domaine de cinq semaines, une page de livret tenue hors index et une banque qui n’apparaît qu’à la demande : le dossier de mkb-finance.fr se lit moins comme une erreur de communication que comme un empilement. Ceux qui ont laissé leurs coordonnées sur ces formulaires n’ont pas seulement donné un numéro de téléphone, ils ont ouvert la porte à un rappel censé vendre un rendement que le fichier des autorités décrit, lui, comme non autorisé.
BrokerDefense examine ce type de dossier avant toute démarche contentieuse : la valeur d’une réclamation tient d’abord à la chronologie des faits et à la qualité des pièces réunies. Un premier regard sur les vôtres, sans frais, permet de dire ce qui est encore exploitable.
Vous avez été confronté à une offre de ce type ?
Contactez notre service d’aide aux victimes pour faire le point sur vos pièces et vos options : demande d’assistance.