Sommaire
Quatre adresses de dépôt que la plateforme distribue elle-même
Interact Capital n’attend pas qu’un client ouvre un compte pour indiquer où envoyer son argent. Le fichier de script qui fait tourner sa page d’accueil contient la clé publique donnant accès à sa base de données, et cette base répond sans la moindre authentification. Interrogée sur la table des moyens de paiement, elle renvoie quatre lignes : une adresse Bitcoin, une adresse XRP, et une adresse unique partagée par l’USDT et l’ETH. Chacune porte la même date de création, le 13 juin 2026 à 17 h 50 UTC, soit six jours après le dépôt du nom de domaine.
Le montant d’entrée est lui aussi publié sans détour. La page de versement réclame au minimum cinquante dollars, propose un QR code à scanner et invite à recopier l’adresse affichée. Le tether et l’ether arrivent donc au même portefeuille, ce qui n’a rien d’une pratique de place de marché : un déposant en stablecoin et un déposant en ether n’ont aucune raison de partager un compte de réception, sinon celle de simplifier la collecte pour celui qui le contrôle.
Cette lisibilité a une conséquence pratique. Un versement peut être vérifié par n’importe qui, sur un explorateur de chaîne public, sans passer par le site ni par son service client. Les trois adresses relevées ce jour sont les suivantes : 1Pb1SQswcG8L5aehZT2gtM5TmdtrTFPvtV pour le bitcoin, 0x9f04Ba9137b27F1D6638706a272A8B12fd5aA704 pour l’ether et le tether, et rPXEtbiQbcwoRNuozQ2oHdXWFcNiBxtWtN pour le XRP. Un lecteur qui a déjà payé peut comparer ce qu’il a envoyé à ce que la plateforme annonce aujourd’hui.
Reste que la vitrine ne mentionne nulle part l’existence de ce point de collecte. Les adresses ne figurent sur aucune page publique, aucun document, aucune condition d’utilisation : elles ne sortent que par une requête directe vers l’entrepôt de données, à condition de connaître la clé, laquelle est lisible dans le code livré à tout visiteur. Une installation qui prétend exécuter des ordres en moins d’une milliseconde laisse donc sa caisse ouverte sur le trottoir.
Dernière mise à jour : 11/11/2026
📄 Repères de la capture
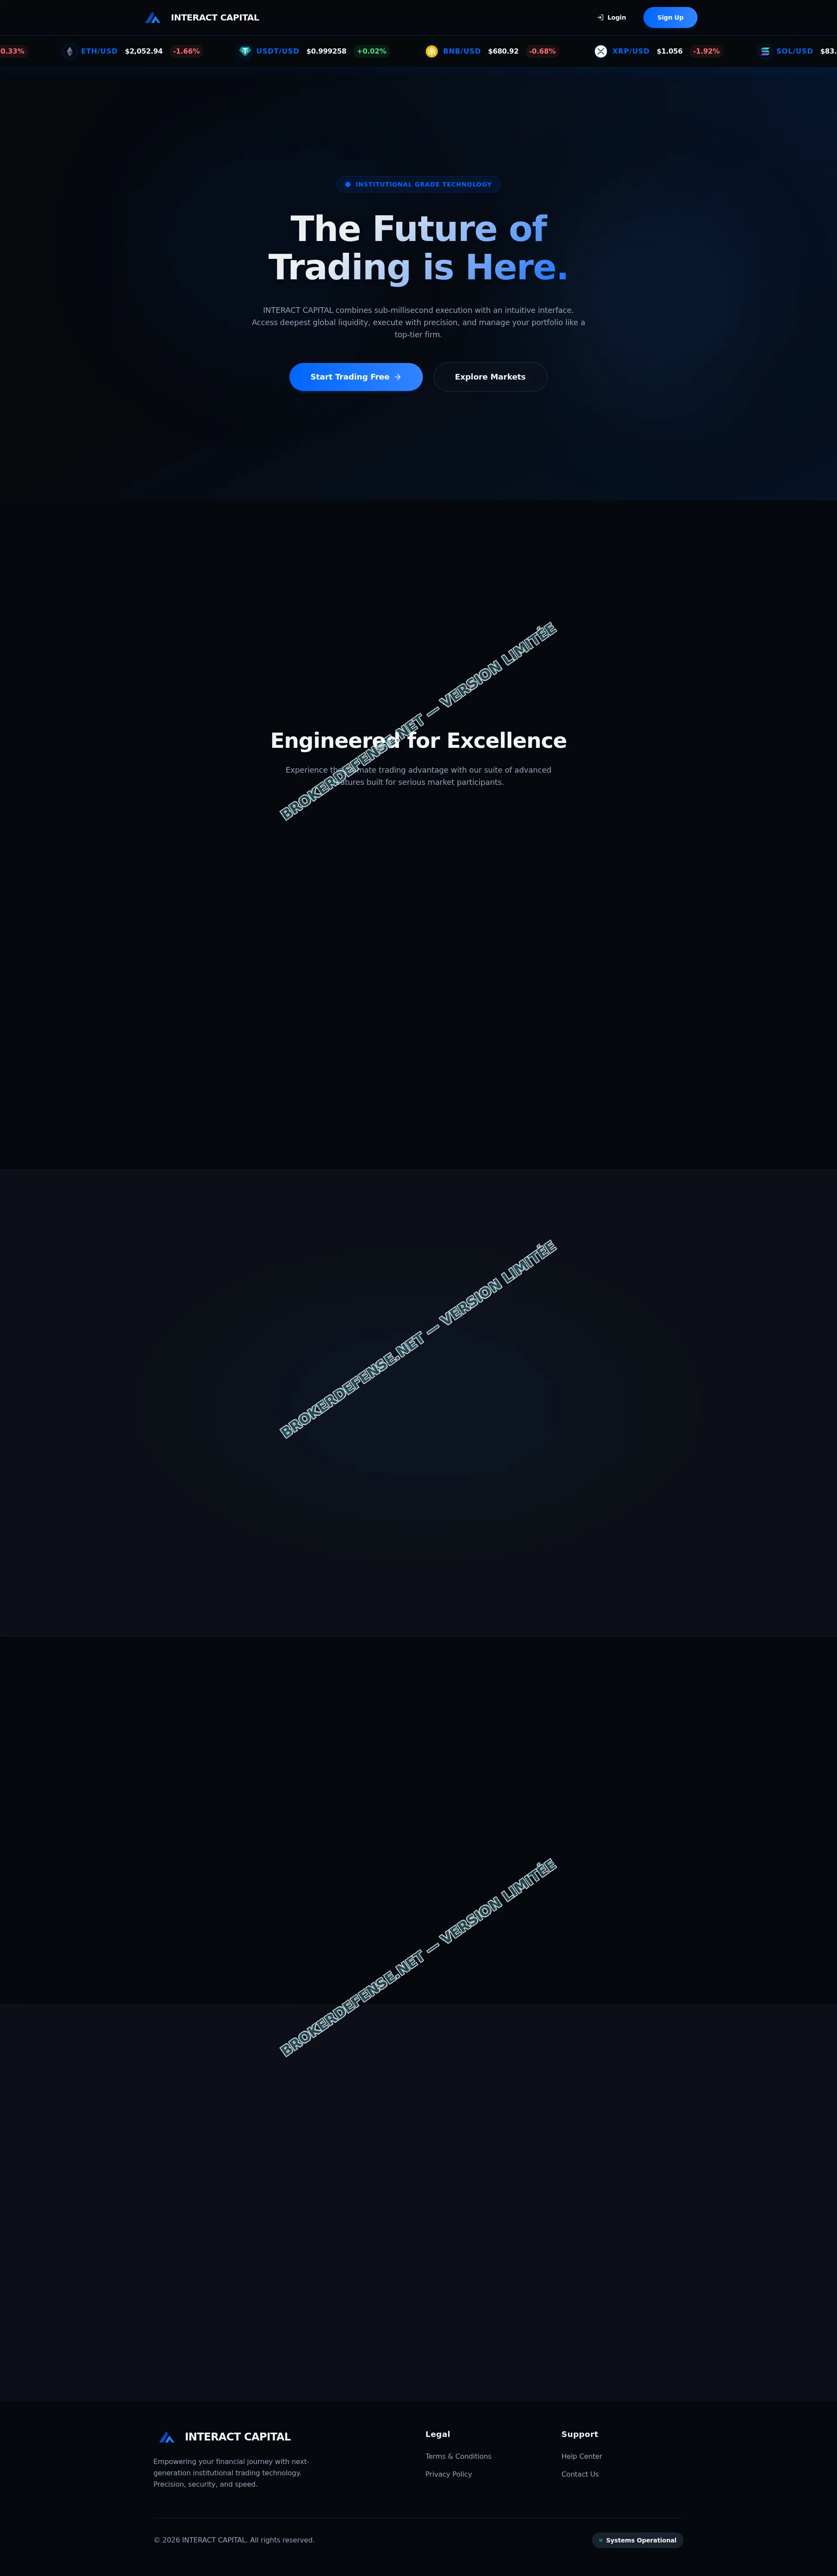
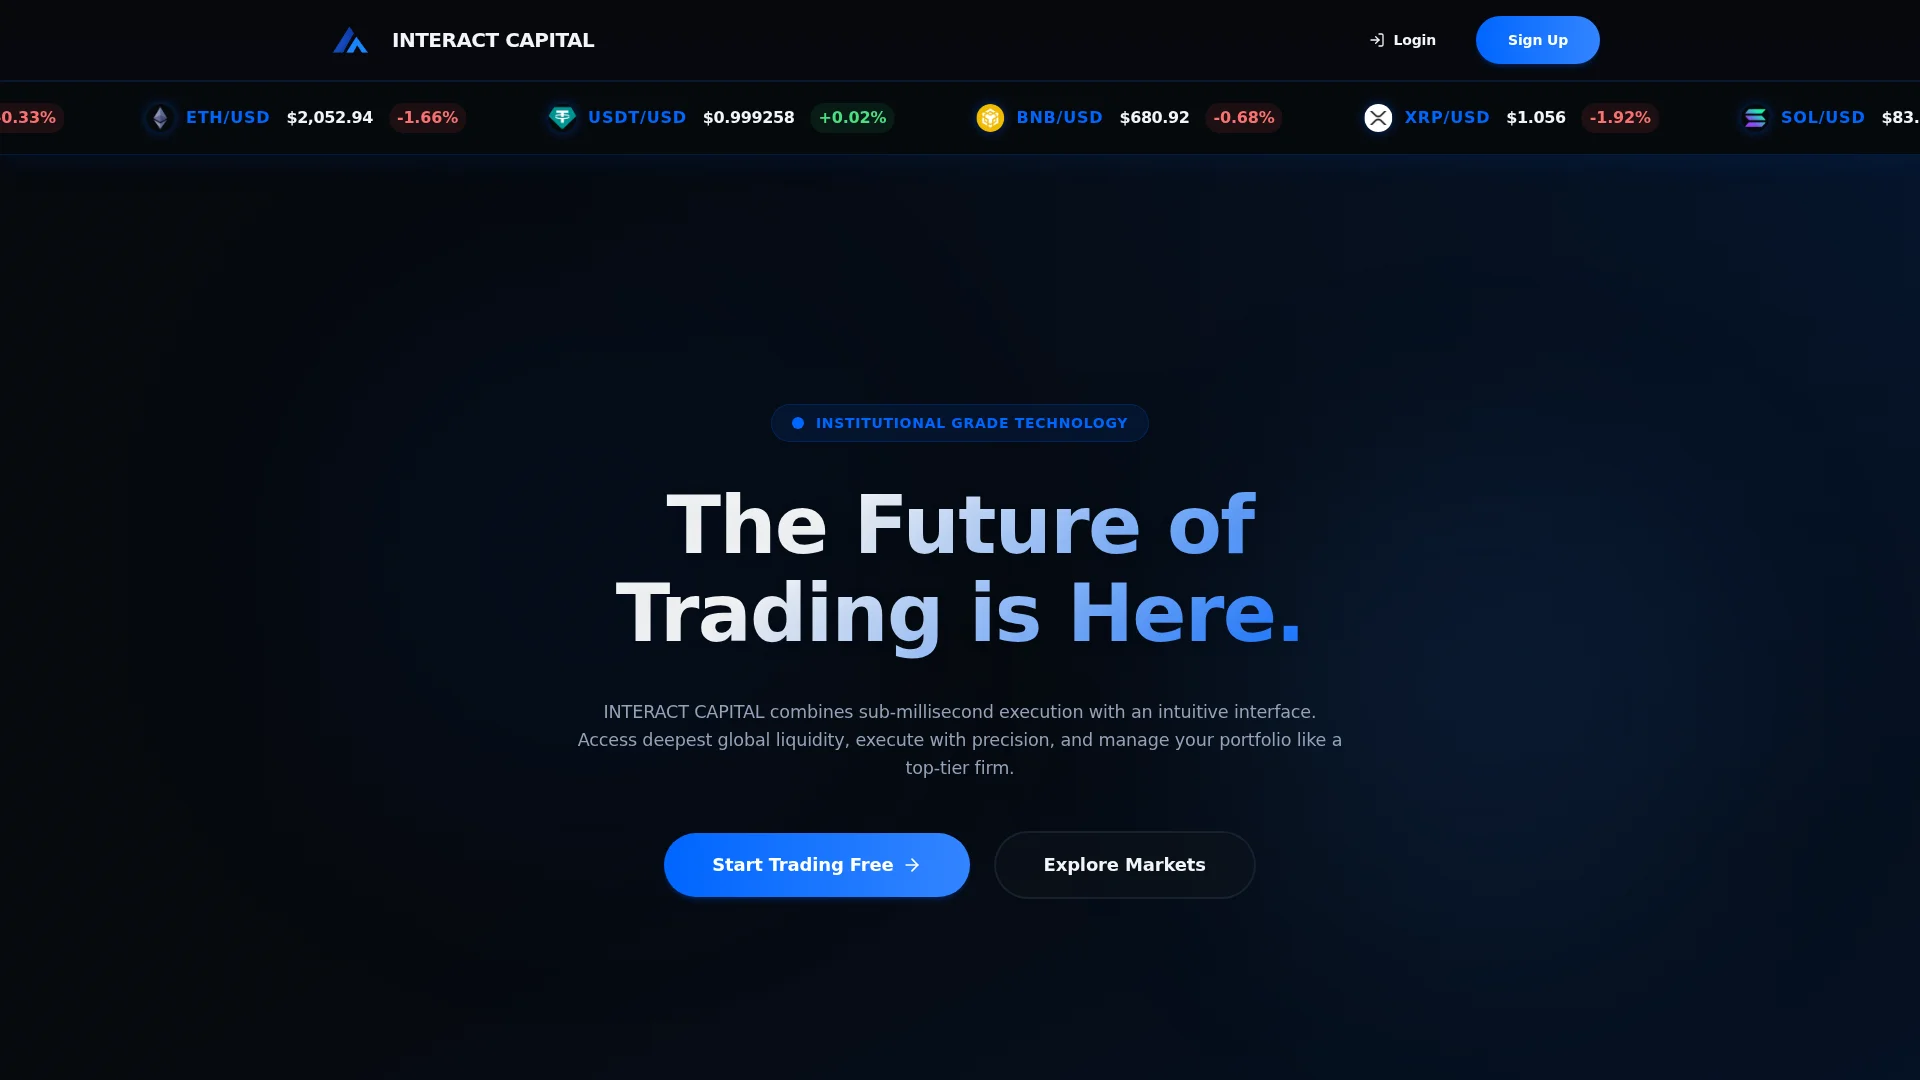
Cette copie montre l’accueil d’interact-capital.com figé le 11 novembre 2026, à l’instant où la page servait encore son bandeau de promesse. On y lit, dans l’ordre, le slogan « The Future of Trading is Here. », un ruban de huit cours de cryptomonnaies empruntés à un fournisseur public, puis trois témoignages signés de prénoms anglo-saxons. Trois éléments suffisent à reconnaître l’écran qu’un déposant a eu sous les yeux.
Pour une utilisation dans le cadre d’une procédure judiciaire, commandez la version complète sans filigrane.
Onze mois séparent les conditions générales du dépôt du nom
La plateforme ne dit jamais qui elle est. Ni la page d’accueil, ni la page de contact, ni les documents juridiques ne nomment une société, un numéro d’immatriculation, une adresse de siège ou une autorité de tutelle. Le pied de page se contente d’une mention de copyright au nom de l’enseigne et d’un badge vert annonçant que les systèmes sont opérationnels. Un établissement qui reçoit des avoirs en cryptomonnaies et réclame une pièce d’identité à ses clients devrait pouvoir être assigné quelque part.
Les conditions générales, elles, portent une date : 25 juillet 2025. Le nom de domaine, lui, a été enregistré le 7 juin 2026 à 11 h 03 UTC, auprès du bureau Hostinger, pour une échéance au 7 juin 2027. L’écart se passe de commentaire : le contrat censé encadrer l’usage du service existait onze mois avant le service. La politique de confidentialité, rédigée dans la même veine, découpe dix sections numérotées sans citer une seule fois une entité responsable du traitement.
Le document réserve d’ailleurs l’accès à ceux qui ne résident ni aux États-Unis, ni en Israël, ni en Iran, et fait de cette déclaration du client une condition du contrat. Aucune justification n’accompagne ce découpage. Une place de marché qui exclut trois pays par une clause de garantie, sans explique qui contrôle ce filtrage, décrit surtout les juridictions qu’elle préfère ne pas fréquenter.
Les coordonnées achèvent le tableau. Le numéro de téléphone publié sur la page de contact est partiellement masqué dans le code source lui-même, sous la forme +164 suivi de quatre astérisques et de quatre chiffres, ce qui interdit de le composer. Il ne reste qu’une boîte aux lettres, [email protected], hébergée sur le nom du domaine, et un formulaire qui ne désigne aucun destinataire. La même approximation avait été relevée sur une vitrine voisine publiée quelques jours plus tôt, dont le standard n’avait jamais été rempli.
Un constructeur de sites grand public derrière la promesse institutionnelle
L’en-tête de réponse du serveur ne laisse aucune place au doute. Il annonce « Hostinger Horizons » et déclare la plateforme et le panneau d’administration de cet hébergeur, tandis que le serveur lui-même signe « hcdn » et sert depuis son cache. Autrement dit, la vitrine et l’espace client sortent d’un outil de création de sites destiné au grand public, celui qu’un artisan utilise pour poser sa page de présentation, et non d’une infrastructure de négociation.
L’architecture confirme. L’adresse principale résout vers deux machines, 77.37.50.155 et 147.79.116.22, tandis que la version avec préfixe passe par un nom de CDN de l’hébergeur avant d’atteindre deux autres adresses. Aucune de ces machines n’est dédiée : ce sont des passerelles mutualisées, partagées avec des milliers d’autres noms. Le certificat, émis par Let’s Encrypt le 5 octobre 2026 et valable jusqu’au 3 janvier 2027, ne couvre que deux noms, l’apex et son préfixe. Rien n’indique un environnement de production financier, ni une quelconque segmentation réseau.
Le comportement du serveur est plus parlant encore. Toutes les adresses testées, y compris /api/health, /dashboard, /login et une page inexistante, renvoient le même document de 6 244 octets, identique au caractère près. La dernière modification de ce fichier date du 10 août 2026. Une application monopage, qui laisse le navigateur reconstruire l’interface, explique cette uniformité : le serveur ne sait rien faire d’autre que livrer la coquille. Les cours affichés, eux, sont tirés d’un fournisseur public de données de marché, images comprises, et la place de marché elle-même s’appuie sur un entrepôt hébergé chez un prestataire tiers.
La traçabilité du nom reste mince. Le registre public du domaine ne diffuse aucun titulaire, seulement le bureau d’enregistrement et un statut qui interdit le transfert vers un autre opérateur. Consultez la fiche WHOIS complète sur DomainTools pour vérifier les détails d’enregistrement du domaine.
Chaque inscription passe par une pièce d’identité avant le premier retrait
L’espace client existe bel et bien, et son plan est lisible dans le script livré au navigateur. On y trouve une page d’authentification, un tableau de bord, un historique des ordres, des positions clôturées, une page de retraits, un module d’abonnement, un écran de vérification d’identité, et deux écrans d’administration réservés à la gestion du levier et des adresses de paiement. Ces deux derniers points méritent d’être soulignés : le même code sert au client et à celui qui pilote la collecte.
La vérification d’identité réclame trois pièces : le recto d’un document officiel, son verso, et un justificatif de domicile de moins de trois mois, facture ou relevé bancaire. Les fichiers sont téléversés dans l’espace du client, avec un contrôle bloquant tant que les trois emplacements ne sont pas remplis. Une plateforme qui n’existe juridiquement nulle part se dote donc d’un dossier d’identité complet sur chacun de ses utilisateurs, alors qu’elle-même ne produit aucun document équivalent.
Ce déséquilibre est le cœur du mécanisme. Les pièces permettent de vérifier qui a payé, de refuser un retrait au motif qu’un document est flou, et de prolonger indéfiniment une procédure présentée comme une formalité. Dans les dossiers que nous instruisons, la demande de justificatif supplémentaire arrive très souvent au moment précis où le solde doit repartir, jamais avant le premier versement.
Neuf virgule sept, seize virgule un, vingt virgule sept pour cent
La table des rendements est publiée dans la même base que les adresses de dépôt, et elle est datée du 10 juin 2026, trois jours après l’enregistrement du nom. Trois formules y figurent : 9,7 % sur trente jours, 16,1 % sur quatre-vingt-dix jours, 20,7 % sur un an. Les planchers commencent à cent dollars, les plafonds montent à 50 000, 100 000 et 500 000 dollars selon la durée choisie.
Ces taux ne s’appuient sur aucune activité identifiable. Leur source supposée, le rendement du staking, dépend en réalité des validateurs d’un réseau et se situe très en dessous de ces niveaux ; surtout, il n’est jamais garanti par la plateforme qui le commercialise. Une rémunération de 20,7 % promise sur douze mois, sur des actifs dont la valeur peut perdre un tiers en une semaine, relève de la promesse et non du placement.
La mécanique commerciale complète le dispositif. Un bandeau propose un crédit de cent dollars à l’inscription, avec un code promotionnel à recopier, et le formulaire d’ouverture de compte prévoit un champ dédié au code de parrainage. Le client est donc incité à faire entrer d’autres déposants, ce qui transforme chaque victime en apporteur d’affaires. Le même schéma se retrouve dans un autre dossier récent, bâti sur une promesse de robot de trading.
Trois témoignages, deux assurances, aucune preuve
La page d’accueil aligne trois citations signées Alex Johnson, trader au quotidien, Samantha Lee, analyste quantitative, et Michael Chen, passionné de cryptomonnaies. Aucune ne renvoie à un profil vérifiable, à un compte public, à une entreprise identifiable. Trois prénoms et trois initiales suffisent à fabriquer une preuve sociale, et ce sont exactement les noms que l’on trouve dans les maquettes de démonstration.
Les engagements techniques sont du même ordre. La plateforme promet une exécution en moins d’une milliseconde, des portefeuilles à signatures multiples, un stockage hors connexion, une assurance complète contre les violations de données et des audits de sécurité continus menés par des cabinets tiers de premier plan. Aucun assureur n’est nommé, aucun auditeur n’est cité, aucun rapport n’est publié. Une couverture d’assurance est un contrat : elle a un assureur, une police, un plafond, et cela se vérifie.
Le reste du dossier tient en deux constats mesurés. Nous avons passé en revue les documents publics où l’AMF recense les acteurs non autorisés : aucun ne mentionne ce nom, ce qui décrit l’état de ces fichiers à notre date de consultation et ne constitue évidemment pas un agrément. Et le rapport public d’évaluation de réputation, consultable sur cette évaluation publique, place le nom au plus bas de son échelle, avec un indice de confiance de 25 %.
Le contentieux de ce type de dossier a déjà produit des résultats. Maître Anne Bernard-Dussaulx, avocate dont le cabinet relève du barreau de Paris, revient dans l’entretien qui suit sur une affaire où l’auteur des faits a été arrêté puis placé en détention, et sur ce qu’une plainte correctement documentée permet encore d’obtenir.
Ce qu’il faut faire quand les versements sont déjà partis
Trois gestes se commandent dans cet ordre. D’abord, ne plus envoyer un dollar de plus, y compris sous la forme d’une avance présentée comme nécessaire à la libération du solde : ces frais de déblocage sont la seconde étape du même mécanisme. Ensuite, conserver la trace de chaque transfert, avec la date, le montant et l’adresse de réception telle qu’elle apparaissait à l’écran, puisqu’elle est aujourd’hui publique et donc opposable. Enfin, rassembler les échanges avec l’interlocuteur, messages, courriels, captures d’écran, qui établissent le discours tenu et les promesses chiffrées.
Ces pièces servent deux objectifs distincts. Elles alimentent le dossier pénal, ouvert pour escroquerie, et elles fondent la demande dirigée contre la banque qui a exécuté les virements. Notre page consacrée au dépôt de plainte décrit les documents que les services d’enquête attendent, et l’ordre dans lequel les réunir.
Questions fréquentes sur Interact Capital
Aucun agrément, aucun numéro d’immatriculation et aucune société ne figurent sur le site. Les conditions d’utilisation, datées du 25 juillet 2025, ne désignent même pas l’entité qui les édite, et la politique de confidentialité reste également muette sur ce point. Une place de marché qui reçoit des cryptomonnaies sans dire qui les détient n’offre aucun recours contractuel à ses clients.
Le module de vérification réclame le recto et le verso d’un document officiel, plus un justificatif de domicile de moins de trois mois. Cette collecte arrive souvent seulement au moment du retrait, ce qui permet de repousser la sortie des fonds en invoquant un document illisible ou expiré. Le dossier d’identité ainsi constitué n’a alors servi qu’à retarder, et non à vérifier.
Non. Le rendement du staking dépend des validateurs d’un réseau et n’est jamais garanti par un intermédiaire, encore moins à ce niveau. Une rémunération annoncée d’avance, sur des actifs dont le cours peut varier de plusieurs dizaines de pour cent en quelques jours, relève d’une promesse commerciale. Sur les dossiers que nous traitons, ces taux servent à justifier l’immobilisation des fonds.
La réponse dépend de la date des versements et du canal utilisé. Les adresses de réception publiées par la plateforme permettent de documenter précisément chaque transfert, et la banque qui a exécuté l’opération peut être recherchée sur son obligation de vigilance. Il faut agir vite : au-delà de quelques semaines, les fonds ont généralement quitté le portefeuille initial.
Interact Capital réunit les traits d’une place de marché sans existence légale : un nom de cinq mois, des conditions générales antérieures au nom, un hébergement de site grand public, un standard téléphonique illisible et quatre adresses de collecte livrées par sa propre base de données. Les victimes sont des épargnants recrutés par un conseiller qui fait grimper les montants palier par palier, jusqu’au jour où le retrait se heurte à une vérification sans fin.
Notre équipe examine gratuitement chaque situation sur pièces, avant d’engager la moindre démarche contentieuse.