La garantie des dépôts « jusqu’à 100 000 € » affichée par nuviobank.com renvoie, en pied de page, à une société immatriculée en Angleterre le 21 avril 2025 dont le registre officiel ne mentionne aucune activité bancaire. Entre la promesse commerciale et la fiche d’entreprise, il n’y a pas une nuance de vocabulaire : il y a deux métiers différents.
Sommaire
Le pied de page désigne une société de conseil informatique
Sous le copyright « © 2026 Nuvio Bank », la page liste trois informations : NUVIO LIMITED, un numéro de société, 16396950, une adresse électronique [email protected] et un numéro en +44 121 368 7989. Ce sont des données vérifiables, et nous les avons vérifiées.
Au registre britannique des sociétés, le numéro 16396950 correspond à NUVIO LIMITED, constituée le 21 avril 2025, de type « private limited company », siège social au 28 East Lodge Brighton Road, Lancing, dans le Sussex de l’Ouest (BN15 8BQ). La rubrique « nature of business » ne laisse aucune place à l’interprétation : code 62020, « information technology consultancy activities », soit le conseil en technologies de l’information. Un seul dirigeant figure au dossier, de nationalité zambienne et résidant en Angleterre, nommé le jour de la constitution. Les premiers comptes annuels ne sont pas encore déposés : ils sont attendus le 21 janvier 2027.
Or, au Royaume-Uni, recevoir des dépôts du public est une activité réservée. Elle suppose une autorisation délivrée sous le contrôle de la Prudential Regulation Authority et de la Financial Conduct Authority, et cette autorisation se lit dans un registre public. Une société privée dont l’objet déclaré est le conseil informatique n’en détient pas : elle ne peut donc ni ouvrir des comptes courants, ni rémunérer une épargne à 4,5 %, ni opposer une garantie des dépôts. Le site, lui, promet les trois.
La promesse de garantie est d’ailleurs incohérente avec son propre habillage. Le texte invoque « les dispositifs européens de garantie des dépôts » pour un établissement qui se présente comme britannique : au Royaume-Uni, le mécanisme de garantie des dépôts s’appelle le Financial Services Compensation Scheme et son plafond est de 85 000 £ par personne et par établissement, pas 100 000 €. Une banque réelle ne se trompe pas sur le nom du fonds qui protège ses clients, parce que c’est son argument commercial principal.
Dernière mise à jour : 19 novembre 2026
📄 Constats
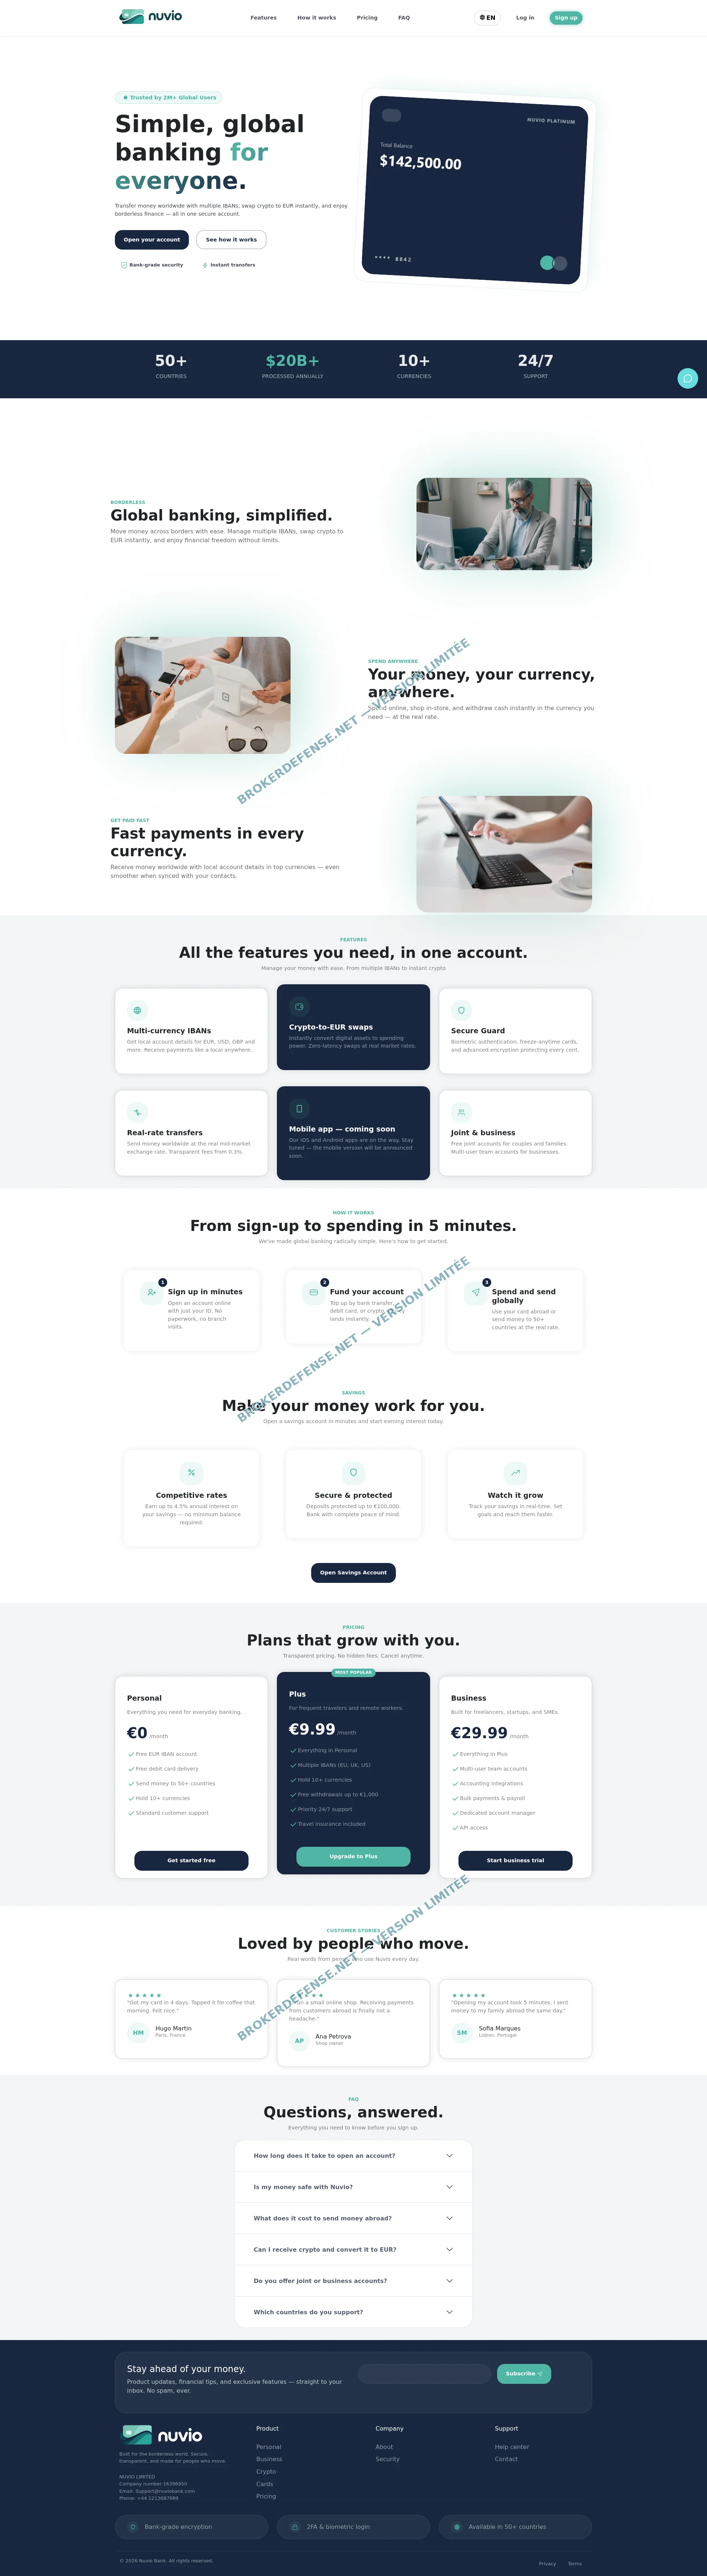
Le fichier reproduit la page telle qu’elle se chargeait le 19 novembre 2026 : bandeau « Trusted by 2M+ Global Users » en tête, quatre compteurs de confiance à mi-hauteur (50+, 20 B$, 10+, 24/7), grille de six arguments en dessous, et la mention NUVIO LIMITED tout en bas.
Pour une utilisation dans le cadre d’une procédure judiciaire, commandez la version complète sans filigrane.
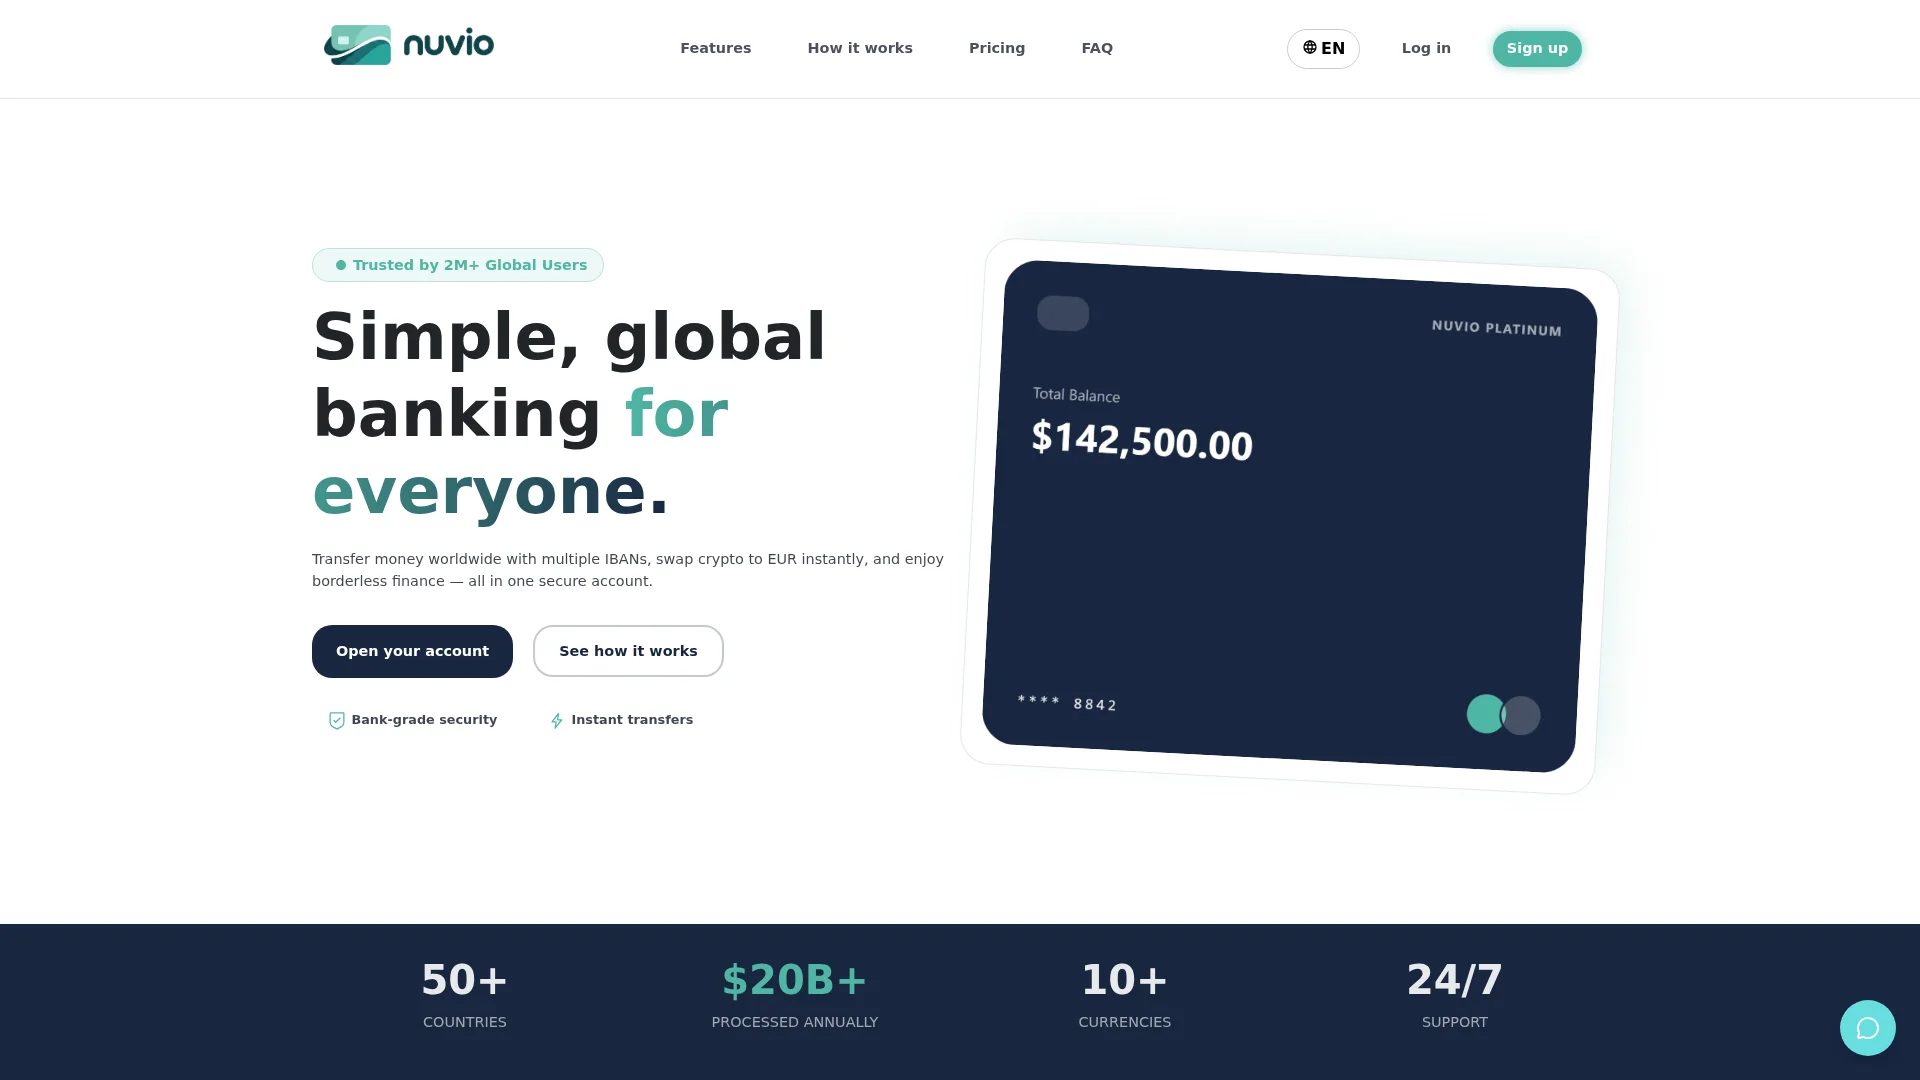
Le formulaire d’ouverture de compte envoie l’état civil sur un autre nom de domaine
La vitrine est une application d’une seule page : tout ce que le visiteur voit tient dans un fichier de script servi depuis /assets/. C’est ce fichier qui contient le parcours client, et c’est là que l’architecture devient instructive.
Le formulaire d’inscription demande le prénom, le nom, un identifiant, l’adresse électronique, la date de naissance, le téléphone, le pays, l’adresse postale et un mot de passe. À la validation, ces données ne partent pas vers nuviobank.com mais vers back.s-pgt.com, sur une route nommée « banking-registeration », orthographe comprise. La même adresse technique héberge la connexion, le code confidentiel à quatre chiffres, la réinitialisation de mot de passe, la demande d’IBAN, l’ordre de virement, la demande de carte, l’alimentation d’une épargne et le téléversement des pièces d’identité.
Ce second domaine a été enregistré le 2 septembre 2026, chez le même bureau d’enregistrement que la vitrine, et il pointe vers une adresse différente de celle du site public. Une requête simple sur sa racine d’interface répond, avec une liste de pays et des horodatages de base de données. Autrement dit : la « banque » que le client voit et le guichet qui enregistre ses données personnelles ne sont pas le même domaine, ne sont pas la même machine, et rien sur la page ne le signale. Un établissement de crédit authentique n’a aucune raison de séparer ainsi l’identité de la marque de l’endroit où il stocke les pièces d’identité de ses clients.
Le panneau client, une fois l’inscription faite, propose un solde, des IBAN internationaux, un bouton de virement, une demande de carte et un historique. C’est un tableau de bord complet, et c’est précisément ce qui lui donne sa force : un épargnant qui voit un IBAN et un solde en euros tient l’interface pour une preuve que son argent est arrivé quelque part. La page ne dit jamais qui détient le compte sur lequel les versements doivent être envoyés, ni sous quel agrément ce compte est tenu.
Deux millions de clients et vingt milliards de dollars, sans un document à l’appui
L’accueil ouvre sur « Trusted by 2M+ Global Users », puis aligne quatre compteurs : 50+ pays, 20 B$ traités chaque année, 10+ devises, assistance 24/7. Les paliers commerciaux sont chiffrés avec précision, 0 € pour l’offre de base, 9,99 € pour l’offre intermédiaire, 29,99 € pour l’offre professionnelle, et la section épargne promet 4,5 % de rendement annuel sans solde minimum.
Aucun de ces chiffres n’est sourcé. Une société qui traiterait vingt milliards de dollars par an figurerait dans des rapports d’activité, des communiqués, des dossiers de presse, et son nom apparaîtrait dans les bases de données du secteur. La nôtre a déposé son premier jeu de comptes pour janvier 2027. Les trois témoignages de la section « Customer stories » ne sont pas plus vérifiables : un prénom, une initiale, une ville, et une phrase sur la rapidité de la livraison de la carte. Aucun profil, aucune date, aucun lien. Ce sont des vignettes, pas des clients.
Un détail de la même page achève de contredire le reste : la rubrique « Mobile app » annonce une application « en préparation ». Une néobanque qui revendique deux millions d’utilisateurs ne présente pas son application mobile comme un projet à venir, puisque c’est par elle que ses clients accèdent à leur compte. La vitrine décrit donc un produit qui existe commercialement avant d’exister techniquement.
Nous avons décrit la même mécanique, il y a quelques jours, à propos de skybingbank.online : une grille tarifaire crédible, des compteurs de confiance, des avis anonymes, et aucune pièce d’agrément. La différence, ici, est que l’enseigne a poussé le soin jusqu’à emprunter les identifiants d’une société réellement immatriculée, ce qui rend la vérification plus difficile pour un visiteur pressé.
Ce que le registre et le certificat disent du nom
Le domaine nuviobank.com a été enregistré le 29 octobre 2025 chez Namecheap, pour deux ans. Il est en statut de blocage de transfert, ce qui est banal, et ses serveurs de noms sont ceux du service gratuit du même bureau. La zone n’est pas signée. Le certificat présenté est un certificat de validation de domaine délivré par SSL.com, valable du 30 octobre 2026 au 16 mai 2027, et il ne couvre que le nom et sa variante avec www. Aucune organisation n’y est nommée, ce qui est cohérent avec un certificat d’entrée de gamme et incohérent avec l’enseigne bancaire affichée.
Consultez la fiche WHOIS complète sur DomainTools pour vérifier les détails d’enregistrement du domaine. On y retrouve la date de création, le bureau d’enregistrement et les serveurs de noms cités plus haut.
L’adresse du site public, elle, répond depuis une machine unique, derrière une passerelle qui renvoie par intermittence une erreur de service. Sur nos contrôles du 19 novembre, la moitié environ des requêtes a échoué en erreur 502, l’autre moitié servant la page complète. Une banque qui tiendrait vingt milliards de dollars de flux ne laisserait pas son accueil indisponible une fois sur deux. Cette instabilité est celle d’un assemblage en cours de montage, pas d’une infrastructure de paiement.
Un second nom de la même marque, nuviocorp.com, a été déposé le 26 mai 2026 et ne sert pour l’instant que la page par défaut d’un hébergement mutualisé. Il n’est pas nécessaire d’en tirer une conclusion : il suffit de constater que la marque est déjà déclinée sur plusieurs domaines, ce qui est la façon habituelle de reconstruire une enseigne après un signalement.
Après le versement, un solde affiché qui ne prouve rien
Le parcours est simple et c’est ce qui le rend efficace. Un premier versement alimente le compte affiché dans le panneau client. Le solde apparaît, en euros, avec un IBAN et un bouton de virement qui semble fonctionner. Puis vient l’étape où le client veut récupérer une partie de la somme, et où le dossier bute sur une vérification, une pièce manquante ou des frais à régler avant libération. Nous avons documenté ce schéma sur valora-financial-bank, où le code de la vitrine était public : l’interface n’y servait qu’à rendre crédible une créance qui n’existait pas.
Sur nuviobank.com, la pièce maîtresse est le formulaire d’identité. Il réclame une pièce officielle et un selfie, c’est-à-dire exactement les éléments nécessaires pour ouvrir un compte ailleurs au nom de la victime. Le risque ne s’arrête donc pas au versement : il se prolonge sur l’usurpation d’identité, avec les conséquences bancaires et fiscales que cela implique. Un lecteur qui a téléversé son passeport doit considérer que ce document circule.
La notation publique de sa fiche ScamDoc s’arrête à 50 % de confiance, un niveau « modéré » qui ne rend pas compte du décalage entre l’enseigne affichée et la société enregistrée. Ce n’est qu’un relevé de signaux, pas une enquête : il ne pouvait pas voir que le titulaire du nom au registre est une société de conseil informatique.
L’éclairage juridique vient de Maître Anne Bernard-Dussaulx, avocate au barreau de Paris, qui revient dans l’entretien ci-dessous sur la fraude au faux RIB et sur le sort d’un virement immobilier détourné. Le dossier commenté porte sur 200 000 € envolés sur un achat de logement, et sur la façon dont un établissement teneur de compte peut être recherché lorsque les coordonnées bancaires ont été substituées au moment du règlement. La question posée est la même que celle d’un versement envoyé vers une banque qui n’en est pas une : à partir de quel moment l’intermédiaire aurait dû vérifier à qui il faisait confiance.
Trois pièces se collectent dans les jours qui suivent un versement, et elles ne se reconstituent pas ensuite. L’avis d’opéré, avec le libellé exact du bénéficiaire et la référence du virement, est la seule mention qui permettra à un établissement de remonter au compte crédité. Les captures du panneau client, solde et IBAN affichés, datent la promesse. Enfin l’historique du module de discussion présent sur le site, et les courriels échangés avec l’adresse de support, établissent qui a dit quoi et quand. Un signalement adressé à la banque émettrice dans les heures qui suivent un virement conserve une chance de rappel des fonds ; passé quelques jours, la somme a quitté le circuit traçable.
Quatre vérifications avant de confier un IBAN à une banque inconnue
Rien dans le dossier ne le montre, et le registre dit le contraire. Le numéro de société cité en pied de page, 16396950, correspond à NUVIO LIMITED, immatriculée le 21 avril 2025 en Angleterre, avec pour activité déclarée le conseil en technologies de l’information (code 62020). Recevoir des dépôts du public au Royaume-Uni suppose une autorisation de la Prudential Regulation Authority et de la Financial Conduct Authority : elle ne figure nulle part sur le site, qui n’annonce ni agrément, ni autorité de tutelle, ni numéro d’enregistrement financier.
Elle est impossible en l’état. Le site promet une couverture de 100 000 € au titre des « dispositifs européens », alors que la société invoquée est britannique : le fonds britannique s’appelle Financial Services Compensation Scheme et couvre 85 000 £ par personne et par établissement. Surtout, une garantie des dépôts ne s’affiche pas comme un argument publicitaire, elle découle d’une adhésion à un fonds, elle-même conditionnée par un agrément bancaire.
Vers un autre nom de domaine que celui affiché dans la barre d’adresse. Le parcours d’inscription, la connexion, la demande d’IBAN et le téléversement des pièces d’identité sont adressés à back.s-pgt.com, enregistré le 2 septembre 2026 et hébergé sur une machine distincte de celle du site public. L’état civil complet, la date de naissance, l’adresse et la copie d’une pièce officielle transitent donc par une infrastructure que rien ne rattache visiblement à l’enseigne.
Agir dans les heures qui suivent, dans cet ordre. Prévenir l’établissement émetteur pour demander un rappel des fonds, avec la référence du virement et le libellé exact du bénéficiaire. Déposer une plainte au commissariat ou auprès du procureur, en joignant les captures du panneau client et les échanges avec le support. Si une pièce d’identité a été téléversée, signaler la perte ou le vol du document et surveiller l’apparition de comptes ou de crédits ouverts à votre nom.
Ce que la vitrine laisse à ceux qui l’ont crue
nuviobank.com ne vend pas un placement exotique : elle vend la banalité rassurante d’un compte courant, avec IBAN, carte et application. Cette familiarité est ce qui piège. Un épargnant qui a viré de l’argent sur cette interface n’a pas cédé à une promesse de rendement spectaculaire, il a fait ce qu’il fait chaque mois avec sa banque de toujours, à la différence près que le compte d’en face n’est pas tenu par un établissement de crédit.
Notre rôle commence avant le versement, pas après. Broker Defense examine le dossier d’un lecteur qui hésite devant une offre, sans frais à ce stade, et ne se rémunère qu’en cas de résultat, par une commission de 20 % sur les sommes effectivement récupérées. Cette évaluation préalable prend la forme d’une lecture des pièces : relevés, contrats, échanges, captures d’écran, et vérification du nom de la société dans les registres du pays où elle est censée exercer. Pour nuviobank.com, la vérification a pris quelques minutes : le code d’activité de la société citée en pied de page suffisait à trancher.
Les victimes de cette vitrine se reconnaissent à trois signes : un premier versement de quelques centaines d’euros qui a « bien fonctionné », un solde affiché dans le panneau client, puis une demande de pièce d’identité ou de frais avant tout retrait. Si vous en êtes là, n’envoyez plus rien et conservez tout. Le déroulé d’une plainte est exposé sur notre guide des poursuites pénales.