Sommaire
Le 9 novembre 2026, le régulateur britannique a nommé cette adresse
L’autorité de tutelle britannique a mis en ligne, le lundi 9 novembre 2026, un avertissement intitulé « Vetex Wealth ». La fiche ne se contente pas de viser une enseigne : dans son champ « Website », elle cite l’adresse https://vetexwealth.com/, soit exactement le domaine de la carte que nous venons de traiter. Trois jours séparent cette publication de notre enquête, ce qui en fait le fait le plus récent et le plus solide de ce dossier.
Le texte de l’avertissement est explicite : l’entité « n’est pas autorisée ou enregistrée » par l’autorité de tutelle et « peut cibler des personnes situées au Royaume-Uni ». Deux conséquences y sont écrites noir sur blanc, et elles valent pour tout épargnant qui a versé de l’argent : aucun recours devant le Financial Ombudsman Service en cas de litige, et aucune couverture du Financial Services Compensation Scheme si la structure disparaît. Autrement dit, le fonds de garantie britannique ne répondrait pas.
Cette fiche n’arrive pas dans un désert. Une seconde publication, datée du 28 septembre 2023, vise une enseigne « VETEX BANK » et l’adresse vetexbank.com, avec une adresse postale à Cincinnati et un numéro de téléphone britannique dont les quatre derniers chiffres seulement sont visibles. Ce nom n’a plus aucune trace dans le système de noms de domaine aujourd’hui, et la fiche d’enregistrement du .com ne rend plus rien. La proximité des deux libellés est réelle, mais elle ne démontre pas que l’exploitant soit le même ; nous ne l’affirmons pas, et nous invitons le lecteur à ne pas conclure plus vite que les pièces ne le permettent.
Dernière mise à jour : 12/11/2026
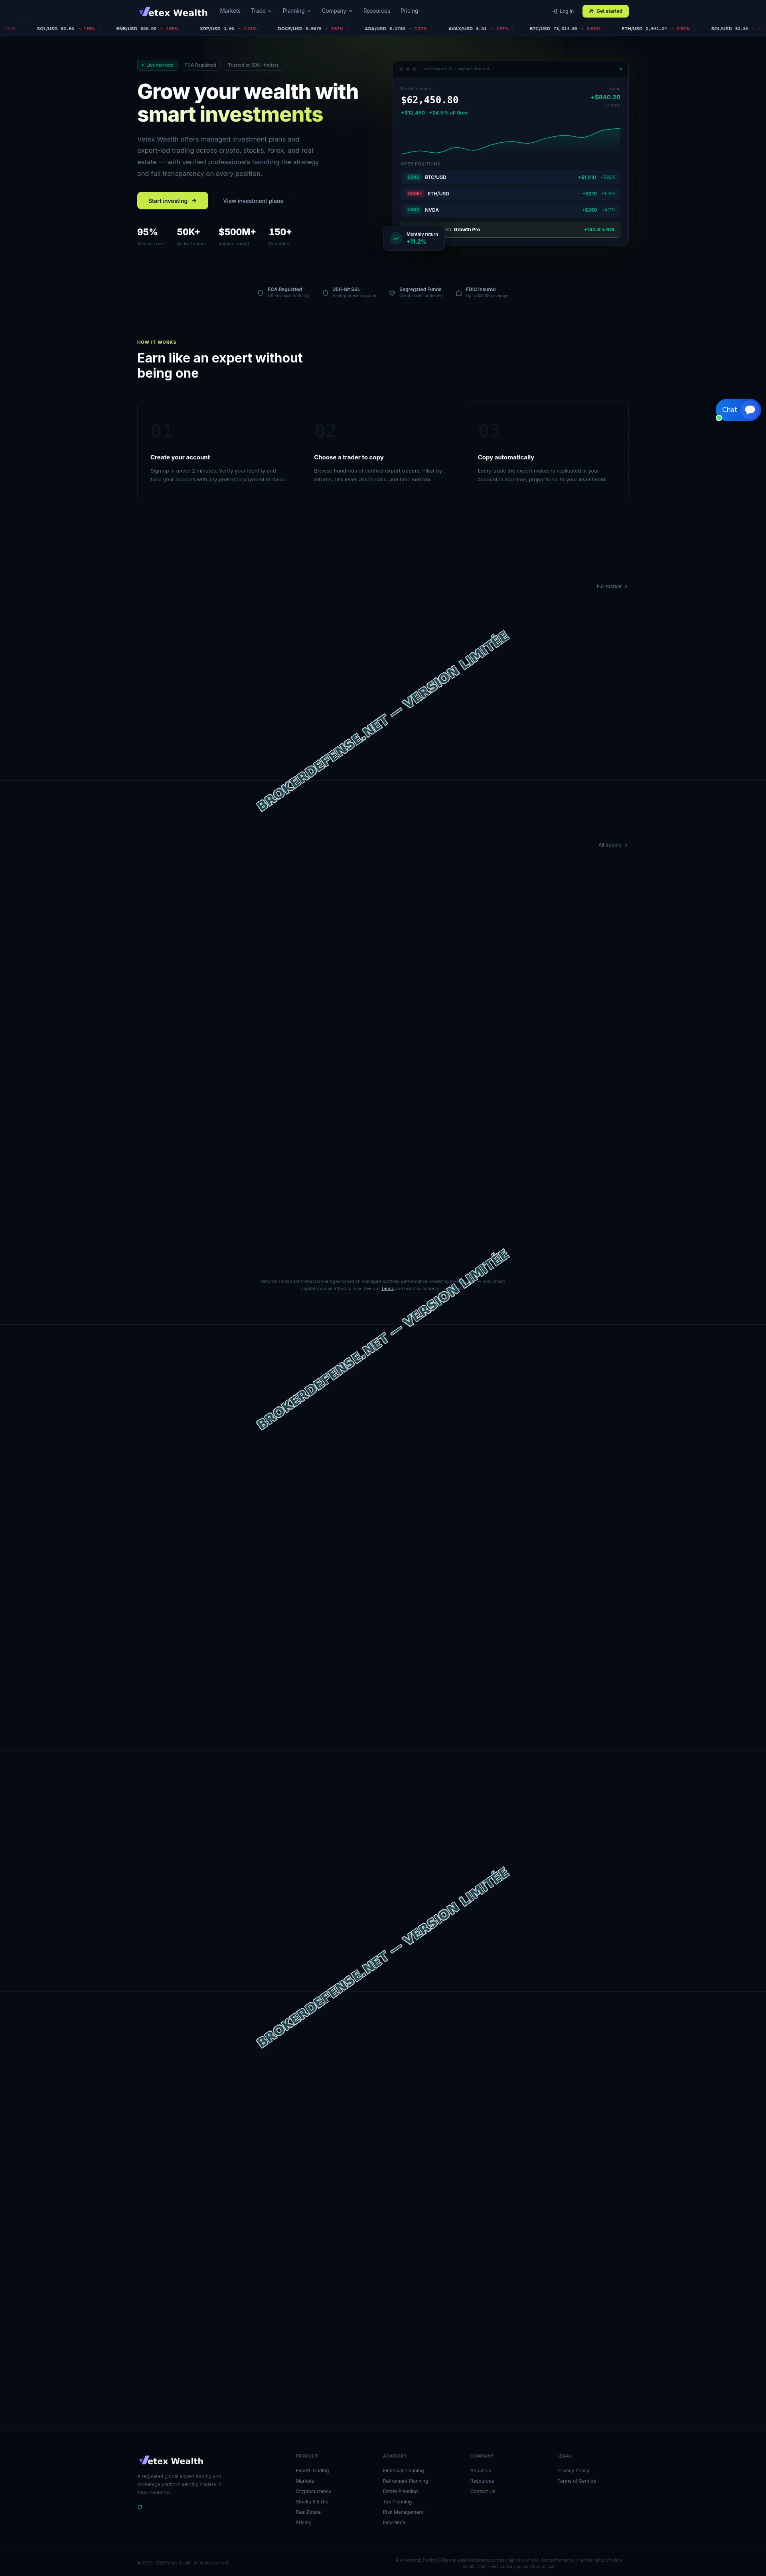
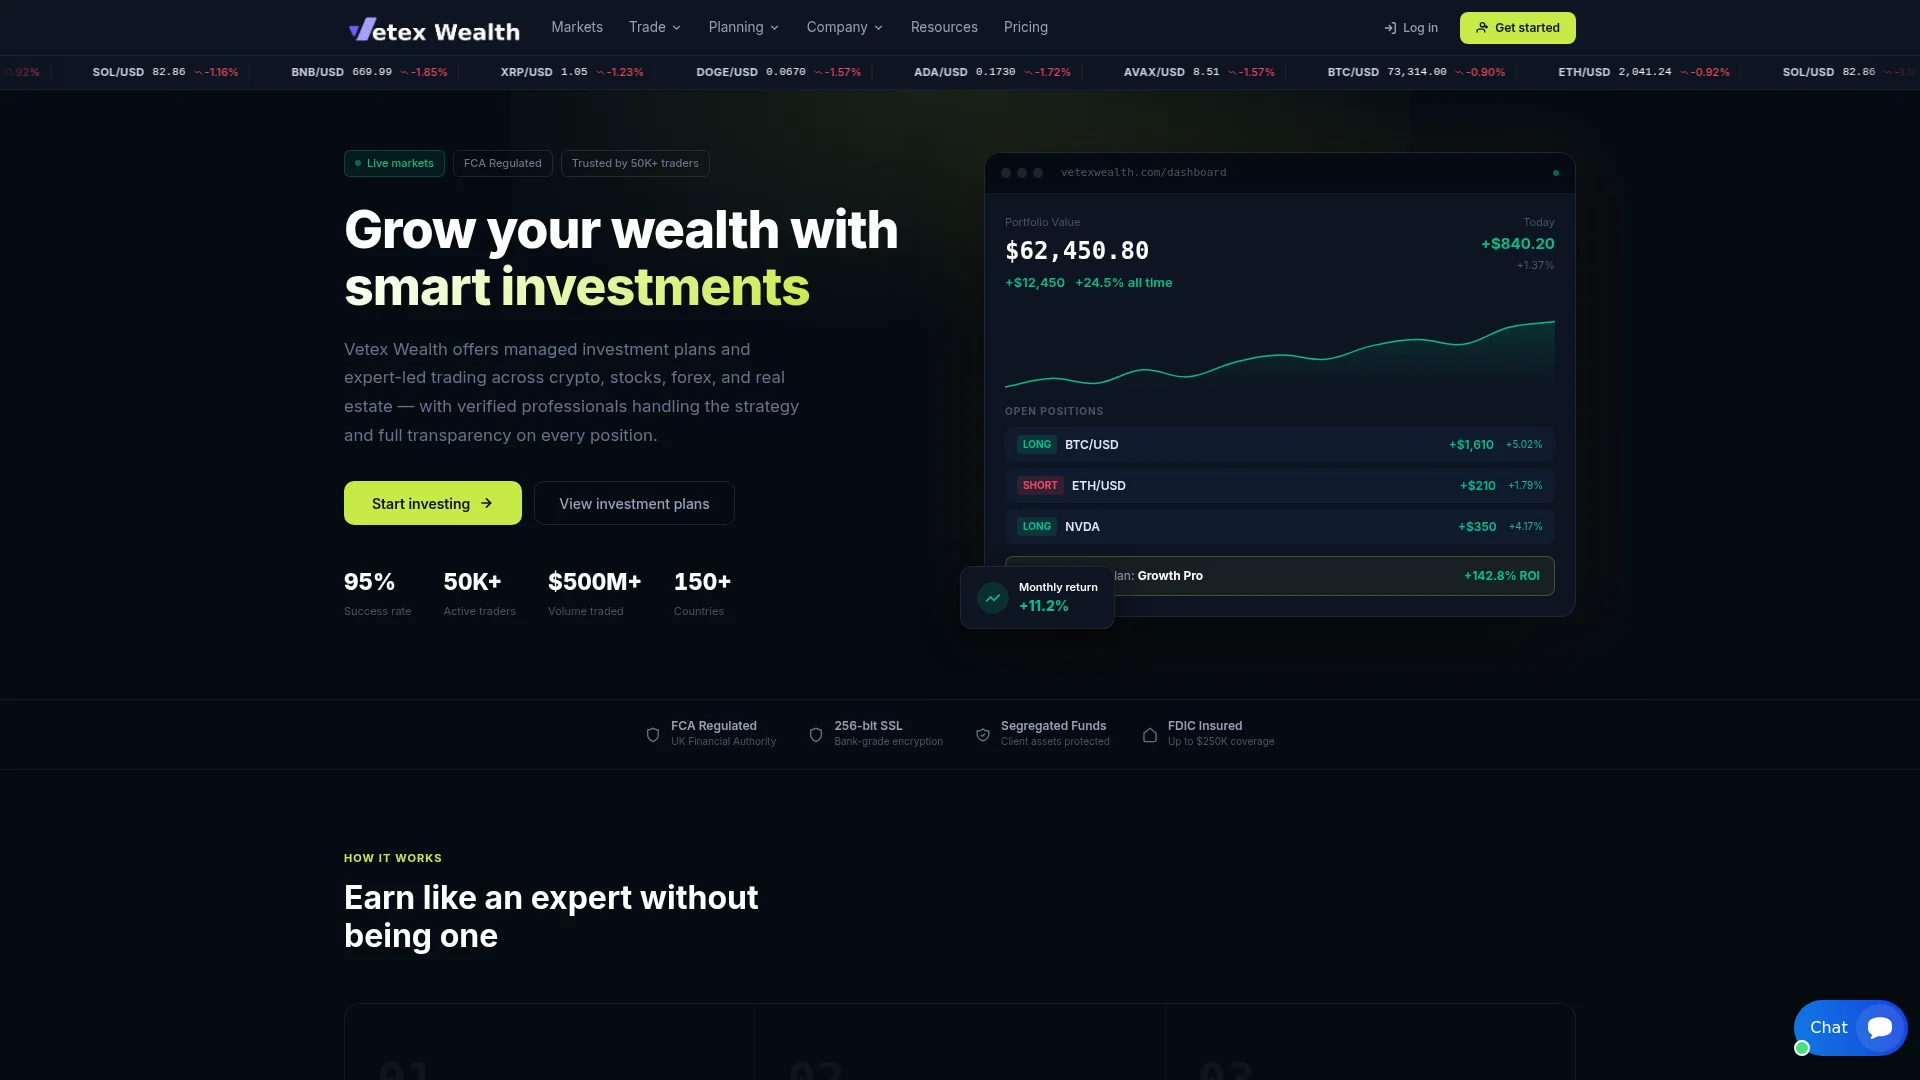
Capture de la vitrine au 12 novembre 2026 : page d’accueil complète, avec les mentions de régulation et les plans de rendement tels que le site les affiche.
Un badge de régulateur et un numéro qui ne correspond à aucun registre
La page d’accueil affiche, en haut de son premier écran, une pastille verte « FCA Regulated » accompagnée de la mention « UK Financial Authority ». Plus bas, quatre vignettes promettent « 256-bit SSL », « Segregated Funds », des fonds clients « protégés », et surtout une assurance « FDIC Insured, up to $250K coverage ». Une autre section assure que la plateforme est « licenciée au Royaume-Uni (FCA), dans l’Union (ESMA), aux États-Unis (SEC) et en Australie (ASIC) ».
Ces quatre autorités ne se cumulent pas par hasard. Un courtier qui les obtiendrait toutes publierait des numéros d’agrément vérifiables un par un. Ici, le pied de page donne un seul identifiant : « FCA Registered · No. PTM-2019-00471 ». Or un numéro de référence de firme britannique se présente sous la forme d’une suite de six chiffres, et non sous celle d’un code alphanumérique de ce type. Surtout, l’autorité elle-même a répondu : la fiche d’avertissement publiée le 9 novembre 2026 indique que cette firme n’est ni autorisée ni enregistrée.
Le détail qui achève de rendre la contradiction mesurable tient à la garantie américaine. Le fonds FDIC couvre les dépôts bancaires aux États-Unis, dans une banque membre, à hauteur de 250 000 dollars par déposant. Il ne couvre ni un compte de trading, ni des crypto-actifs, ni les fonds d’une société de conseil. Une plateforme qui promet des rendements de trading et se réclame dans le même souffle de la FCA, de l’ESMA, de la SEC, de l’ASIC et du FDIC empile des références qui ne s’appliquent pas à son activité. Le procédé du badge arboré sans opérateur identifiable a déjà été observé sur la vitrine aibtctrade que nous avons documentée, où le logotype renvoyait à une plateforme tierce.
Des rendements journaliers de 6 % à 15 % présentés comme un revenu régulier
La page « Investment Plans » déroule quatre offres. « Starter » annonce 6 % de rendement par jour pendant dix jours, pour un capital de 100 à 999 dollars. « Growth » monte à 9 % par jour sur quinze jours. « Growth Pro » à 12 % par jour sur vingt jours. « Elite » à 15 % par jour sur trente jours, sans plafond de capital. Chaque offre précise « Daily payouts » et, pour l’entrée de gamme, « Principal returned ».
Un calcul élémentaire suffit à situer la promesse. Six pour cent par jour sur dix jours, c’est 60 % de gains en dix jours ; quinze pour cent par jour sur trente jours, c’est 450 % sur un mois. Aucun marché liquide ne sert une performance de cet ordre de façon récurrente, et certainement pas en la présentant comme un dû. Le simulateur intégré à la page rend le mécanisme plus explicite encore : pour 1 000 dollars placés sur « Growth », il affiche 90 dollars de profit quotidien, 1 350 dollars de profit total et un solde final de 2 350 dollars.
La vitrine assortit ces chiffres d’une phrase de prudence, « Investing involves risk, only invest capital you can afford to lose », et se décrit comme une équipe d’analystes répartissant l’argent sur « crypto, equities, forex and real estate ». Une clause de risque en bas de page ne neutralise pas une grille de rendements fixes : c’est précisément l’architecture des montages qui paient les premiers retraits avec les versements suivants, jusqu’à ce que la trésorerie ne suive plus.
Un nom déposé le 15 septembre 2026, servi depuis la Suisse
La fiche d’enregistrement du domaine situe l’affaire dans le temps. vetexwealth.com a été créé le 15 septembre 2026 à 07 h 09 UTC, pour une échéance au 15 septembre 2027. La dernière modification de la fiche date du 17 octobre 2026, et le statut affiché est « clientTransferProhibited », le verrou standard qui empêche un transfert de registrar. Le bureau d’enregistrement est Dominet (HK) Limited, entité rattachée à Alibaba Cloud, et les serveurs de noms sont ns111.my-control-panel.com et ns112.my-control-panel.com.
Deux mois et demi d’existence, donc, pour une plateforme qui revendique « plus de 50 000 traders » et « 500 millions de dollars de volume ». La contradiction ne porte pas seulement sur l’ancienneté : elle porte sur la possibilité matérielle des chiffres annoncés. Une plateforme peut croître vite, mais elle ne capitalise pas deux ans et demi de track record « audité » en dix semaines.
L’hébergement complète le tableau. L’adresse 198.251.89.229 appartient au bloc PONYNET-07 déclaré par FranTech Solutions, et la géolocalisation la place à Berne, en Suisse. Le nom inverse du serveur est d6-229.my-control-panel.com : le même domaine que celui des serveurs de noms, ce qui indique une infrastructure tenue par un seul prestataire, du DNS à la machine. Le serveur web est LiteSpeed, il négocie HTTP/3, la session est portée par un cookie PHP « site_sid », et aucun réseau de diffusion de contenu ne s’interpose. Le certificat est un joker Let’s Encrypt de l’autorité YE2, émis le 18 octobre 2026 et valable jusqu’au 16 janvier 2027, couvrant vetexwealth.com et son sous-domaine générique. Ce rythme, un nom neuf et une fiche de régulateur publiée dans les jours qui suivent, est celui que nous avions relevé sur le dossier trade4worldfx.com, où l’écart entre dépôt et avertissement se comptait en semaines.
Consultez la fiche WHOIS complète sur DomainTools pour vérifier les détails d’enregistrement du domaine.
Un dernier détail de datation mérite d’être relevé. Les conditions générales du site portent « Last updated: January 1, 2025 », soit huit mois avant l’enregistrement du nom. Des documents juridiques antérieurs à la naissance du site trahissent un gabarit repris d’une autre opération, réutilisé sans même ajuster la date.
Trois traders, une équipe dirigeante et des avis sans existence vérifiable
La section « Top performing traders » présente trois profils, décrits comme « vérifiés avec un historique de performance en direct ». Marcus Chen, étiquette « Elite », 12 400 abonnés, +142,8 % de rendement total, 87 % de trades gagnants. Sarah Williams, +89,4 %, 79 % de réussite. James Rodriguez, +224,6 %, 82 % de réussite. Aucun de ces trois noms ne renvoie à un compte de courtage identifiable, à une publication, à une interview ou à un quelconque document externe au site.
La page « About » pousse la mise en scène plus loin, avec une direction au complet. Richard Sterling, directeur général, crédité de « plus de vingt ans » dans le trading institutionnel. Angela Park, directrice des investissements, présentée comme ancienne vice-présidente de Goldman Sachs et titulaire d’un doctorat en économie financière. Marcus Webb à la technologie, Priya Sharma au service clientèle. Là encore, aucun de ces profils ne se retrouve dans un registre professionnel, une note de presse ou un annuaire d’entreprise. La mention de Goldman Sachs est un argument affiché par la vitrine, pas un lien établi : nous ne lisons nulle part que cette banque aurait autorisé quoi que ce soit.
Les témoignages suivent le même modèle. « David K., ingénieur retraité » raconte être passé de 5 000 à 14 000 dollars en huit mois. « Emma S., directrice marketing » évoque un portefeuille « restructuré » et +94 %. Les prénoms sont réduits à une initiale, les photos sont des silhouettes génériques, et aucun de ces retours n’est rattachable à un compte vérifiable. Le bandeau de prix, lui, affiche des valeurs figées dans le code de la page pendant que le tableau « Live prices » annonce « Loading live prices… » : le décor de temps réel est peint, pas alimenté.
Un espace client actif, une page « Certificates » absente
Le site ne s’arrête pas à une brochure. Le bouton « Log in » redirige vers app.vetexwealth.com, un sous-domaine distinct qui répond et affiche un écran « Vetex Wealth, Sign In ». L’offre dispose donc d’un portail d’accès, ce qui la distingue des simples pages de capture d’adresses : les personnes qui s’inscrivent se retrouvent face à un espace membre où les versements sont censés apparaître.
Le menu « Company » contient pourtant une entrée « Certificates & Licences, Regulatory compliance », qui devrait documenter les agréments. Nous l’avons demandée : elle rend une erreur 404, comme ses variantes « certifications », « licences » et « regulatory ». La pièce qui devait prouver la régulation n’existe pas, alors que la pastille « FCA Regulated » est visible sur chaque page. Le site compte dix-huit pages visitées, dont les conditions générales, la politique de confidentialité, une page de contact et un formulaire accessible à l’adresse [email protected].
Notre analyse technique relève aussi une pile de bibliothèques d’affichage standard : Tailwind CSS pour la mise en forme, AOS et Intersection Observer pour les animations au défilement, jsDelivr et UNPKG pour la distribution de scripts, les polices Google, et un module de messagerie en direct SmartSupp pour la fenêtre de conversation. Les textes de présentation portent les marques d’une rédaction générée par un modèle de langage : formules lisses, superlatifs empilés, aucune référence datée. Rien de tout cela n’est illégal en soi ; mis bout à bout avec un domaine de dix semaines et un avertissement du régulateur, l’ensemble dessine une vitrine montée rapidement.
Le site est par ailleurs mal noté par les services de réputation. Le service de réputation lui attribue 1 % de confiance, au niveau le plus bas de son échelle : le rapport ScamDoc sur vetexwealth.com ne relève qu’un point positif, la présence d’un certificat de chiffrement, ce qui est le minimum technique et ne dit rien de l’honnêteté de l’exploitant.
Ce que les victimes peuvent réunir, et dans quel ordre
Si vous avez viré de l’argent vers les coordonnées communiquées par Vetex Wealth, la première pièce à produire n’est pas le contrat signé en ligne mais le relevé bancaire qui porte le débit, avec sa date de valeur. Viennent ensuite les échanges avec le conseiller, qu’ils soient passés par la messagerie du site, par courriel à [email protected] ou par une application de conversation, puis les captures de l’espace client montrant le solde affiché et les demandes de retrait restées sans effet. Ces trois blocs constituent le socle : un débit daté, une promesse écrite, une demande honorée nulle part.
Le deuxième volet concerne la banque. Un virement exécuté vers un compte présenté comme un compte de courtage, alors que le bénéficiaire réel diffère de l’annonce, peut être discuté sur le terrain du devoir de vigilance de l’établissement teneur de compte. Cette discussion se prépare avec des pièces, pas avec des convictions : la page que nous consacrons aux poursuites et à la constitution de partie civile détaille la chronologie attendue, du signalement au procureur jusqu’à l’audience.
Sur le plan juridique, la question du remboursement bancaire est traitée dans la vidéo ci-dessous par Maître Anne Bernard-Dussaulx, avocate au barreau de Paris, dont le cabinet revient sur la charge de la preuve et sur les opérations non autorisées.
Trois questions que se posent les épargnants
Non. L’avertissement publié le 9 novembre 2026 par la Financial Conduct Authority indique que cette firme n’est ni autorisée ni enregistrée, et cite vetexwealth.com dans le champ réservé au site internet. La conséquence pratique est double : pas de recours devant le médiateur britannique, pas de couverture du fonds d’indemnisation des services financiers.
Il ne correspond au format d’aucun identifiant de firme britannique, qui prend la forme d’une suite de six chiffres. Aucune fiche de registre ne porte ce code, et l’autorité a par ailleurs écarté le nom. Un numéro d’apparence officielle sans fiche consultable n’a aucune valeur probante.
Non. Six pour cent par jour sur dix jours représentent 60 % de gain, et l’offre haut de gamme annonce 15 % par jour sur trente jours. Aucune stratégie de marché ne produit ce type de rendement de façon récurrente en le présentant comme acquis. Une grille de ce genre décrit un montage où les retraits des premiers participants sont payés par les versements des suivants.
La démarche passe par les pièces : relevé daté du virement, échanges écrits avec le conseiller, captures de l’espace client et demandes de retrait non honorées. Ces éléments permettent d’ouvrir une discussion avec la banque émettrice sur son devoir de vigilance, et de déposer plainte. Plus les pièces sont réunies tôt, plus la trace des fonds reste exploitable.
Ce que l’avertissement du 9 novembre change quand l’argent est déjà parti
La portée de cet avertissement tient à sa date. Il ne s’agit pas d’une mise en garde ancienne qu’un exploitant pourrait présenter comme périmée : la fiche a été publiée il y a trois jours, et elle désigne nommément l’adresse que la vitrine utilise aujourd’hui pour recruter. Concrètement, une personne démarchée cette semaine peut vérifier en une minute, sur le site de l’autorité britannique, que le nom qu’on lui présente a été écarté.
Pour celles et ceux qui ont déjà versé, la vitrine continue de fonctionner et l’espace client de app.vetexwealth.com reste accessible, ce qui laisse une fenêtre utile : figer les preuves maintenant, avant toute modification du site ou suppression des accès. Un compte fermé du jour au lendemain ne rend plus rien de consultable, et c’est souvent à ce moment que les victimes découvrent qu’elles n’ont conservé aucune trace du solde affiché ni des échanges avec le prétendu gestionnaire.
Notre équipe a l’habitude de ces dossiers où la vitrine est soignée, la promesse chiffrée et l’agrément décoratif. Si vous avez effectué un virement vers les coordonnées de Vetex Wealth, ou si un proche s’apprête à le faire, notre service d’aide aux victimes peut examiner votre situation et vous indiquer quelles pièces réunir en priorité.