Sommaire
Une réserve de 14,2 millions de dollars pour vingt-six comptes
La page « Proof of Reserves » de 4 Invest annonce 14 202 191 dollars d’actifs détenus en réserve, présentés comme l’exacte contrepartie des soldes clients. Elle précise aussi, en bas de page, le nombre de comptes engagés dans l’arbre cryptographique qui sert de preuve : vingt-six. Une place de marché qui met en avant « 200+ coins », soixante et onze marchés et une portée mondiale déclare donc, dans le même document, détenir les avoirs de vingt-six clients.
Le tableau qui accompagne ce total est plus parlant encore. Sept lignes d’actifs : 84,5 bitcoins, 1 843,77 ethers, 3 800 016,27 tether, 1 803 951,79 dogecoins, 100 276,74 dollars, 11 820,73 unités d’un titre coté « RKT », et une ligne BNB à zéro des deux côtés. Pour chacune, la colonne « reserves held » recopie au centime la colonne « customer liabilities », d’où un ratio de réserve de 100,00 % partout. Le statut porte le même mot sur toutes les lignes : « Self-reported », c’est-à-dire déclaré par l’entreprise elle-même, en attente d’une attestation indépendante.
Une preuve de réserves qui recopie le passif dans la colonne de l’actif ne démontre qu’une chose : que le tableur est d’accord avec lui-même. La répartition entre stockage froid et portefeuilles chauds porte d’ailleurs la mention « Illustrative » : 13 492 082 dollars annoncés hors ligne, soit 95 %, contre 710 110 dollars en ligne, 5 %, chiffres donnés à titre d’illustration.
La page promet enfin que la plateforme publie les adresses on-chain qui adossent ces montants, « permettant à chacun d’additionner les réserves ». Aucune adresse de portefeuille ne figure sur cette page, ni sur la page de sécurité, ni dans les conditions générales. Une preuve de réserves sans adresse à vérifier n’est pas une preuve : c’est une capture d’écran.
Dernière mise à jour : 11/11/2026
📄 Repères de la capture
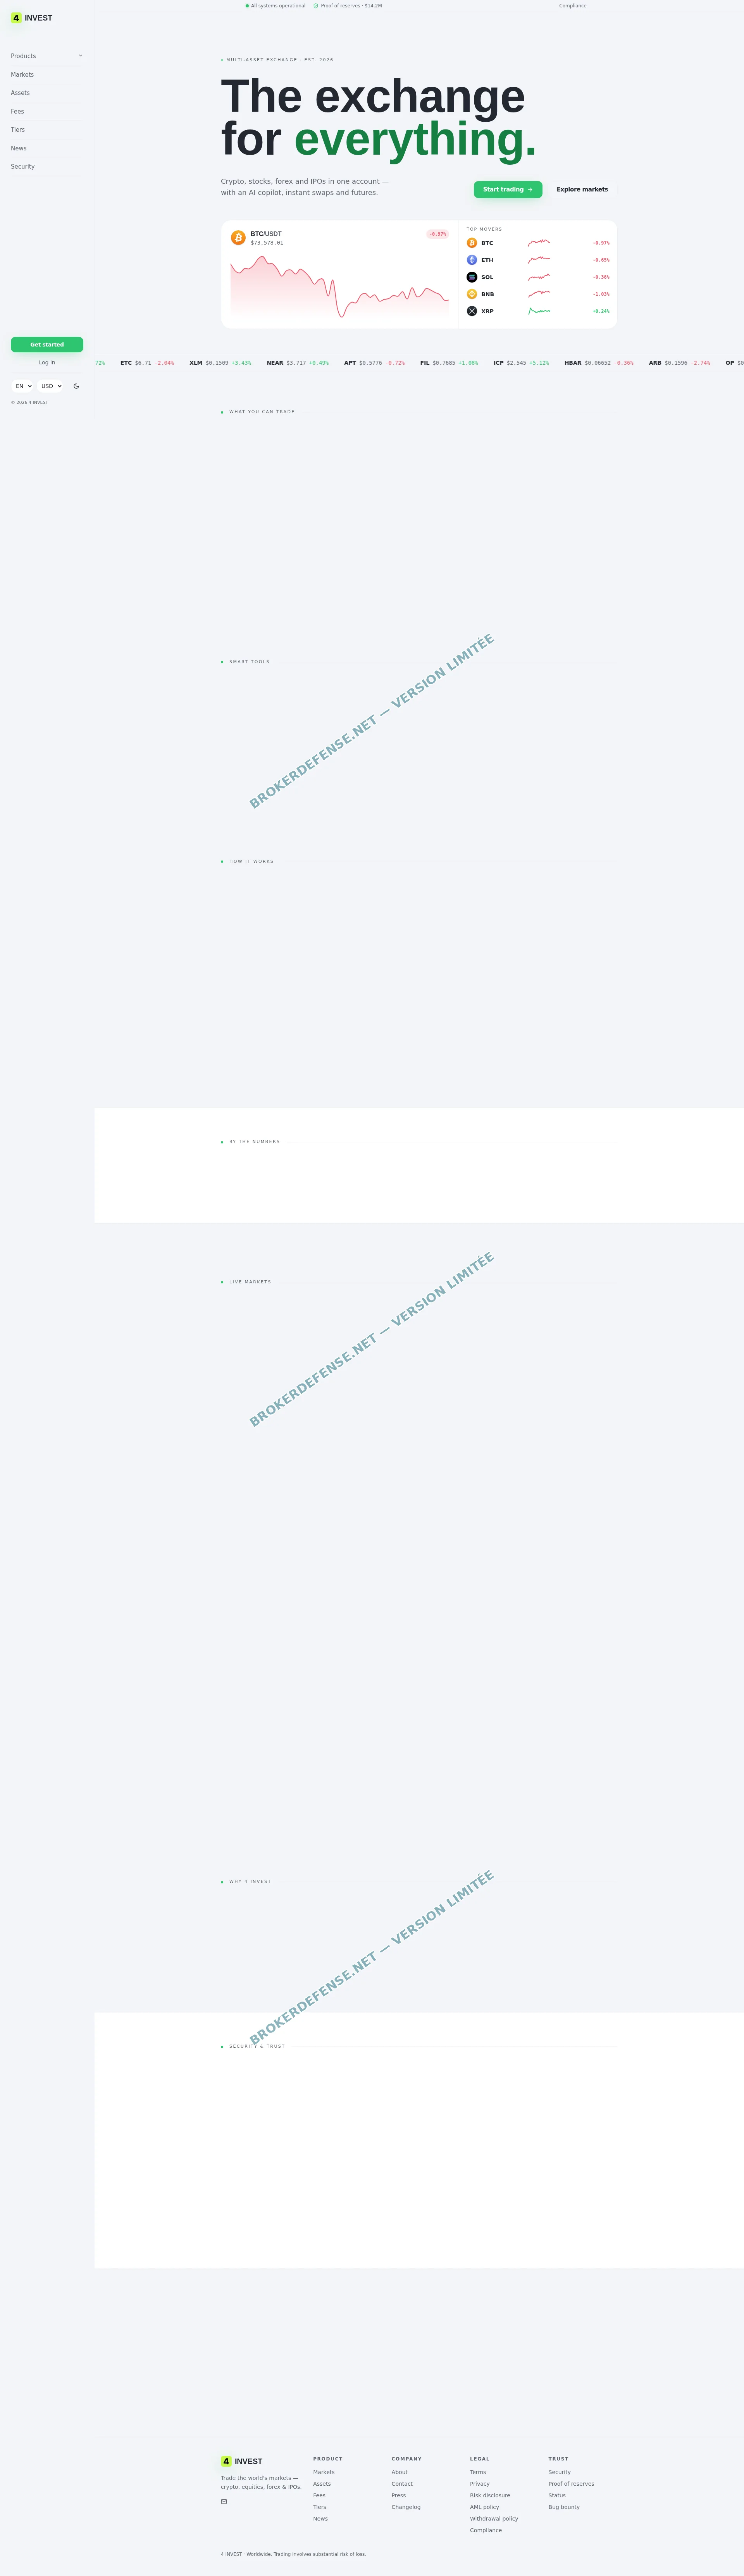
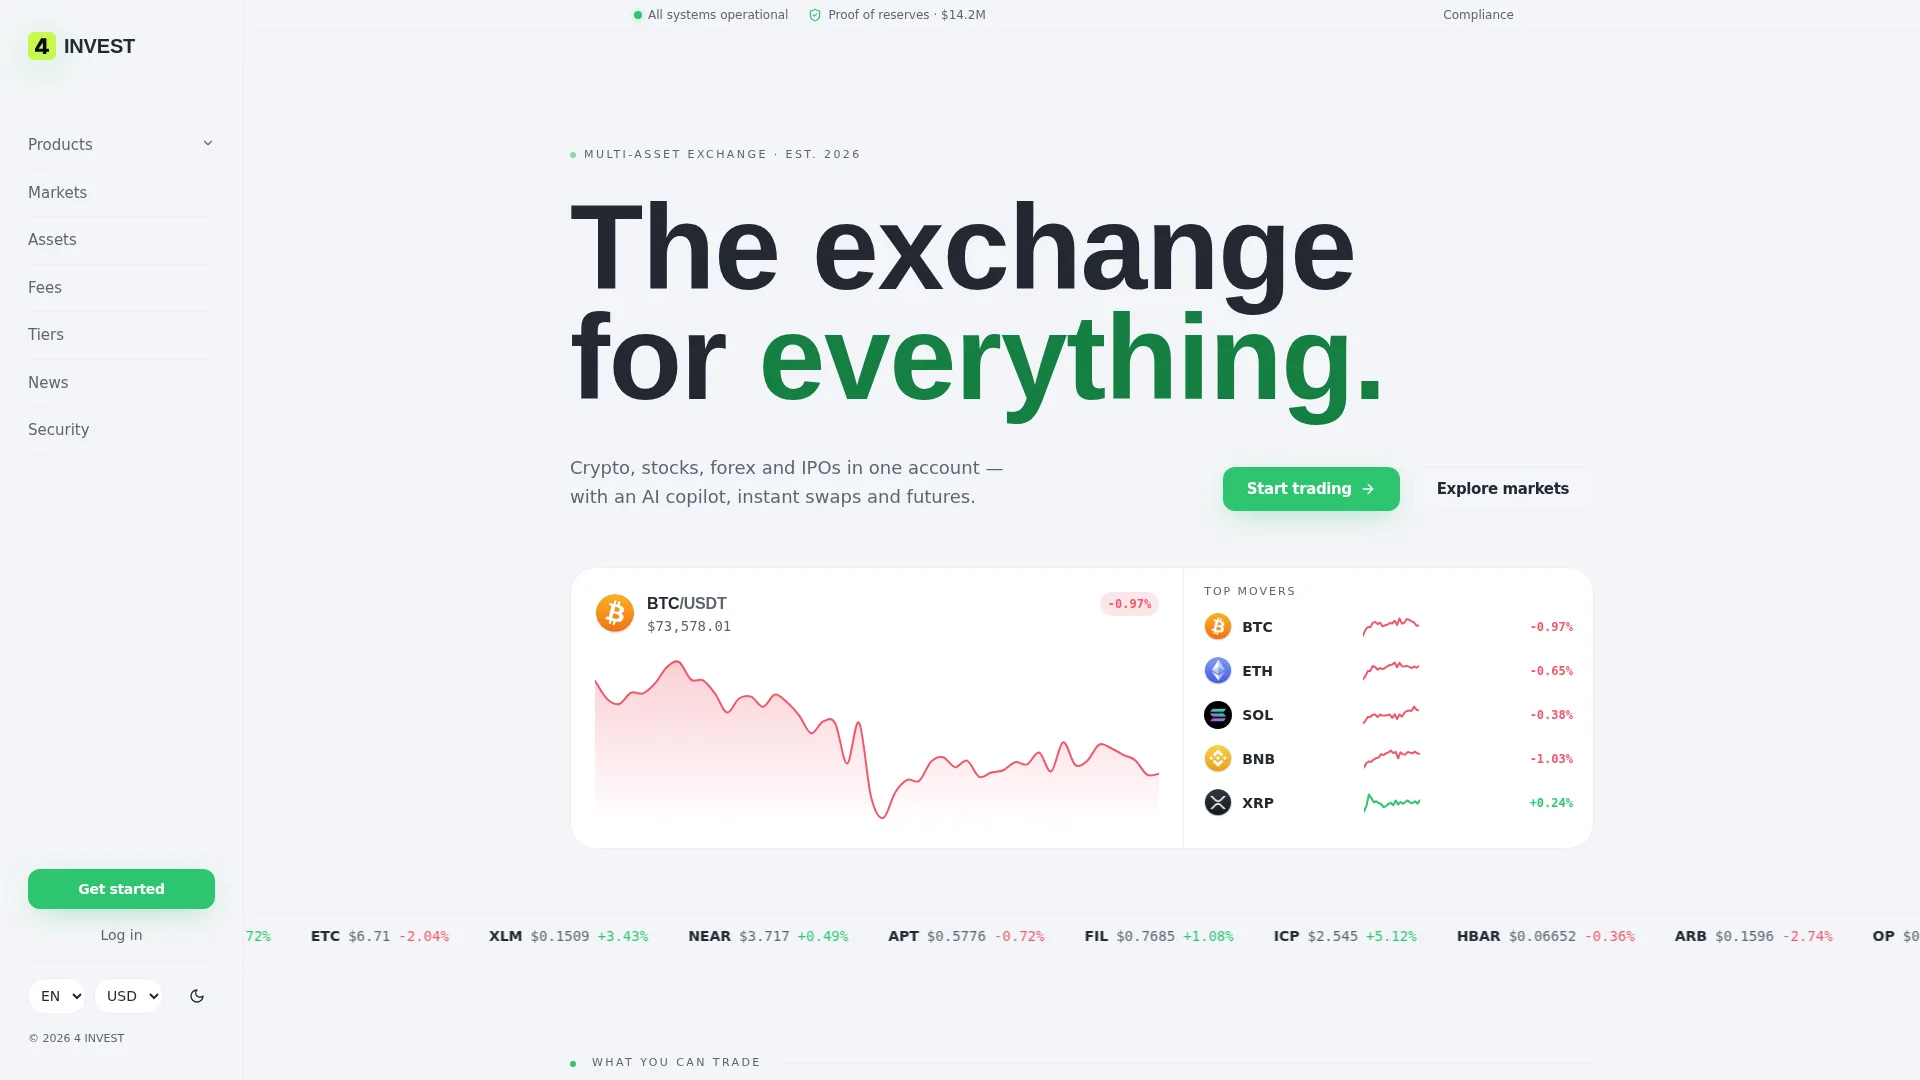
Capture de l’accueil de 4-invest.com, arrêtée le 11 novembre 2026. Trois repères y suffisent : le bandeau « All systems operational » en haut de page, le compteur « Proof of reserves · $14.2M » juste en dessous, et le titre « The exchange for everything. » au-dessus du ruban de cours. Un déposant retrouvera cet écran dans ses propres captures.
Pour une utilisation dans le cadre d’une procédure judiciaire, commandez la version complète sans filigrane.
La racine publiée change chaque nuit, à deux heures du matin
La racine cryptographique affichée le 11 novembre, 20deeab81d1bf396766912ada9ec7d50b362e555671003238eff019ba50a2773, correspond bien à un arbre de vingt-six feuilles. Le service qui alimente cette page conserve un instantané par jour, tous horodatés à 02:00 UTC : 14 770 340,61 dollars le 6 novembre, 14 775 304,81 le 7, 14 727 924,13 le 8, 14 511 619,14 le 9, 14 478 347,78 le 10, puis 14 202 191,21 le 11. En cinq jours, le total recule de 3,8 %, pendant que la même page met en avant une progression de 34,1 % depuis le 14 août.
Les plus anciens instantanés conservés, fin juin, ne portaient que deux feuilles pour 7,1 millions de dollars. L’arbre est donc passé de deux à vingt-six comptes en cinq mois, puis s’est figé à vingt-six alors que le total, lui, continue de bouger de plusieurs centaines de milliers de dollars d’un jour à l’autre. Un chiffre pareil se lit comme un compteur de démonstration : il donne le change sans rien établir.
Rien, dans ces séries, ne relie un montant à un portefeuille réel. Le seul élément contrôlable par un tiers reste la racine, et celle-ci ne prouve qu’une chose : l’existence d’un jeu de soldes. C’est exactement ce que la page reconnaît du bout des lèvres en qualifiant chaque ligne de déclarative.
La conformité s’attribue un agrément « dans n’importe quelle juridiction »
La page « Compliance » contient une phrase qui se passe de commentaire : « 4 Invest is a newly launched platform. It is licensed and registered as a regulated exchange, broker-dealer, or custodian in any jurisdiction. » Comprendre : la plateforme serait agréée et enregistrée comme bourse régulée, courtier ou dépositaire dans n’importe quelle juridiction. Aucune juridiction n’est nommée, aucun régulateur, aucun numéro d’agrément, aucune date d’autorisation.
Le reste de la page décrit un dispositif sérieux sur le papier : approche par les risques alignée sur les recommandations du GAFI, vérification d’identité obligatoire avant les retraits, surveillance des sanctions et des personnes politiquement exposées, liste de régions servies allant de l’Espace économique européen au Japon, et liste de pays interdits. Rien, en revanche, sur l’entité qui exploite le service. La formule employée est « 4 Invest is operated by 4 INVEST » : un nom en capitales, sans forme sociale, sans siège, sans numéro d’immatriculation. Le seul point de contact est une adresse électronique.
Nous avons passé les six listes noires publiées par l’Autorité des marchés financiers, des options binaires aux cryptoactifs : le nom n’y apparaît pas. Une absence d’avertissement ne vaut pas autorisation, et c’est précisément là que le bât blesse. Rien, nulle part, ne rattache 4 Invest à une autorité identifiable, alors que la page revendique un agrément. La différence entre les deux est celle qui sépare une allégation d’un document. D’autres dossiers que nous avons publiés reposent sur le même ressort, avec des sigles inventés ou empruntés, comme AIBTCTRADE et ses deux régulateurs qui n’existent pas.
Un contrat fait de modèles, et deux barèmes de retrait qui se contredisent
Les cinq documents légaux du site, conditions générales, confidentialité, avertissement sur les risques, politique antiblanchiment et politique de retrait, portent tous la même date : le 25 juin 2026, soit le lendemain du dépôt du nom de domaine. Deux d’entre eux se terminent par une phrase qui aurait dû alerter le lecteur : « This document is a template provided for general informational purposes and does not constitute legal advice. » Le document est un modèle fourni à titre d’information, et l’avertissement sur les risques parle même de « template summary ».
Le rattachement juridique tourne à vide. Les conditions sont régies par « les lois applicables à 4 INVEST » et les litiges relèvent « des tribunaux compétents de notre lieu de constitution », lieu qui n’est indiqué nulle part ailleurs dans les douze articles. Un client qui verse des fonds ne peut donc savoir ni quel droit régit son contrat, ni devant quel juge le faire valoir. La clause de responsabilité plafonne par ailleurs l’indemnisation aux frais payés dans les trois mois précédents, ce qui ramène le recours contractuel à quelques dizaines de dollars de commission.
L’assemblage trahit la même précipitation. Les liens du pied de page vers ces documents renvoient tous vers la page « 404 » du site, aux adresses /legal/terms ou /legal/risk-disclosure, alors que les mêmes textes existent à la racine, sous /terms et /risk-disclosure. Une vitrine qui prétend exécuter des ordres en temps réel n’arrive pas à pointer correctement vers ses propres conditions.
Le même contrat porte deux barèmes de retrait incompatibles. La page des frais annonce 10 000 dollars de retrait par jour au palier Standard, 50 000 au Silver, 250 000 au Gold et 1 000 000 au Platinum. La politique de retrait annonce 25 000 dollars par jour et 150 000 par mois au Standard, 75 000 au Silver, 500 000 au Gold, et des limites sur mesure au Platinum. Les deux tableaux ne concordent sur aucun palier.
Le critère d’accès aux paliers change lui aussi d’une page à l’autre : la page des frais parle de montants détenus, à partir de 10 000 dollars pour le Silver, quand la page des paliers parle de volume échangé, à partir de 10 000 dollars également, mais « trade » et non « held ». Sur un site qui facture 0,1 % par ordre, la nuance décide de tout.
La politique de retrait ajoute ce que ces dossiers produisent d’ordinaire, en trois lignes : les comptes non vérifiés ne peuvent pas retirer, une première demande « peut prendre plus de temps » le temps de contrôles complémentaires, toute nouvelle adresse de retrait subit une retenue de 24 à 48 heures. Puis la revue de conformité peut refuser, retarder, geler ou signaler une opération, et l’entreprise précise qu’elle est parfois tenue de ne pas en informer le client. Autrement dit, le jour où un retrait bloque, le document prévoit déjà qu’aucune explication ne sera donnée.
Un guichet de versement ouvert sur une banque de particuliers canadienne
La question du versement, elle, a une réponse très concrète. La base de données qui sert l’application comporte une table des moyens de paiement, et celle-ci répond sans qu’aucun compte soit nécessaire. Deux lignes seulement, toutes deux libellées en dollars canadiens et créées le 31 juillet 2026 : un virement Interac vers une boîte Gmail gratuite, et un virement bancaire vers un compte EQ Bank.
Le titulaire n’est pas une société. C’est un particulier, domicilié en Nouvelle-Écosse, dont la fiche de paiement porte le numéro d’institution 623, le numéro de transit 80002 et un numéro de compte à onze chiffres. Le site héberge le chèque annulé correspondant, téléchargeable à l’adresse /eq-bank-void-cheque.pdf, avec la mention « Void cheque (EQ Bank) ». Un épargnant européen qui envoie des fonds à « 4 Invest » alimente donc, en pratique, un compte personnel ouvert dans une petite ville canadienne.
Nous ne publions ni le nom, ni l’adresse, ni le numéro de compte de ce titulaire : rien n’établit qu’il soit l’organisateur du site plutôt qu’un intermédiaire recruté pour encaisser. Ce que la pièce établit, en revanche, c’est l’écart entre la vitrine et la caisse. D’un côté, une place de marché multi-actifs, quatre langues, un « copilote IA » et une preuve de réserves en millions de dollars ; de l’autre, un compte de particuliers, un chèque annulé scanné et une adresse Gmail. Le même contraste a été documenté le mois dernier sur un dossier bâti sur des adresses de dépôt livrées par sa propre base.
Un nom de six mois posé sur un site archivé depuis 2004
Le nom 4-invest.com a été déposé le 24 juin 2026 chez NameCheap, pour un an, avec les serveurs du registrar et une protection de confidentialité qui rend le titulaire illisible. Le certificat du site a été émis le 29 octobre 2026 par Let’s Encrypt. L’hébergement est assuré par Vercel, sur des adresses 216.150.1.129 et 216.150.16.129. La messagerie passe par Private Email, avec un enregistrement de vérification déposé chez un prestataire d’envoi en masse.
Le domaine, lui, n’est pas neuf : les archives publiques montrent un site dès décembre 2004, puis des versions successives jusqu’en 2024, sur une autre infrastructure et avec un autre objet. Aucune capture de la version actuelle n’y figure. Le nom a donc été repris et remis en service après la dernière archive, sans que rien ne documente ce qu’il montrait avant ce mois-ci. Consultez la fiche WHOIS complète sur DomainTools pour vérifier les détails d’enregistrement du domaine.
L’analyse technique de la page confirme une construction récente et standardisée : une application monopage en React servie par Vite, un backend hébergé chez Supabase, une mesure d’audience Google Analytics 4 sous l’identifiant G-RG2SMVLQH7, un pixel Meta sous l’identifiant 1600589755046802, une remontée d’erreurs Sentry, et une politique de sécurité de contenu stricte qui autorise pourtant la connexion à un portefeuille matériel. Rien de clandestin dans la plomberie : tout est signé par des services grand public, ce qui rend l’absence de société d’autant plus visible.
Les pièces à réunir après un virement chez 4 Invest
Pour un déposant, l’ordre des opérations compte plus que le constat. La première pièce à conserver est l’avis de virement Interac ou l’ordre de virement bancaire, avec sa date, son montant, le libellé du bénéficiaire et la référence de l’opération. La deuxième est le chèque annulé publié par le site, à télécharger avant qu’il ne disparaisse, avec l’horodatage de la consultation. La troisième est la page de preuve de réserves telle qu’elle était ce jour-là, racine cryptographique comprise, et la pagination des documents légaux datés du 25 juin 2026.
Viennent ensuite les échanges avec le service client, courriels et tickets, dans lesquels on trouve souvent la demande de justificatifs d’origine des fonds qui précède le blocage. Ces éléments se réunissent avant toute démarche contentieuse, car ils déterminent la qualification : virement non autorisé, escroquerie, ou fourniture de services de paiement sans agrément. Notre page consacrée au pénal et à la plainte recense ce qu’un enquêteur attend d’un plaignant, et dans quel ordre le présenter.
La fiche ScamDoc du domaine, ouverte sous la référence 2810065, affiche un indice de confiance de 25 % et un signalement récent. Ce score n’a pas valeur de preuve, mais il documente l’antériorité des alertes si un dossier doit être constitué.
Sur le terrain, ces dossiers se jouent d’abord sur les pièces. Maître Anne Bernard-Dussaulx, avocate au barreau de Paris, expose dans l’entretien ci-dessous à quelles conditions une banque peut être tenue de rembourser un virement obtenu par tromperie, et ce qu’elle attend d’un dossier constitué dans les jours qui suivent le paiement.
Les questions posées sur 4 Invest
Aucun régulateur, aucun numéro d’agrément et aucun siège ne sont nommés sur le site. Sa page « Compliance » affirme que la plateforme serait « agréée et enregistrée comme bourse régulée, courtier ou dépositaire dans n’importe quelle juridiction », formule qui ne désigne aucune autorité. L’entité exploitante n’est mentionnée que par un nom en capitales, sans forme sociale ni immatriculation. Une place de marché qui reçoit des fonds sans identifier son exploitant ne donne aucune prise contractuelle à ses clients.
La page publie un total de 14 202 191 dollars et un arbre de Merkle portant sur vingt-six comptes seulement, avec des lignes toutes marquées « Self-reported ». Pour chaque actif, la réserve recopie au centime l’engagement client, ce qui produit mécaniquement un ratio de 100 %. Les adresses de portefeuille promises ne figurent nulle part, et la répartition froid/chaud est explicitement présentée comme illustrative. Il s’agit d’une déclaration, pas d’une attestation.
Les moyens de paiement servis par l’application renvoient à deux canaux canadiens, un virement Interac vers une boîte Gmail et un virement vers un compte EQ Bank ouvert au nom d’un particulier domicilié en Nouvelle-Écosse, avec chèque annulé hébergé sur le site. Aucun compte de société n’apparaît. Un déposant qui a payé par virement bancaire peut donc identifier le bénéficiaire sur son avis d’opération et joindre cette pièce à sa réclamation.
La récupération dépend de la date du versement, du canal utilisé et des pièces conservées. Un virement Interac ou un virement bancaire laisse une trace nominative et datée, exploitable auprès de l’établissement émetteur puis, si nécessaire, dans une plainte pénale. Plus la demande est précoce, plus la banque du bénéficiaire peut encore agir. Notre équipe examine chaque situation sur pièces avant d’engager une démarche.
Ce que le dossier laisse ouvert
Quatre anomalies suffisent à classer ce dossier : un nom déposé le 24 juin 2026, cinq documents légaux rédigés le lendemain, une preuve de réserves qui ne couvre que vingt-six comptes, et un agrément revendiqué sans qu’aucun régulateur soit nommé. Le circuit de l’argent est encore plus simple à décrire : les versements aboutissent sur un compte de particuliers canadien, dont le chèque annulé est hébergé par le site lui-même.
Les personnes concernées sont, dans la plupart des cas, des épargnants abordés par un interlocuteur unique qui les fait monter par paliers, jusqu’au blocage du premier retrait sérieux. Le préjudice se mesure alors en dizaines de milliers d’euros, rarement récupérables sans une trace bancaire exploitable.
Notre équipe évalue gratuitement chaque situation sur pièces, chiffre les montants en jeu et indique quelles démarches restent utiles, avant d’engager la moindre action contentieuse.