Sommaire
Une lettre de moins, et un second passage sur le fichier des autorités
Le 1er octobre 2026, le répertoire public où les autorités françaises consignent les noms non autorisés s’est enrichi d’une ligne au nom de international-fb.com, assortie de deux qualifications : « Crédits livrets paiements assurances » et « Usurpation Professionnel ». Ce fichier commun portait déjà, depuis le 22 novembre 2022, une entrée au nom de internationale-fb.com, soit la même graphie augmentée d’un « e » : celle-ci avait été consignée sous l’enseigne « IFBANK / IFB », avec la première de ces deux qualifications. Deux noms, une lettre d’écart, un même libellé d’activité.
Cette parenté n’est pas une ressemblance d’annuaire. Le nom le plus récent a été déposé le 9 juillet 2026 ; le plus ancien a changé de statut au registre le même jour. Un schéma que nous avons déjà rencontré : à la fin du mois de septembre, nous documentions bpiannual.com, un autre couple de noms issus d’un dépôt unique, successivement immobilisés puis portés sur les listes des autorités.
L’inscription du 1er octobre 2026 désigne le nom lui-même, sans adresse de courriel associée. Le libellé « Usurpation Professionnel » est, lui, le plus explicite des deux : il signifie que la vitrine s’est réclamée d’une qualité professionnelle qu’elle ne détient pas, en l’espèce celle d’un établissement habilité à recevoir des fonds du public.
Dernière mise à jour : 01/10/2026
📄 Document
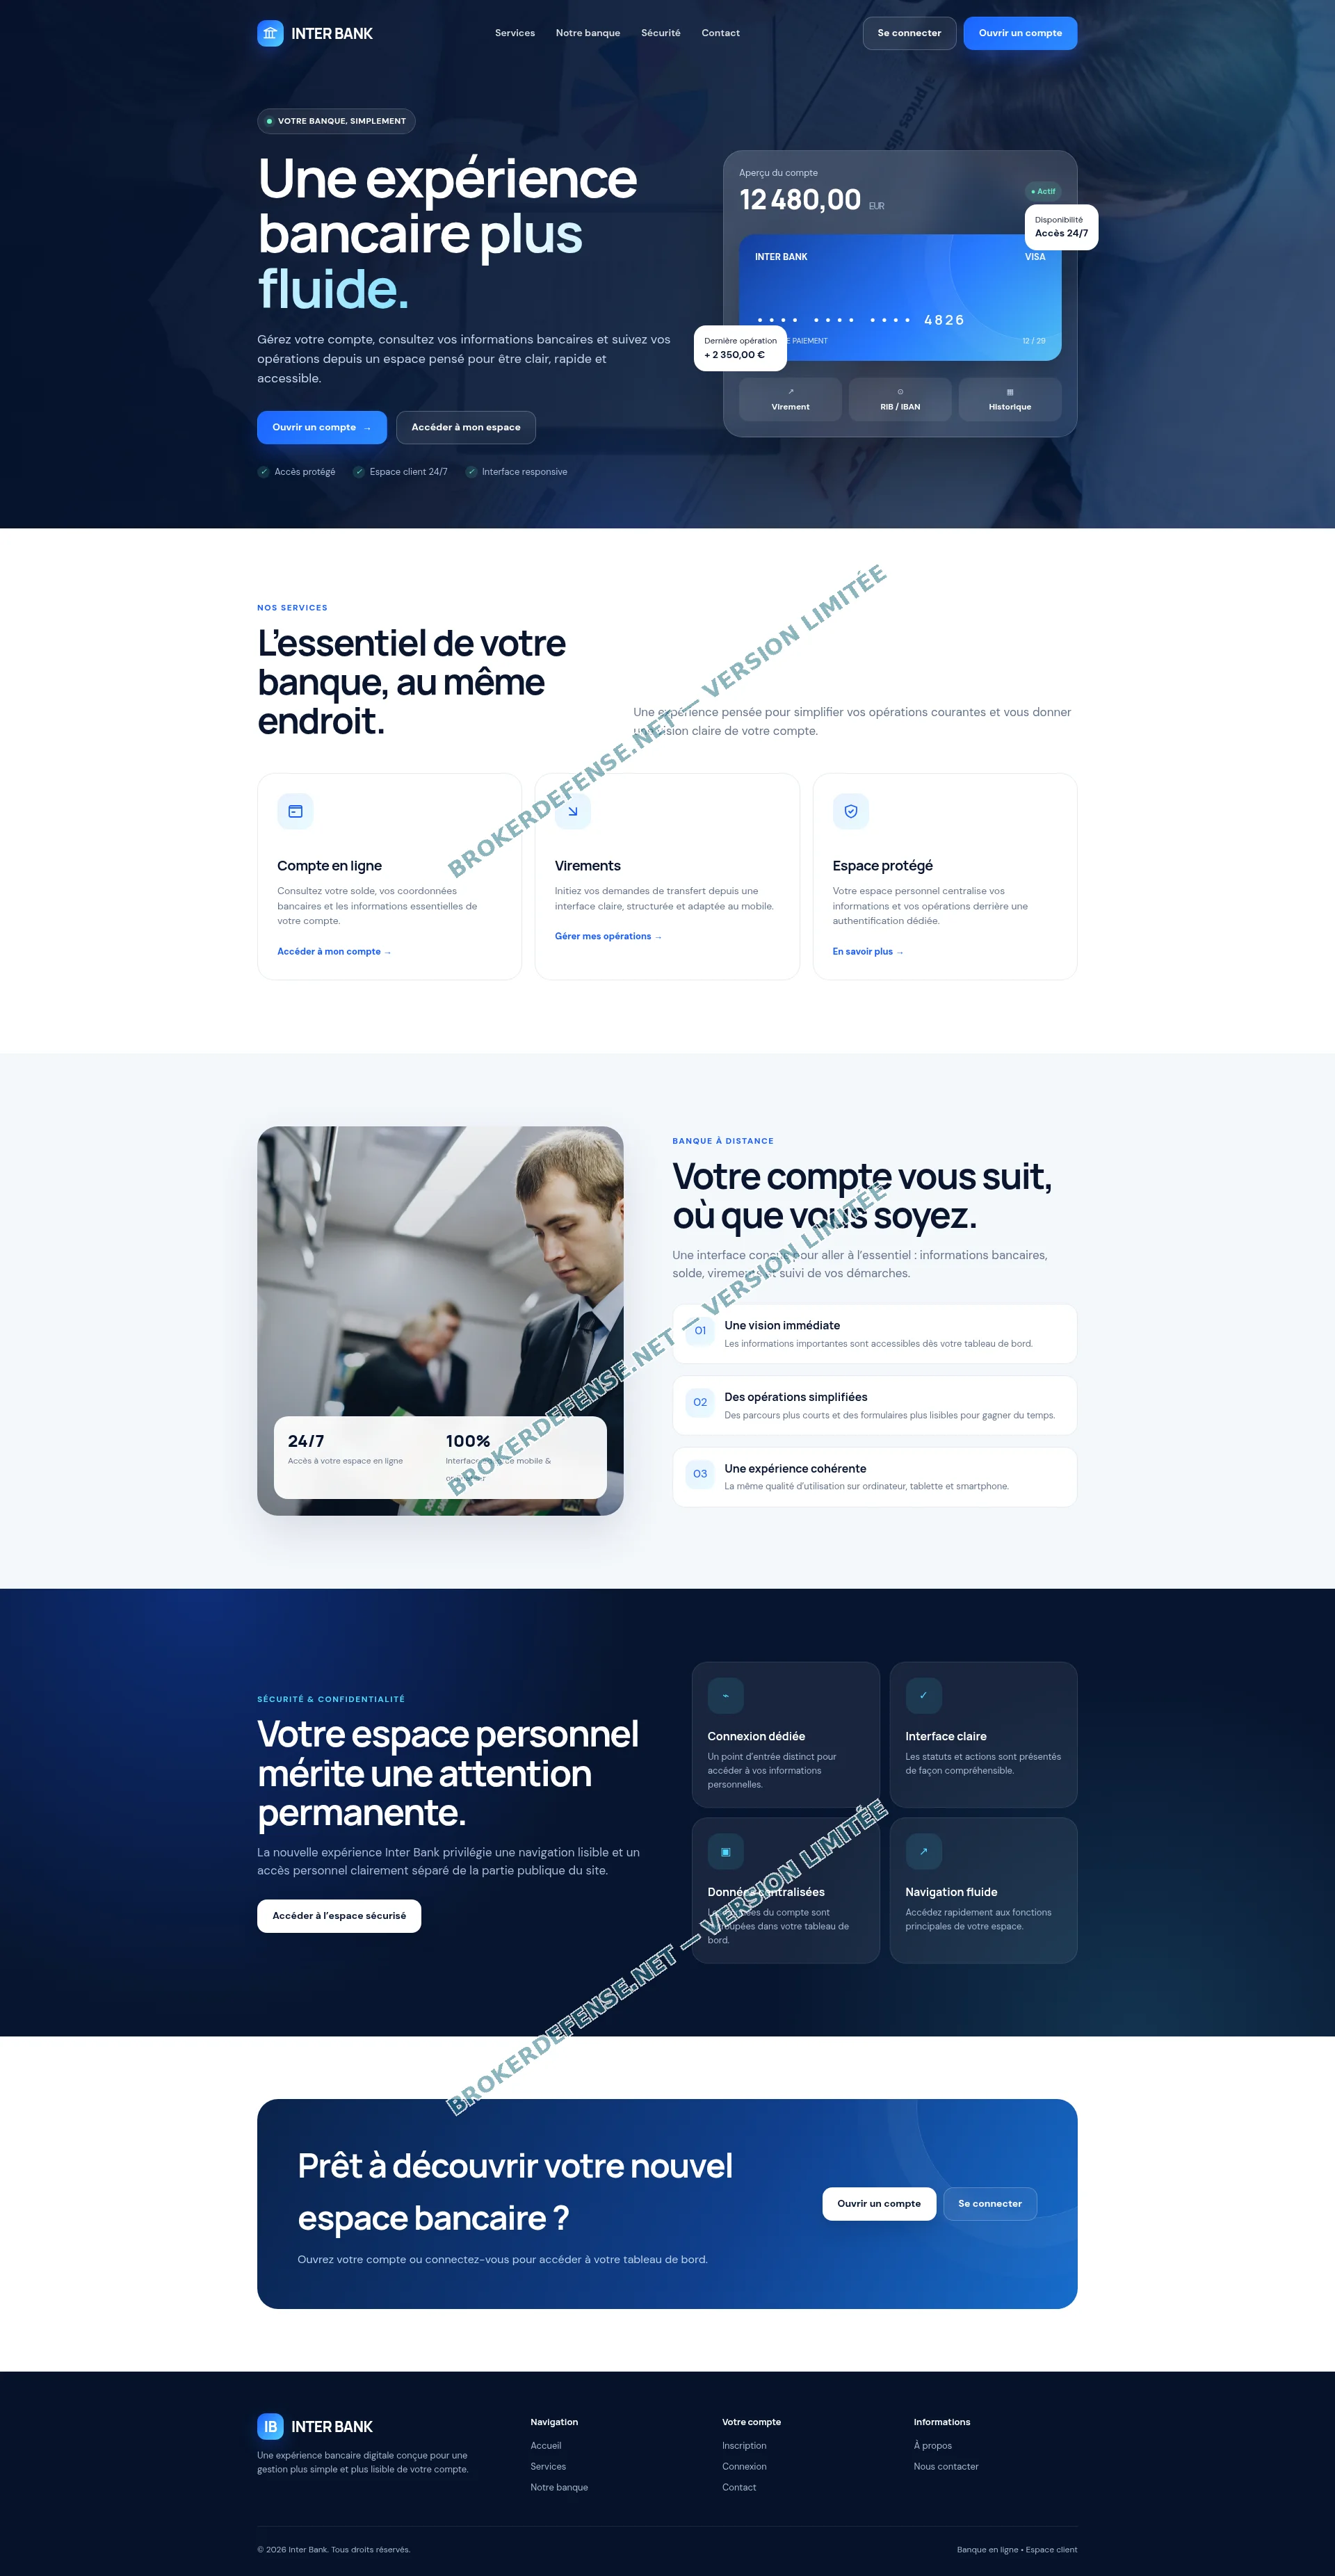
BrokerDefense met gratuitement à disposition la capture de la page servie par international-fb.com, réalisée le 1er octobre 2026. Y figurent l’en-tête « INTER BANK », les deux boutons d’ouverture de compte et de connexion, ainsi qu’un aperçu de compte affiché avec un solde de 12 480,00 EUR et une carte de paiement : de quoi reconnaître l’interface, appuyer un dossier ou alerter un proche.
Pour une utilisation dans le cadre d’une procédure judiciaire, commandez la version complète sans filigrane.
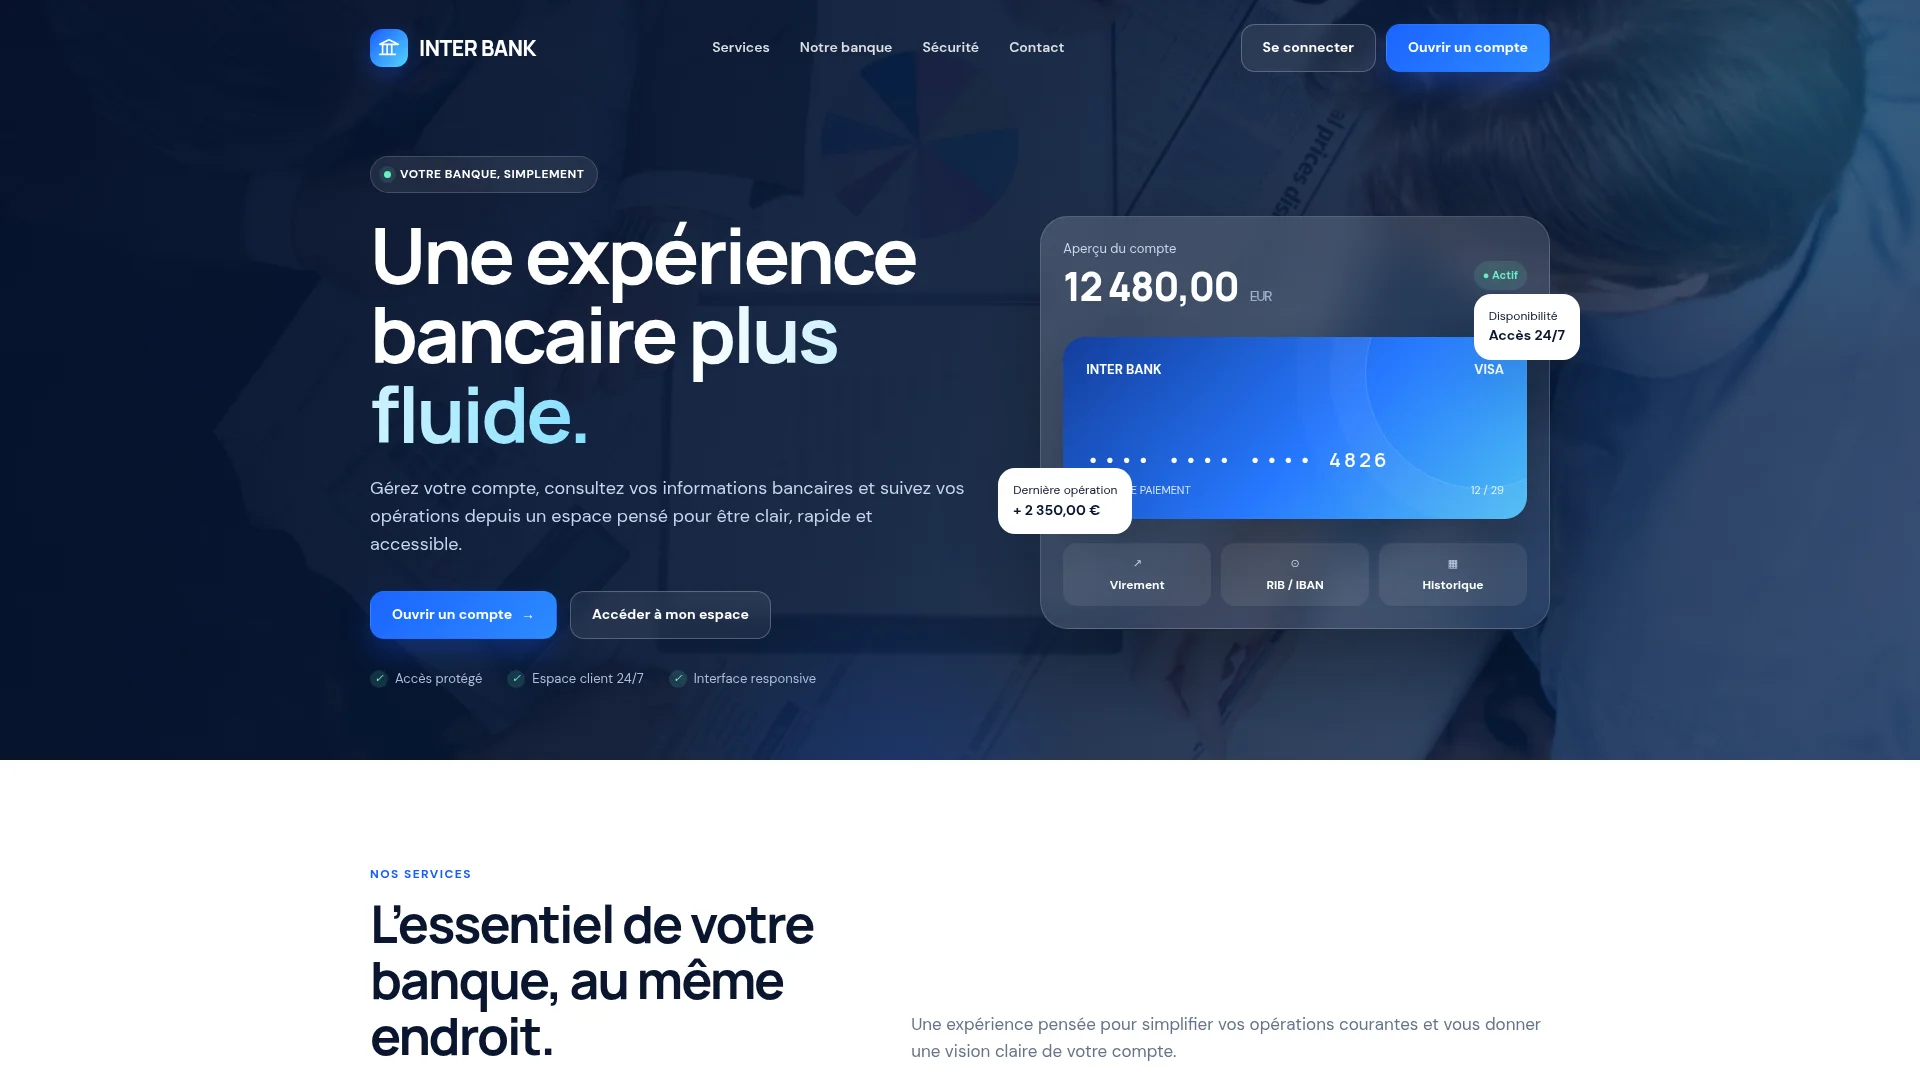
Ce que la vitrine « INTER BANK » demande au visiteur
Le domaine n’est pas un nom dormant. Interrogé le 1er octobre 2026, il répond et sert une page d’accueil construite autour d’une promesse unique : « Votre banque, simplement ». Sous ce titre, une maquette d’espace client montre un solde de 12 480,00 EUR, une carte de paiement numérotée se terminant par 4826 et une ligne d’opération créditée de 2 350,00 EUR. Rien de tout cela ne correspond à un compte réel : ce sont des vignettes statiques, écrites en dur dans la page.
Les deux appels à l’action mènent à deux formulaires. Le premier, accessible depuis le bouton de connexion, réclame une adresse de courriel et un mot de passe. Le second, présenté comme une ouverture de compte, est nettement plus gourmand : il demande la civilité, la date de naissance, le nom, le prénom, l’adresse postale complète, le code postal, la ville, le pays, un numéro de téléphone, un numéro de télécopie, une adresse de courriel, puis un mot de passe et sa confirmation. Un contrôle anti-robot est posé en tête de formulaire. La page précise enfin que « vos informations sont utilisées pour la gestion de votre espace client ».
Aucune des pages parcourues ne nomme une société, un numéro d’immatriculation, un siège social ou une autorisation. La vitrine ne dit nulle part qui reçoit les fonds, ni où ils sont déposés. Un établissement qui recueille une identité complète, une date de naissance et un numéro de téléphone avant toute relation contractuelle est en mesure de constituer un dossier nominatif sur chaque visiteur ; un matériau qui sert ensuite au démarchage sous une autre identité, ou à la revente.
Le dépôt du nouveau nom, et le gel de celui qui l’a précédé
Le fichier des enregistrements en .com situe le dépôt de international-fb.com au 9 juillet 2026, à 23 h 29 UTC, pour une échéance fixée au 9 juillet 2027. Le nom est déclaré sous le statut « client transfer prohibited », la protection standard qui empêche tout changement de bureau d’enregistrement sans l’accord du titulaire. L’enregistrement a été pris chez Hostinger, opérateur identifié par le numéro IANA 1636, et la résolution est assurée par les deux serveurs de noms du service de noms de ce même prestataire. Le déposant, lui, reste masqué : aucune identité, aucune société, aucune adresse ne sort de la fiche.
Le nom plus ancien, internationale-fb.com, raconte une histoire différente. Déposé le 3 octobre 2018, il portait une échéance au 3 octobre 2026. Son dernier changement au registre est daté du 9 juillet 2026, le jour même du dépôt du nouveau nom, et il porte désormais deux statuts : l’interdiction de transfert, et surtout une suspension décidée par le bureau d’enregistrement, qui retire le nom de la zone de résolution. Interrogé ce 1er octobre 2026, internationale-fb.com ne renvoie plus aucune adresse. Consultez la fiche WHOIS complète sur DomainTools pour vérifier les détails d’enregistrement du domaine.
Leur dépôt chez le même opérateur, leurs serveurs de noms communs et la simultanéité des dates ne suffisent pourtant pas à décrire le procédé. Le rapprochement le plus direct reste le contenu : ce que servait le nom suspendu jusqu’au mois d’avril 2026, et ce que sert le nom actif aujourd’hui, porte la même enseigne. L’évaluation publique de la vitrine, consultable sur l’annuaire de confiance ScamDoc, la place à 25 % de confiance.
Les pages secondaires ont gardé l’enseigne d’origine
La page d’accueil a été refaite, mais toutes les pages ne l’ont pas suivie. Les adresses de contact et de présentation servent encore un gabarit antérieur, dont la marque est inscrite en clair dans le titre technique du document : l’une s’intitule « FIRSTBANK », l’autre « INTERBANK », et l’en-tête de navigation y affiche le seul mot « BANK ». Ce sont les restes d’une première version du site, jamais nettoyés.
Un constat internet certifié, dressé en 2023 sur la variante avec un « e », permet de mesurer l’écart. La copie conservée montre une vitrine signée « international first bank », dont la page de mentions légales revendiquait un capital de plus de 584 millions d’euros, l’agrément de l’autorité bancaire française en qualité d’établissement de crédit et de prestataire de services d’investissement, et le concours de deux mandataires de bourse nommément cités. Aucune de ces affirmations ne repose sur un document vérifiable, et aucune n’apparaît dans une source publique. La même signature se retrouve, en avril 2026, sur la dernière copie publique du nom aujourd’hui suspendu : l’enseigne y était déjà « INTER BANK ». Entre l’ancien domaine et le nouveau, le décor a été modernisé ; le mensonge, non.
Une série d’établissements baptisés du même adjectif
La ligne du 1er octobre 2026 n’est pas isolée dans le répertoire. Une recherche sur l’adjectif commun aux deux noms y fait apparaître vingt-neuf entrées, dont une longue série d’établissements qui ne sont pas des banques : « UNIT BANK INTERNATIONAL », « IBF », « GLOBAL BANK INTERNATIONAL », « SOFT INTERNATIONAL BANK », « CORPORATE UNITED BANK », « SHORE INTERNATIONAL BANK », « MILLENIUM INTERNATIONAL BANK », ou encore « SOLO BANK INTER ». La plupart portent la même qualification que international-fb.com, celle des activités de crédit, d’épargne, de paiement et d’assurance.
Rien, dans les documents consultés, n’établit que ces lignes relèvent d’un même exploitant. Ce qu’elles partagent, c’est un procédé et un vocabulaire : un adjectif rassurant, un nom d’établissement composé de toutes pièces, et une qualification unique qui les range dans la même famille. Le 28 septembre 2026, nous consacrions un dossier à bdlcic.com, une vitrine qui recopiait jusqu’à la présentation d’une banque suisse existante.
Reprendre la main après un virement vers cette vitrine
Les personnes qui ont alimenté un compte présenté comme celui d’international-fb.com doivent d’abord figer ce qu’elles ont sous les yeux : l’ordre de virement daté, le relevé de la banque émettrice, les échanges écrits avec l’interlocuteur qui a piloté l’opération, et les pages du site telles qu’elles s’affichaient au moment des faits. La date compte : chaque jour qui passe rend la trace plus difficile à retrouver, notamment lorsque les échanges passaient par une messagerie chiffrée ou par un formulaire interne.
La deuxième étape est bancaire. Un virement vers un établissement dépourvu d’autorisation peut, dans certaines conditions et dans un délai bref, être rappelé auprès de la banque qui l’a exécuté. Plus la demande est déposée tôt, plus la chance d’immobiliser les fonds avant leur transfert définitif est élevée. La troisième étape est judiciaire : les faits décrits relèvent d’une plainte, et la marche à suivre comme les pièces à joindre sont détaillées dans notre page consacrée au dépôt d’une plainte.
Notre rédaction a interrogé Maître Denitza Gueorguieva, dont le barreau de rattachement est celui de Lyon, sur ce qu’une personne dépouillée par un établissement imaginaire peut encore tenter devant un tribunal. Son intervention est filmée ci-dessous.
Les questions posées sur international-fb.com
Ce sont deux noms distincts, déposés à huit ans d’intervalle, mais ils portent la même enseigne et figuraient tous les deux sur le fichier des autorités. Le second, déposé en 2018, a été suspendu par son bureau d’enregistrement et ne renvoie plus aucune adresse. Le premier, déposé le 9 juillet 2026, est celui qui répond aujourd’hui. La différence de graphie tient à une seule lettre, ce qui suffit à créer un nom juridiquement nouveau.
Il faut réunir sans attendre l’ordre de virement daté, le relevé de la banque émettrice, la copie des échanges avec l’interlocuteur et les captures du site tel qu’il s’affichait. Ces pièces se remettent ensuite à la banque qui a exécuté l’opération, pour tenter un rappel des fonds, et à l’autorité judiciaire dans le cadre d’une plainte. Chaque élément de chronologie compte, car la démonstration repose sur la date de l’engagement et sur celle des versements.
Non. Un établissement qui collecte des dépôts et propose des crédits doit être agréé et identifiable par un numéro d’immatriculation et un siège vérifiables. Une vitrine qui se présente comme une banque sans publier ni société titulaire, ni agrément, ni adresse, ne relève d’aucun statut bancaire : elle ne peut, au mieux, qu’imiter la présentation d’une banque réelle auprès de personnes qui ne disposent d’aucun moyen de contrôle.
La suite d’international-fb.com est celle de beaucoup de vitrines construites pour durer le temps d’une collecte : un nom neuf, un décor bancaire crédible, un formulaire qui engrange des identités, et une enseigne héritée d’un site déjà consigné. Faire chiffrer son dossier avant d’engager le moindre euro reste le seul contrôle qui ne coûte rien, et il se prend avant l’ouverture du compte, pas après le premier versement.