Sommaire
Deux ports muets, un nom payé jusqu’au 25 août 2027
Le 2 novembre 2026, en fin de journée, la zone publique répond encore : online-nova.com et sa variante www renvoient l’adresse 87.236.16.177. Les deux ports qui servent le web, le 80 et le 443, restent pourtant muets, y compris après trois tentatives espacées et deux identités de navigateur différentes. Aucune page, aucun code d’erreur du serveur, aucune redirection : le silence complet, celui d’une machine qui n’écoute plus.
Le registre du domaine raconte autre chose. La création remonte au 25 août 2025 à 15 h 32 UTC, l’échéance est fixée au 25 août 2027, le bureau d’enregistrement est Beget LLC et le nom porte le verrou de transfert habituel. Aucune procédure de rédemption, aucun effacement : ce nom est payé pour vingt-et-un mois encore. La dernière écriture au registre date du 27 juin 2026.
Cette combinaison mérite qu’on s’y arrête. Un nom enregistré n’est pas un site en activité : ce sont deux contrats distincts, chez deux prestataires souvent différents. Ici, l’enregistrement tient, l’hébergement a cessé de répondre. Il suffit d’une modification de zone pour que la même adresse pointe demain vers une autre machine, sans que le nom change d’une lettre. Consultez la fiche WHOIS complète sur DomainTools pour vérifier les informations d’enregistrement du domaine.
Dernière mise à jour : 02/11/2026
📄 Document
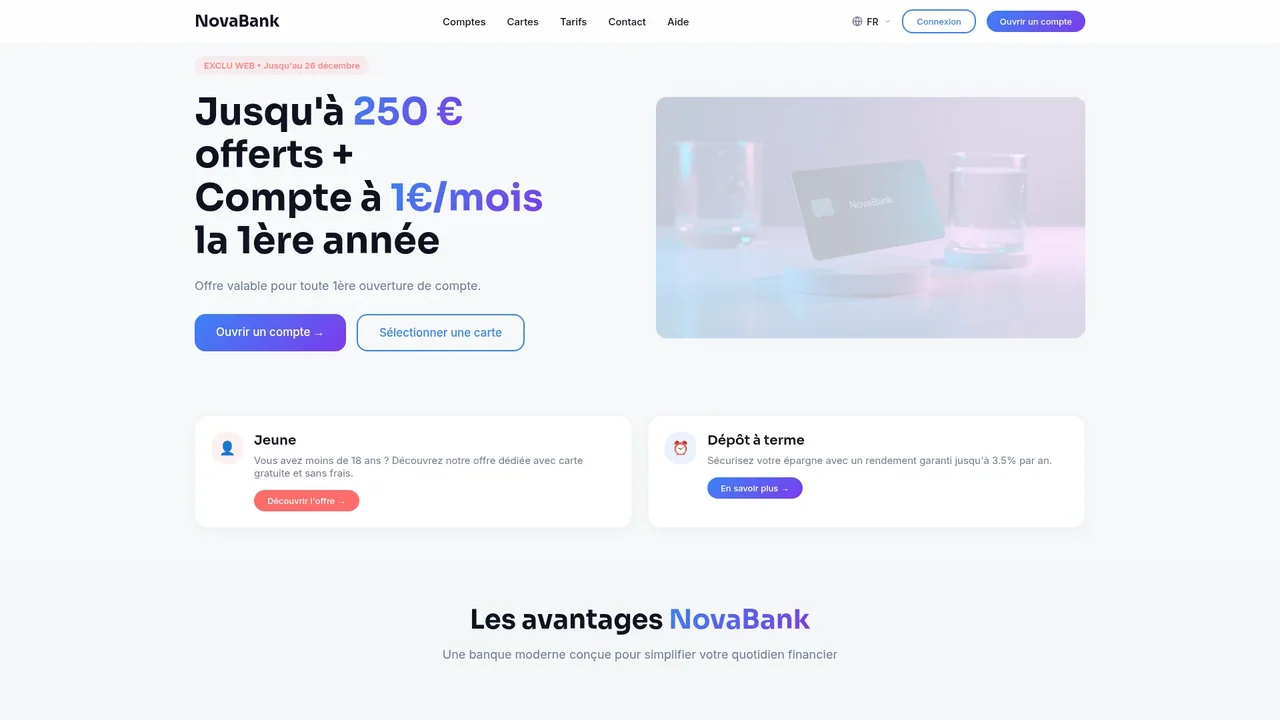
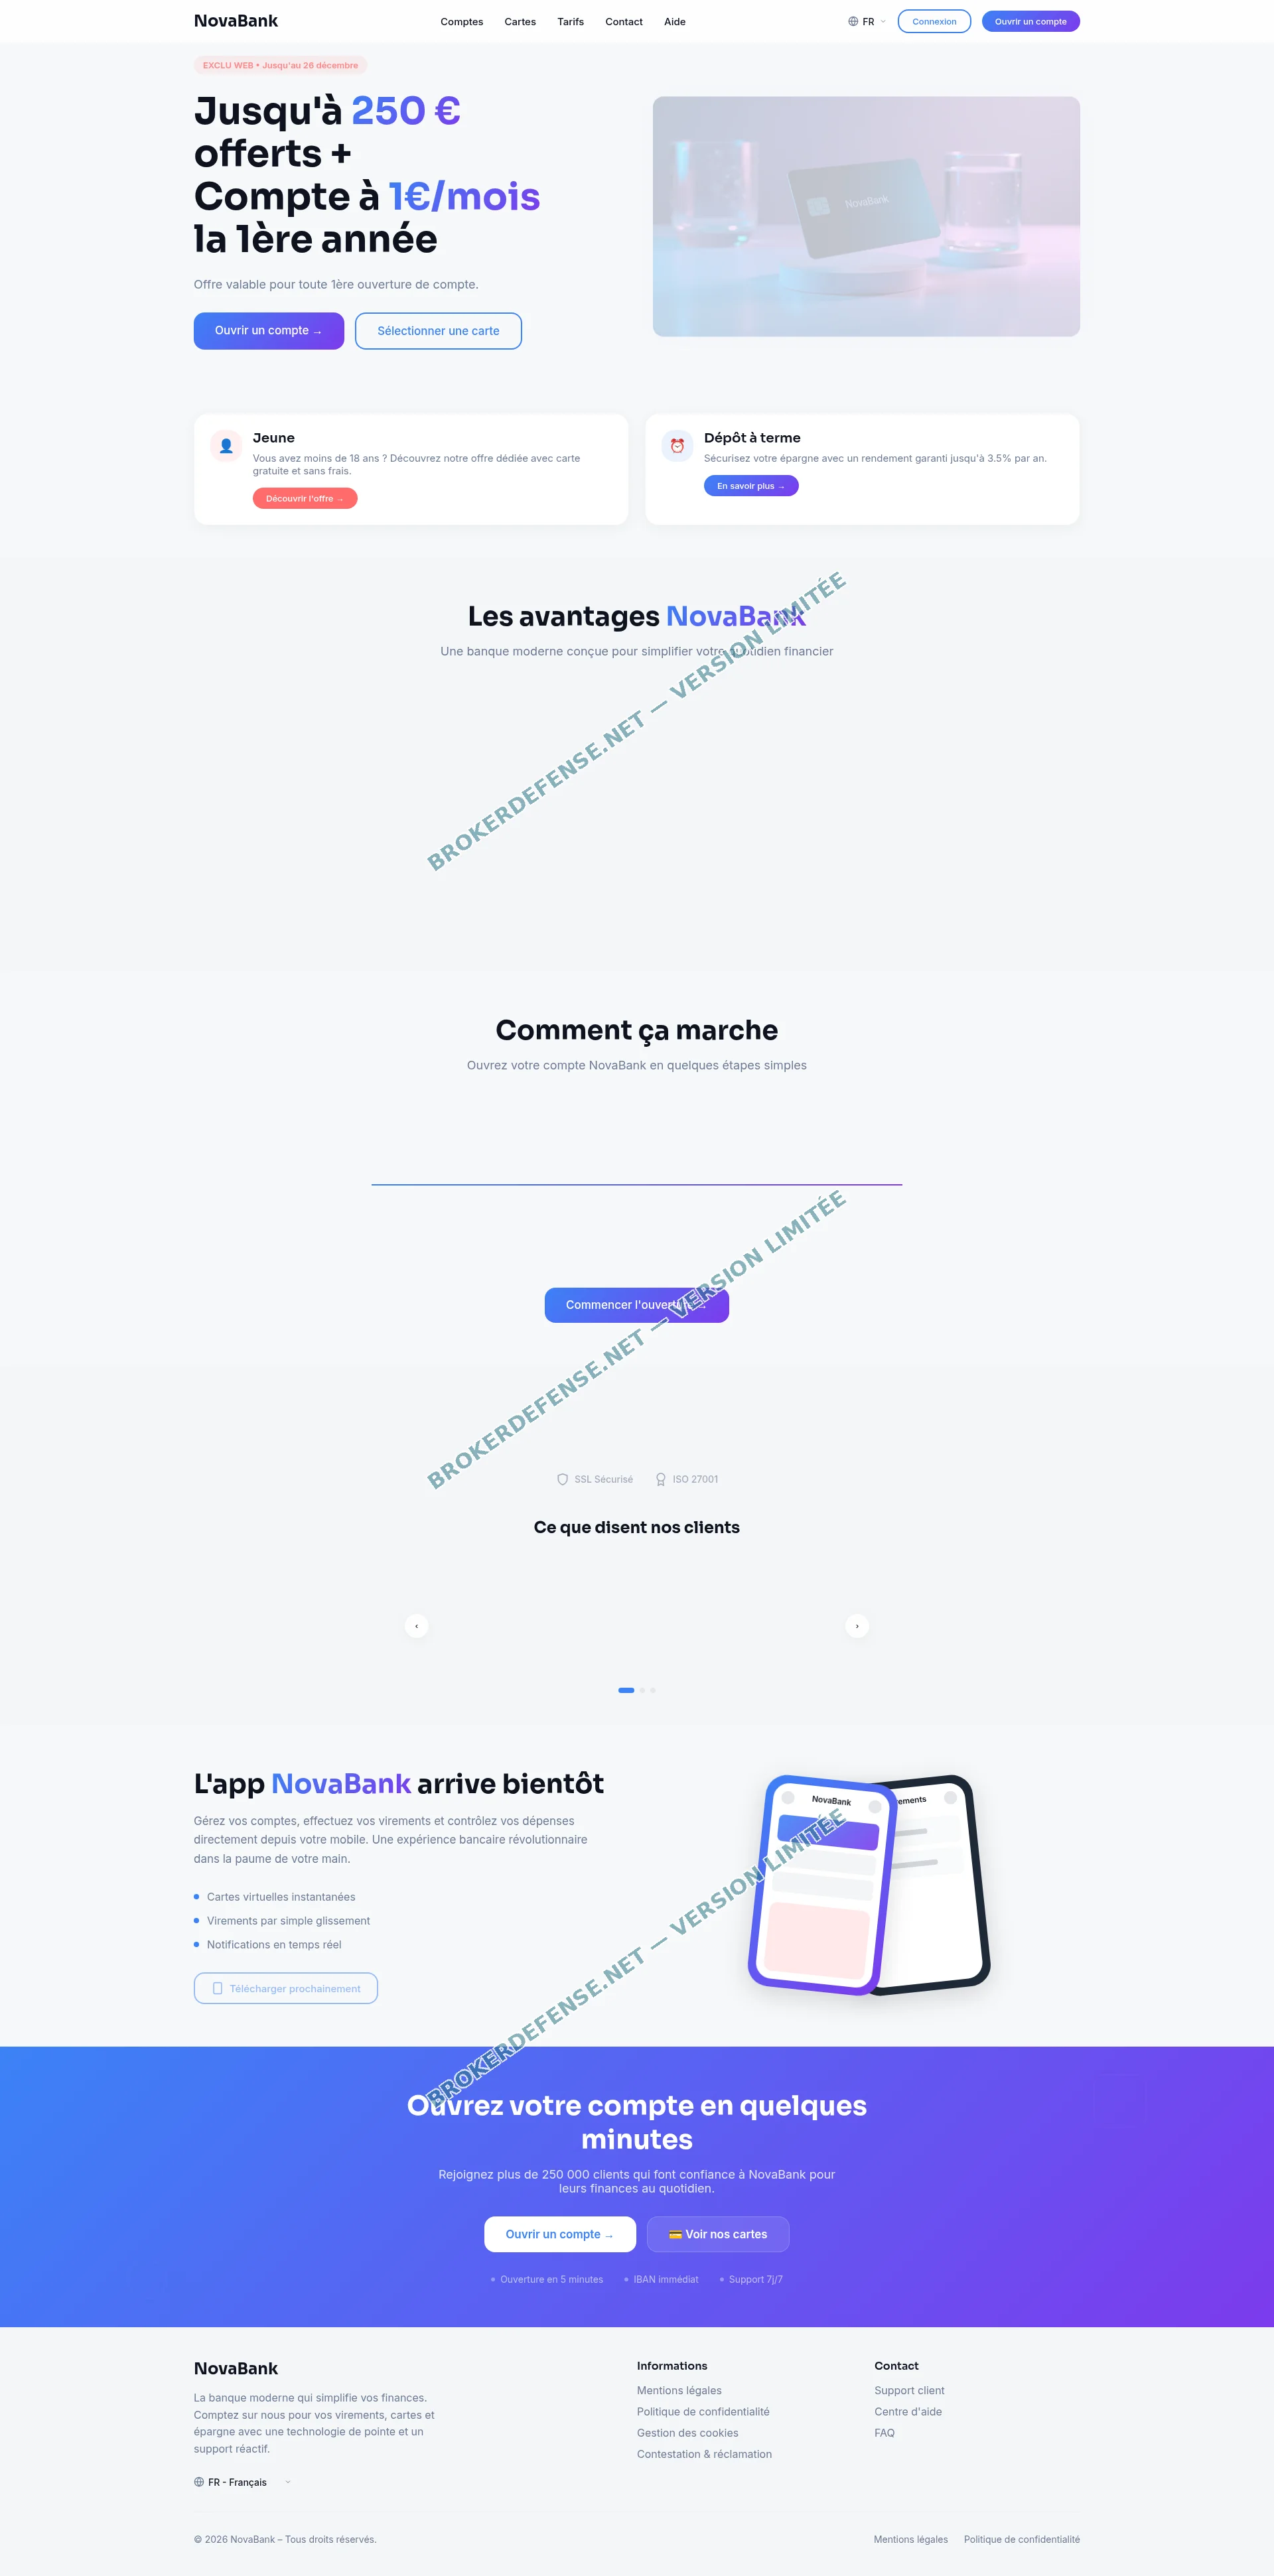
BrokerDefense publie ici, sans frais, l’image de la page d’accueil telle qu’elle se présentait le 25 juin 2026. Elle permet de reconnaître la vitrine et de compléter un dossier.
Un usage judiciaire suppose la version sans filigrane, délivrée avec le pack annexe au dossier pénal.
La fausse banque et ses 250 000 clients fantômes
Notre capture de la page d’accueil, prise le 25 juin 2026 à 15 h 24, montre ce que le nom portait : une enseigne « NovaBank » qui se présente comme une banque entièrement numérique, avec une navigation de banque de détail. Comptes, cartes, tarifs, contact, aide, un espace de connexion et un bouton d’ouverture de compte. Quinze langues proposées, dont le russe, le chinois, le japonais, le coréen, l’arabe et le turc.
Le discours commercial empile les promesses : IBAN par pays, carte virtuelle « activée immédiatement dans l’app », virements immédiats ou sous 72 heures, prélèvements récurrents, support sept jours sur sept, un dépôt à terme « jusqu’à 3,5 % par an », une offre de bienvenue jusqu’à 250 euros avec un compte à un euro par mois la première année. Trois pastilles couronnent la page : plus de 250 000 clients, une note de 4,8 sur 5, et un badge ISO 27001 posé à côté d’un cadenas.
Aucune de ces trois affirmations n’est vérifiable sur le site. La note de 4,8 sur 5 cohabite avec un unique témoignage signé d’un prénom et d’une initiale, sans page d’avis, sans volume, sans plateforme tierce. Le badge ISO 27001 ne nomme ni organisme certificateur ni numéro de certificat. Les 250 000 clients ne renvoient à aucun chiffre publié ailleurs. Ce sont des déclarations de vitrine, pas des données.
Un détail d’architecture trahit la fonction réelle de l’ensemble : les pages du site étaient des fichiers PHP nommés un par un, page d’accueil, comptes, cartes, tarifs, connexion, inscription, aide, mentions légales. Un tel enchaînement ne décrit pas un système bancaire, il décrit un parcours d’inscription, c’est-à-dire une suite de formulaires destinés à collecter une identité, une adresse et des coordonnées bancaires.
Ce que vivent les personnes tombées dans ce type d’enseigne se règle d’abord sur le terrain juridique, et c’est le sujet de l’entretien que nous publions ici avec Maître Goce Novakov. Son cabinet relève du barreau de Paris, et l’échange porte sur les jugements d’escroquerie obtenus pour des victimes de faux placements, sur l’indemnisation de leur préjudice et sur la condamnation d’une banque pour manquement à son devoir de vigilance.
Une enseigne bancaire sans numéro d’agrément vérifiable
Recevoir des dépôts du public et promettre des IBAN n’est pas une activité libre. En France, un établissement qui collecte des fonds du public doit être agréé et identifiable : une raison sociale, une adresse d’établissement, un numéro d’immatriculation, une autorité de tutelle. La page que nous avons conservée n’affiche rien de tout cela. Nous y avons cherché une raison sociale, un numéro SIREN ou SIRET, un numéro de TVA, une adresse, une mention d’agrément : aucun de ces éléments n’apparaît. Les deux liens légaux renvoient vers des pages PHP du même site, que nous n’avons pas pu conserver.
Nous avons ensuite interrogé les documents où les autorités recensent les acteurs non autorisés, ainsi que l’export officiel des listes noires mis à jour le 29 octobre 2026, qui compte 3 499 entrées. Le nom online-nova.com n’y figure pas, non plus qu’aucune variante de la marque. Ce relevé n’est pas un blanc-seing : il décrit ces fichiers à cette date, et l’inscription d’un nom peut survenir après notre passage. Deux contrôles positifs, passés dans le même appel, confirment que les fichiers étaient bien lisibles et complets au moment de la recherche.
En France, la recherche sur ce nom dans le registre national des entreprises ne rend aucune société : la requête « online nova » ramène quatre entrées sans rapport avec la finance, et « novabank » ne ramène rien. La version précédente de cet article supposait une usurpation d’identité au bénéfice d’une société réellement immatriculée ; cette vérification ne la confirme pas, et nous écartons l’hypothèse.
Les autres registres consultés sont également muets. Aucune société liée à cette marque ne ressort du registre britannique des sociétés. Aucune entrée ne correspond sur la liste de l’autorité chypriote. Le nom n’est donc pas fiché : il est simplement absent de partout, ce qui est le propre d’une enseigne qui n’existe que par sa vitrine. Le lien vers la liste des acteurs non autorisés de l’AMF permet de refaire cette vérification.
Un troisième indice vient des utilisateurs eux-mêmes. Sur le service de notation d’adresses web, la fiche de online-nova.com affiche un indice de confiance de 1 %, avec la mention d’un risque très élevé. Ce n’est pas une décision de justice, c’est un signalement agrégé, et il pèse dans un dossier.
Le cas n’est pas isolé dans nos dossiers. Orbisbank.org reprenait exactement le même vocabulaire bancaire avant d’être listé par l’autorité suisse, et la comparaison des deux dossiers montre le même socle : une enseigne, des promesses de compte, aucune société.
Sept certificats en treize mois, le dernier délivré le 25 septembre
Les journaux publics de certificats permettent de dater l’activité mieux qu’une page d’accueil. Pour ce nom, ils enregistrent sept certificats distincts, tous émis par Let’s Encrypt, tous limités au seul nom online-nova.com, sans joker et sans domaine voisin dans les champs alternatifs.
La série commence le 25 août 2025, le jour même de l’enregistrement, puis se répète tous les deux mois environ : 24 novembre 2025, 24 janvier 2026, 26 mars, 26 mai, 26 juillet, enfin 25 septembre 2026. Chaque certificat vaut quatre-vingt-dix jours. Le dernier court jusqu’au 24 décembre 2026.
Ce rythme régulier dit deux choses. D’abord que la machine était administrée, avec un renouvellement régulier qui suppose un serveur en état de répondre à un défi. Ensuite que l’arrêt est récent : cinq semaines séparent la dernière émission du silence que nous constatons. Un opérateur qui décroche son serveur ne révoque pas ses certificats, et rien dans les journaux ne montre de révocation.
Il faut se garder d’y voir une preuve de sérieux. Un certificat gratuit s’obtient en quelques minutes, sans vérifier l’identité du demandeur ni son droit d’exercer. La seule information qu’il porte ici est une date, et cette date est utile : elle place la fin de l’activité entre la fin septembre et le début novembre 2026.
Le courrier électronique pointe encore vers l’hébergeur russe
La zone du domaine n’a pas été vidée, elle a seulement cessé de servir des pages. Deux serveurs de messagerie restent déclarés, mx1.beget.com et mx2.beget.com, et l’enregistrement d’expédition renvoie vers le domaine de l’hébergeur. Une vérification de propriété pour une messagerie Zoho figure aussi dans les enregistrements texte, trace d’un passage par un service tiers.
L’adresse appartient au bloc 87.236.16.0/24, déclaré au registre RIPE au nom de Beget Ltd, avec un pays d’enregistrement russe. Ce bloc héberge plus de cinq cents noms de sites, essentiellement des boutiques et des services russes. Il s’agit donc d’un hébergement mutualisé grand public : la présence d’autres domaines sur la même adresse ne prouve aucun opérateur commun, et nous ne la présentons pas comme un réseau. L’article d’origine de juin 2026 évoquait un partage de fichiers avec un autre site ; nous n’avons pas pu le reconfirmer depuis la fermeture, et nous ne le reprenons pas comme un fait établi.
Le point pratique est ailleurs. Tant que les enregistrements de messagerie restent publiés, une adresse construite sur ce domaine continue d’être routée : un message envoyé ne rebondit pas au niveau du DNS. Cela ne prouve pas qu’une boîte fonctionne, mais cela suffit pour qu’un interlocuteur se présente encore comme le service client de la banque. C’est précisément le moment où les demandes de « frais de déblocage » arrivent.
Ce qu’un déposant peut encore réunir après la coupure
La fermeture du site ne ferme pas le dossier, elle déplace le travail. Ce qui se plaide n’est pas une page web, ce sont des flux : l’argent est parti d’un compte vers un bénéficiaire nommé, à une date donnée, sur la foi d’un discours aujourd’hui disparu.
Quatre séries de pièces comptent. Les messages d’inscription et de confirmation, avec leurs expéditeurs et leurs en-têtes complets. Les références de compte ou d’IBAN communiquées par l’interlocuteur, telles quelles, même si elles paraissent inventées. Les ordres de virement et les relevés qui montrent le bénéficiaire réel et le pays de destination. Enfin la chronologie des retraits refusés et des frais réclamés, avec les dates et les montants demandés.
À cela s’ajoute la trace de la vitrine elle-même. Notre capture datée du 25 juin 2026 fige les promesses, les badges et la mise en page à un instant où le site était actif : c’est la pièce qui rattache le discours à l’enseigne. Un dossier pénal se construit avec cette continuité, du message reçu au virement exécuté. Le cadre de la plainte et les pièces attendues sont détaillés sur la page Le pénal, porter plainte.
Deux réflexes, en revanche, sont à écarter. Ne réécrivez pas à votre interlocuteur pour lui annoncer que vous avez compris : la relance sert à rouvrir le contact et à justifier de nouveaux frais. Et ne versez aucun supplément, quel qu’en soit le motif, y compris une prétendue taxe de restitution réclamée par un service qui se présenterait comme mandaté par une autorité.
La fermeture d’une vitrine n’est pas une sanction. Banque-stellantis.com invoquait l’autorité de contrôle qui l’avait précisément fichée, et sa vitrine tient toujours. Ici, le nom est payé jusqu’en août 2027 et la zone tient : rien n’empêche l’enseigne de reparaître sur la même adresse, avec un autre habillage.
NovaBank restera donc, dans nos dossiers, l’exemple d’une banque qui n’a jamais eu d’existence juridique et qui a tenu pourtant une vitrine complète pendant plus d’un an : compte promis, carte annoncée, dépôt à terme affiché, et pas un seul numéro d’agrément. Ses victimes ont versé des fonds à des interlocuteurs qui se présentaient comme des conseillers, sur la foi d’une interface aujourd’hui éteinte. Le silence du 2 novembre ne clôt rien : il laisse un nom disponible jusqu’en 2027, une adresse qui répond encore aux courriels, et des virements qui restent à documenter.
Notre évaluation, avant tout examen, est que ce type de dossier se gagne sur les pièces et non sur la disparition du site. C’est la raison pour laquelle nous conservons les captures datées, les relevés et la chronologie des échanges, avant même de savoir si la vitrine reviendra.
Aucun agrément n’apparaît, ni sur la page que nous avons conservée, ni dans les registres que nous avons interrogés. La vitrine se présentait comme une banque numérique avec IBAN et cartes, sans raison sociale, sans adresse et sans numéro d’immatriculation. Le nom ne figure pas non plus sur les listes d’acteurs non autorisés à la date du 29 octobre 2026, ce qui ne vaut pas autorisation pour autant.
Non. La fermeture d’une vitrine ne change ni les faits ni les flux d’argent. Ce qui compte, ce sont les messages reçus, les références d’IBAN communiquées par l’interlocuteur, les ordres de virement et les relevés montrant le bénéficiaire réel. Déposez plainte avec ces pièces et signalez les virements à votre banque dans les délais les plus courts.
L’enregistrement du nom et l’hébergement du site sont deux contrats distincts. Ici, l’enregistrement court jusqu’au 25 août 2027 chez Beget, tandis que les ports 80 et 443 ne répondent plus depuis le 2 novembre 2026. Une simple modification de la zone DNS suffirait à faire repartir une autre machine sur la même adresse, sans changer le nom.
Article réécrit le 02/11/2026



1 Comment
[…] infrastructure partagée entre plusieurs sites suspects. Cette plateforme non régulée rappelle online-nova.com, une autre fausse banque numérique documentée par […]