Sommaire
Une ligne ajoutée le 5 novembre 2026, deux libellés
Le 5 novembre 2026, les listes noires publiées conjointement par l’ACPR et l’AMF se sont enrichies d’une entrée au nom de mdfrancefinance.com, alors que le nom de domaine avait été ouvert le 9 janvier de la même année et que le pied de page servi par la vitrine renvoie à une société immatriculée depuis 2009.
Dans l’export consolidé que les deux autorités mettent à disposition, la ligne tient en quatre champs : le nom de domaine, sans www ; aucune dénomination sociale ; deux libellés, « Crédits livrets paiements assurances » d’un côté, « Usurpation Professionnel » de l’autre ; puis la date, 05/11/2026. La recherche nominative du même service rend la graphie avec www, et la même date. Il n’existe qu’une entrée : aucune adresse de courriel du domaine n’y figure séparément.
Ce que ces fichiers recensent est étroit : les sites qui proposent en France des crédits, des livrets d’épargne, des services de paiement ou des contrats d’assurance sans y être autorisés. Une inscription n’est pas une condamnation, et elle ne dit rien de la solvabilité de qui que ce soit ; elle constate une absence d’autorisation à un instant donné. La page qui porte les listes reste consultable par tout un public, ce qui la rend citable : les listes noires des autorités.
Le second libellé demande à être lu séparément du premier. « Usurpation Professionnel » ne désigne pas un produit proposé sans agrément, mais un site qui se place sous l’identité d’un professionnel. La ligne ne nomme pas ce professionnel et ne désigne pas davantage l’exploitant du domaine : c’est au dossier de dire, pièce par pièce, ce que la vitrine affiche et ce qu’elle ne peut pas prouver.
Dernière mise à jour : 06/11/2026
📄 Document
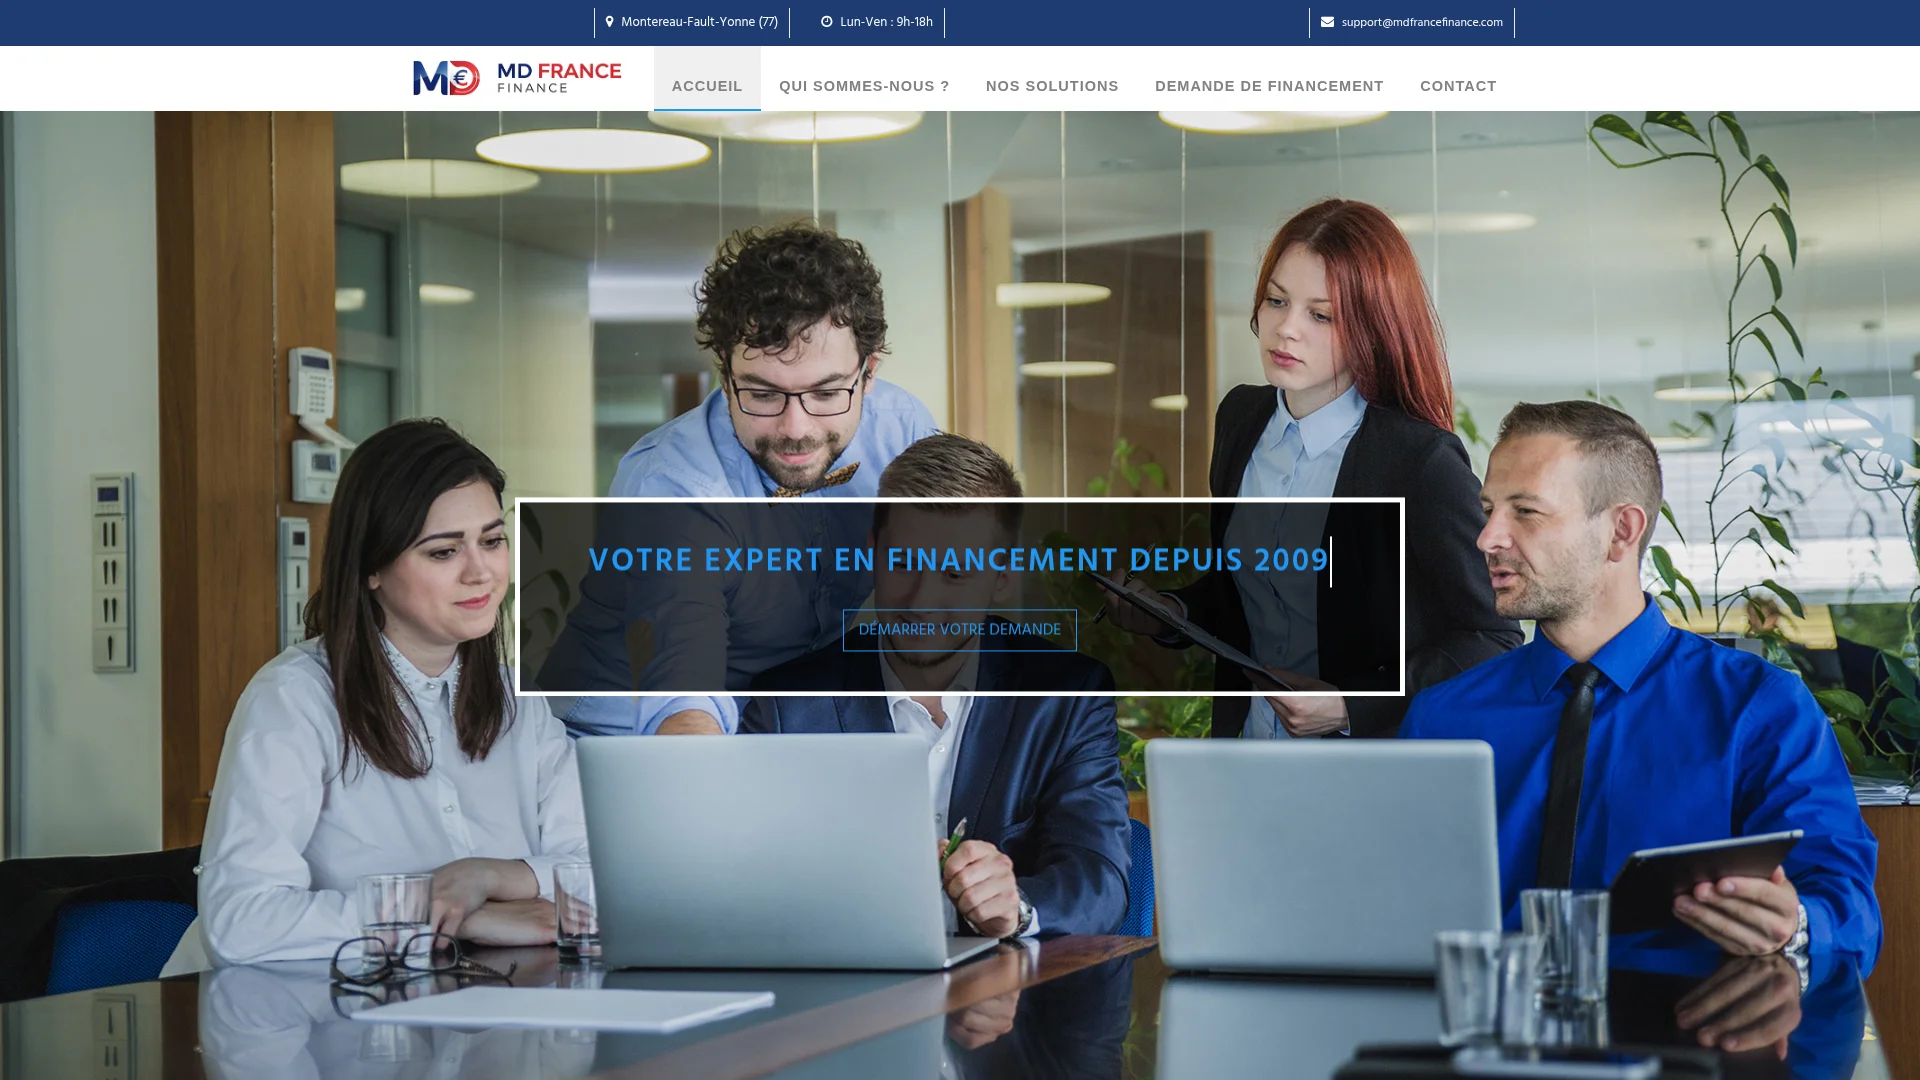
Trois écrans de mdfrancefinance.com, relevés le 6 novembre 2026 avant que la vitrine ne bouge, sont réunis ci-dessous : l’accueil avec son bandeau de promesse, la page de demande avec ses deux champs masqués, et le pied de page qui porte les identifiants. Chacun sert à dater une démarche ou à rapprocher un appel téléphonique d’une page précise.
La version publique porte un filigrane. Pour une utilisation dans le cadre d’une procédure judiciaire, commandez la version complète sans filigrane.
Neuf janvier 2026 d’un côté, dix-neuf août 2009 de l’autre
Le registre du nom de domaine situe l’ouverture au 9 janvier 2026, à 8 h 41 UTC, pour une échéance au 9 janvier 2027, chez Tucows Domains. Le titulaire n’est pas publié : la fiche ne rend qu’un bureau d’enregistrement et ses coordonnées d’abus. Le nom est verrouillé contre le transfert et contre les modifications de titulaire, et la zone n’est pas signée. Rien, dans ces données, ne désigne une personne ni une société. Consultez la fiche WHOIS complète sur DomainTools pour vérifier les détails d’enregistrement du domaine.
En face, l’annuaire des entreprises du gouvernement rend, pour le SIREN 514 592 344, une SAS dénommée MD FRANCE FINANCE, immatriculée le 19 août 2009, à l’état administratif actif, de code d’activité 66.19B, dont le siège est à Montereau-Fault-Yonne et qui compte quatre établissements, dont un seul ouvert. L’effectif déclaré la place dans la tranche d’un à deux salariés. Entre l’immatriculation et l’ouverture du nom, il y a seize ans et quatre mois : c’est le seul écart de dates que ce dossier ait besoin de poser.
L’infrastructure est celle d’un hébergement mutualisé grand public, et elle a moins de dix mois : serveur nginx chez SiteGround, adresse 34.155.250.75 dans un centre de calcul de la région parisienne, cinq pages en PHP sans gestionnaire de contenu, ni billet, ni page d’actualité. Le certificat présenté le 6 novembre est un joker Let’s Encrypt délivré la veille à 3 h 10 UTC, valable jusqu’au 3 février 2027, qui couvre le nom nu et tous ses sous-domaines. La boîte de courriel du site est hébergée chez le même prestataire, derrière son filtre antispam. Les premiers relevés de technologies rattachés au nom datent du 10 janvier 2026, soit le lendemain de l’ouverture.
Le pied de page reprend l’état civil d’une société qui existe
En bas de chaque page, un bloc de mentions donne la forme sociale, le SIREN 514 592 344, un numéro de SIRET qui ajoute à ce SIREN un suffixe de cinq chiffres, le greffe de Melun, un numéro de TVA intracommunautaire et l’adresse du siège, place du Colonel Fabien, à Montereau-Fault-Yonne. La page de contact répète les mêmes données, et le copyright de 2026 suit la dénomination.
Une phrase du bloc trahit le montage : elle annonce une société par actions simplifiée « au capital social » et enchaîne directement sur le SIREN, sans jamais donner le montant du capital. Un gabarit rempli à la hâte laisse ainsi une incise en suspens, là où un document d’entreprise reprend l’état civil complet.
Ces identifiants sont authentiques, et c’est ce qui rend la vérification trompeuse. La société qu’ils désignent existe, elle est active, elle a pignon sur rue à Montereau-Fault-Yonne et elle n’est l’objet d’aucun des reproches que ce dossier adresse au domaine. Aucun élément consulté ne la relie à l’exploitation de mdfrancefinance.com : ni le registre du nom, qui ne publie pas de titulaire, ni les pages du site, qui ne nomment aucun dirigeant, ni la liste des autorités, qui ne vise qu’un nom d’hôte. Reprendre l’état civil d’une entreprise réelle ne fait pas de celui qui publie la page cette entreprise, et c’est exactement le raisonnement que nous avons tenu, il y a deux jours, dans le dossier aide-sociale.eco, où un SIREN réel servait déjà de caution à des promesses de courtage.
Un bandeau anti-arnaque qui authentifie la vitrine par un numéro emprunté
La page d’accueil porte un encart de vigilance, rédigé à la première personne du pluriel : il prévient que « des sites frauduleux usurpent l’identité d’organismes de crédit légitimes », affirme que la société ne réclamera jamais de frais avant l’obtention du crédit, puis invite le lecteur à vérifier « notre identité (SIREN 514 592 344) » et à écrire à l’adresse de support du domaine en cas de doute.
Le procédé mérite qu’on s’y arrête : le site fabrique lui-même le document qui doit prouver qu’il est authentique. Le numéro qu’il propose de contrôler est un vrai numéro, inscrit au registre, mais il appartient à une entreprise tierce, et le contrôle conseillé ne mène donc à aucune vérification utile : il ramène à la même page. Une immatriculation n’est pas une signature ; elle dit qu’une société existe, jamais qui parle en son nom.
La promesse commerciale est du même ordre. La page de demande annonce un « taux fixe de 2 % », une réponse sous vingt-quatre heures et une étude gratuite ; le simulateur affiche, pour 50 000 € remboursés sur 120 mois, une mensualité de 460,03 € présentée comme une estimation. Un taux fixe de ce niveau, sur un crédit à la consommation non affecté, ne correspond à aucune offre de marché observable en novembre 2026 : c’est un argument d’appel, pas une proposition contractuelle, et la mention en petits caractères renvoie d’ailleurs le taux définitif au profil de l’emprunteur. Trois témoignages signés de prénoms, avec métier et commune de Seine-et-Marne, complètent la page, sans qu’aucun ne puisse être rattaché à un dossier vérifiable.
Le lien entre un formulaire de crédit rempli sur un site et une perte d’argent se joue souvent après coup, devant sa banque. Maître Goce Novakov, avocat au barreau de Paris, revient dans l’entretien ci-dessous sur une décision qui a retenu la faute d’une banque pour n’avoir pas signalé des opérations atypiques, et sur l’indemnisation obtenue par la victime. Le raisonnement vaut pour un virement parti vers une interface qui se présente comme un intermédiaire en financement.
Ce que le formulaire demande avant toute proposition
Le questionnaire de la page de demande tient en sept champs, dont deux sont masqués et transmis sans que le visiteur les voie : le montant et la durée sélectionnés dans le simulateur. Les cinq autres sont le nom complet, le téléphone, l’adresse de courriel, le revenu mensuel net et l’adresse complète, auxquels s’ajoute le projet choisi dans une liste. L’envoi ne produit ni dossier, ni référence, ni récapitulatif : la page promet un rappel et laisse le demandeur sans trace de ce qu’il vient de céder.
Ce que le site ne fournit pas est plus parlant encore. Il n’existe aucune page de mentions légales, aucune politique de confidentialité, aucun texte sur les cookies : les deux adresses correspondantes répondent 404. Aucun numéro de téléphone n’est publié, aucun lien d’appel n’est posé dans le code, et le seul canal indiqué est une boîte de courriel hébergée sur le domaine. Pour un intermédiaire qui traite des revenus, une adresse et un numéro joignable, l’absence de ces pièces n’est pas un détail de finition.
L’équipement technique complète le tableau. Le site charge une bibliothèque de suivi publicitaire de Google, avec un identifiant de conversion et un pixel publicitaire tiers, sans bandeau de consentement et sans en-tête de sécurité : ni politique de sécurité du contenu, ni protection contre l’affichage dans un cadre, ni indication de type. Cinq pages, une bibliothèque d’animation, une police distante, un carrousel : la pile d’un site de présentation, montée pour convertir une demande, pas pour instruire un dossier de crédit.
Les vérifications qui restent hors de portée
Nous n’avons pas pu vérifier l’immatriculation de l’exploitant : l’interface publique du registre unique des intermédiaires en assurance, banque et finance ne rend pas de résultat consultable sans passer par son formulaire, et la vitrine n’affiche de toute façon aucun numéro d’immatriculation. Ce silence est un fait ; il n’est pas une preuve de non-inscription, et nous ne l’écrirons pas comme telle.
Le fichier des autorités ne se confond pas avec les six listes propres à l’AMF : une entrée dans l’un ne dit rien de l’autre, et l’absence d’un nom dans les secondes ne serait pas un feu vert. Nous n’avons donc tiré aucune conclusion d’un fichier à l’autre. Enfin, rien dans ce que nous avons pu consulter n’identifie la personne ou la structure qui exploite le domaine, et rien n’établit que la société dont le pied de page porte les identifiants en soit l’éditeur.
Le rapprochement avec un dossier voisin, publié le 4 novembre, aide à situer la mécanique : angel-creditpro.com affichait lui aussi les papiers d’un courtier immatriculé, sur un nom ouvert un mois plus tôt. Deux vitrines, deux sociétés réelles, un même geste : emprunter un état civil pour obtenir la confiance qu’un formulaire ne suffirait pas à inspirer.
Les internautes qui ont eu affaire à ce domaine sont, de leur côté, déjà passés par le service de notation public : la fiche du nom y porte un indice de confiance de 25 %, et la fiche publique du nom en détaille les composantes. Cette note agrège des signalements d’internautes, rien de plus : elle oriente la prudence, elle ne remplace aucune des vérifications qui précèdent.
Questions posées par les personnes déjà démarchées
Rien de ce que nous avons consulté ne l’établit. Le nom a été enregistré le 9 janvier 2026, seize ans après l’immatriculation de la société, le registre ne publie aucun titulaire, la vitrine ne nomme aucun dirigeant et n’affiche aucun numéro d’immatriculation au registre des intermédiaires. La société, elle, est réelle et active : c’est précisément pour cela qu’un appel passé à un numéro trouvé indépendamment du site reste la seule vérification utile.
Conservez d’abord la copie de la page d’envoi, l’horodatage et les appels reçus ensuite : ce sont eux qui datent la cession des données. Si un virement a suivi, demandez à votre banque le détail de l’opération et signalez-la comme atypique. Attendez-vous à des relances téléphoniques qui reprendront vos propres chiffres pour paraître légitimes, et ne communiquez ni code reçu par message, ni nouvelle pièce d’identité.
Oui. Ces fichiers sont mis à jour régulièrement et une entrée peut être retirée lorsque l’exploitant cesse son activité ou régularise sa situation. La date à retenir est donc celle de la dernière consultation de la page officielle, pas celle de votre lecture de cet article : c’est elle qui fait foi si vous devez produire une pièce.
mdfrancefinance.com ne vend pas de crédit : il vend une apparence de crédit, et il la vend avec les papiers d’une entreprise de Montereau-Fault-Yonne qui, elle, n’a rien demandé. Les personnes visées sont celles qu’une banque vient de refuser : elles cherchent un second avis, remplissent un formulaire de sept champs et confient en trois minutes un revenu, une adresse et un numéro de téléphone à un domaine de dix mois, inscrit depuis la veille sur les listes des autorités.
BrokerDefense replace ces éléments dans l’ordre d’un dossier avant toute décision : la copie de la page d’envoi, la date du formulaire, les appels reçus après, puis les mouvements bancaires s’il y en a. Le dépôt de plainte se construit sur ces pièces, tant que les faits restent datables et que les échanges n’ont pas disparu.