Le 30 septembre 2026, le nom bridgefds.com a été inscrit sur la liste noire commune publiée par l’ABE Infoservice, sous la dénomination BRIDGE FUNDS, pour des services de crédit, d’épargne, de paiement et d’assurance. La vitrine qui porte ce nom se présente comme BridgeFunds, un prêteur qui annonce « jusqu’à 100 000 € en 24h » et des crédits « sans justificatif ». Aucune société portant cette dénomination n’apparaît au registre britannique des sociétés, et la page n’affiche ni numéro d’immatriculation, ni référence d’agrément, ni nom de titulaire. Ses pages ont été relevées le 30 septembre 2026.
Sommaire
Un prêteur de 100 000 € inscrit sur la liste noire commune des autorités
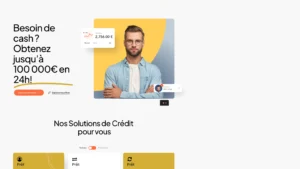
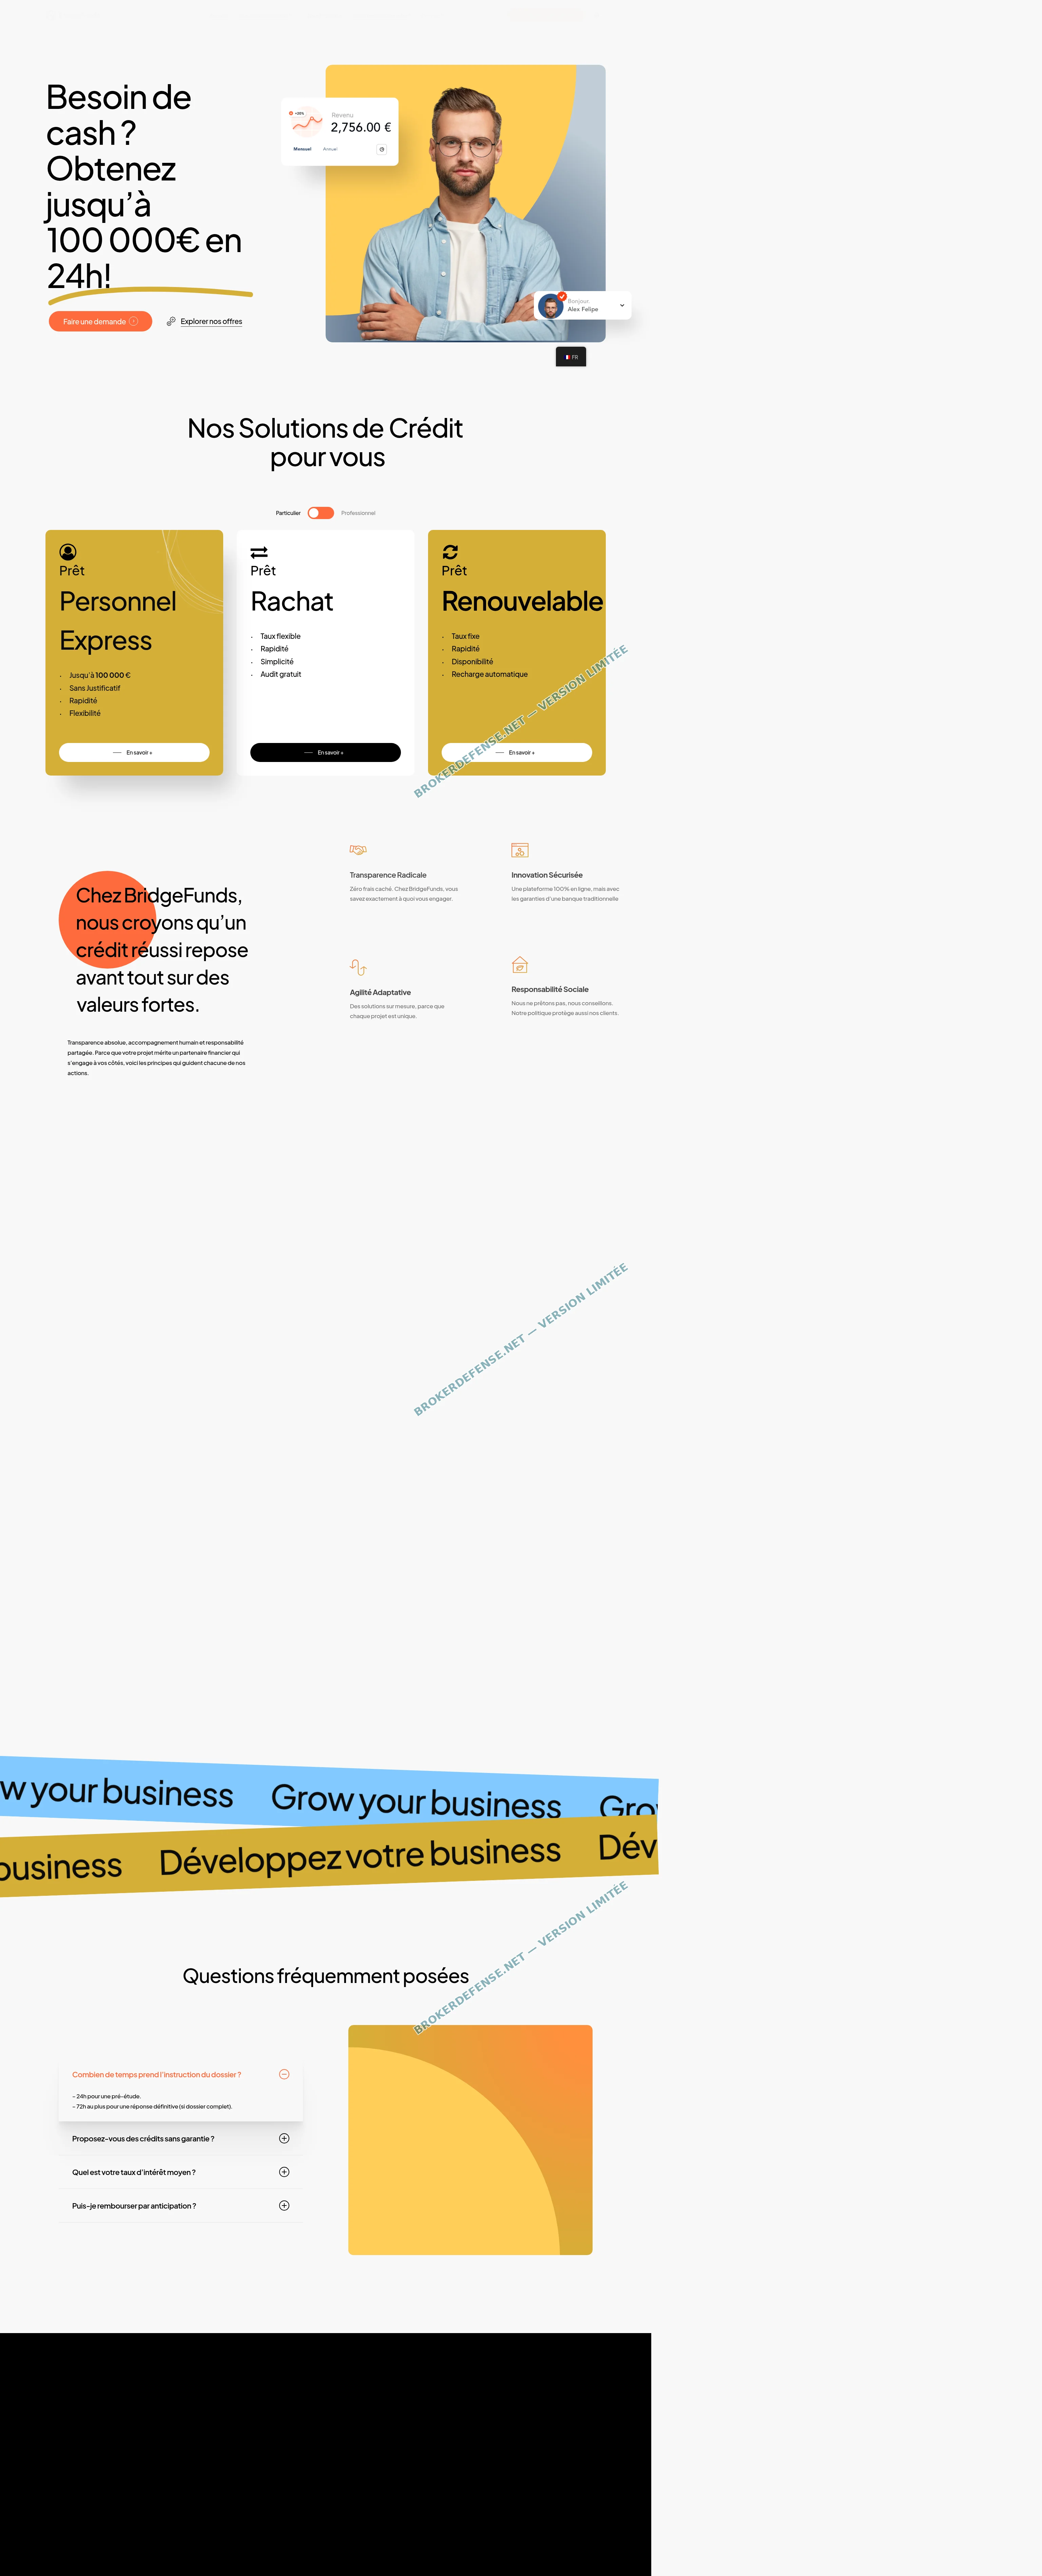
La page d’accueil de bridgefds.com promet « Besoin de cash ? Obtenez jusqu’à 100 000€ en 24h! » et aligne six formules de financement : prêt personnel express, rachat de crédits, crédit renouvelable, prêt professionnel, crédit-bail et ligne de crédit tournant. Le discours d’accompagnement parle d’un « partenaire financier qui s’engage à vos côtés », d’une « transparence absolue » et, pour la formule d’innovation, des « garanties d’une banque traditionnelle ». Aucun numéro d’immatriculation, aucune référence d’agrément, aucun nom d’établissement habilité n’accompagne ces engagements : la page se contente d’un logotype et d’une typographie bancaire.
Le fichier commun tenu par l’ABE Infoservice, consulté le 30 septembre 2026, apporte une lecture inverse. On y trouve le nom « bridgefds.com » sous la dénomination « BRIDGE FUNDS », accompagné de la date du jour ; les libellés « Crédits », « Livrets », « Paiements » ainsi que « Assurances » y sont rattachés. Cette liste est tenue conjointement par l’Autorité de contrôle prudentiel et de résolution et par l’Autorité des marchés financiers ; les mentions qui y figurent désignent les activités que le nom visé n’est pas habilité à proposer. La liste noire des autorités financières est publique et consultable.
Le rapprochement des deux constats est direct. Une enseigne qui se présente comme un prêteur, sans jamais s’adosser à un établissement habilité, se retrouve fichée le jour même où nous relevons ses pages, sous des libellés qui recouvrent exactement les produits qu’elle met en avant : le crédit, l’épargne, les moyens de paiement et l’assurance. Une inscription de ce type n’est pas une appréciation commerciale, c’est la trace administrative d’une activité exercée sans titre.
Le nom lui-même n’a pas l’ancienneté que son discours suggère. Derrière les six offres et les témoignages de clients, il n’y a qu’un site de quelques pages, monté sur un modèle de présentation générique et traduit en anglais par un module linguistique. Les sections « Qui sommes-nous ? », « Nos valeurs » et « Pourquoi BridgeFunds ? » ne renvoient à aucune société, à aucun dirigeant, à aucune adresse autre que la mention « Paris, France » reprise en pied de page.
Dernière mise à jour : 30/09/2026
📄 Document
BrokerDefense met gratuitement à disposition la capture de la page servie par bridgefds.com, réalisée le 30 septembre 2026. Y figurent le bandeau « 100 000 € en 24h », les six vignettes de crédit et les témoignages de clients affichés par la vitrine : de quoi reconnaître l’interface, appuyer un dossier ou alerter un proche.
Pour une utilisation dans le cadre d’une procédure judiciaire, commandez la version complète sans filigrane.
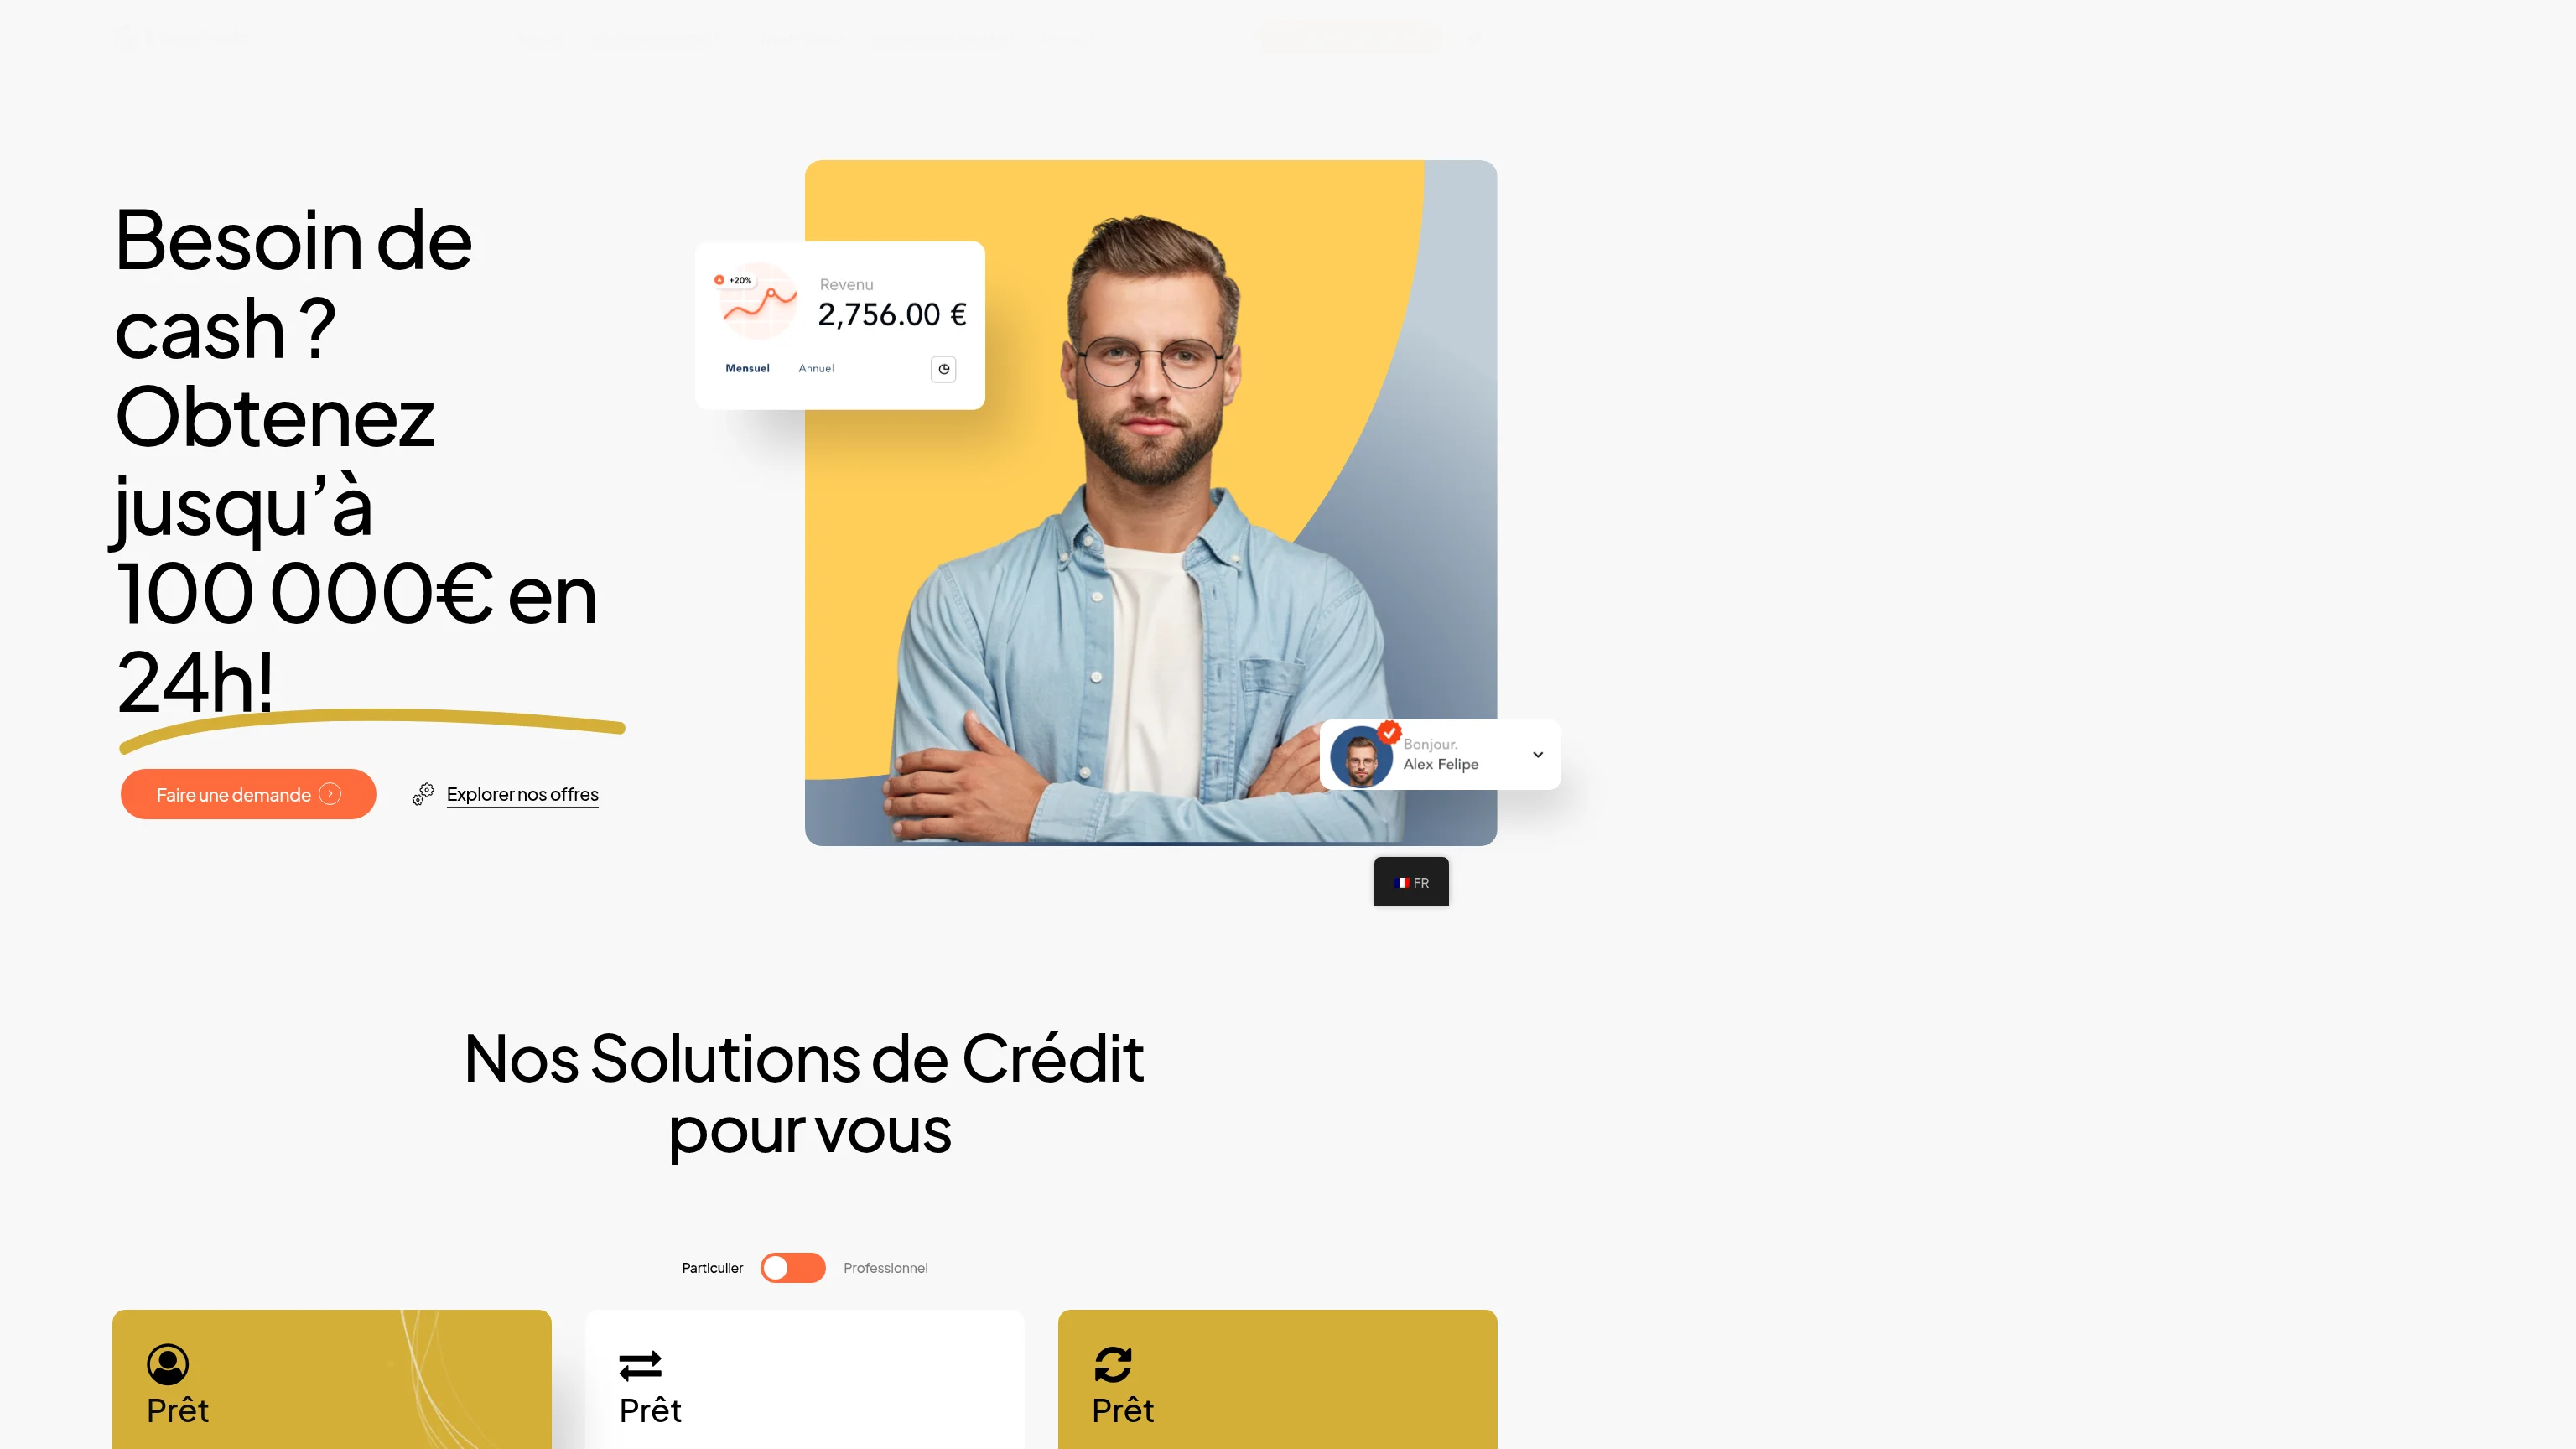
Des crédits « sans justificatif » jusqu’à 100 000 € promis en 24 heures
La promesse commerciale mérite d’être lue lentement. La formule mise en avant sur la page d’accueil s’intitule « Prêt Personnel Express » et affiche, côte à côte, trois arguments : « Jusqu’à 100 000 € », « Sans Justificatif » et « Rapidité ». Une ligne de crédit renouvelable est présentée avec une « recharge » sans nouvelle instruction, et la page des questions précise qu’aucune garantie n’est demandée pour les montants inférieurs ou égaux à 50 000 €. Un prêteur qui n’exige aucun justificatif pour cent mille euros ne décrit pas une procédure de crédit, il décrit un argument d’appel.
Les taux annoncés participent du même décor. La vitrine affiche un « TAEG 3,1%* » mis en avant comme un argument principal, sans que l’astérisque renvoie à une mention lisible, et le simulateur du site produit, selon le témoignage affiché, une offre finale « exactement » identique à l’estimation de départ. La page « Nos produits » ajoute un argument d’autorité inattendu pour un prêteur : « Nous ne prêtons pas, nous conseillons. »
Quatre témoignages appuient l’ensemble, signés de prénoms et de villes : une Lyonnaise dont les mensualités auraient baissé de 25 %, une Nantaise financée « en moins de 48h », une cliente d’Amsterdam, un artisan ébéniste dépanné pour 8 000 €. Aucun de ces récits n’est daté, aucun n’est relié à un dossier vérifiable, et le bandeau qui les surplombe annonce « Plus de 8000 clients nous font confiance ». L’évaluation publique du domaine, consultable sur ScamDoc, aboutit de son côté à un indice de confiance de 1 %, et relève notamment que le site ne fait pas apparaître clairement l’identité de son éditeur.
Rien, dans ces pages, ne désigne l’établissement qui porterait le risque. Un crédit à la consommation suppose un prêteur identifié, un numéro d’immatriculation contrôlable et un agrément ; ces trois éléments sont absents. Le formulaire, lui, est bien réel et fonctionnel, ce qui suffit à recueillir l’identité complète d’un demandeur.
Un nom déposé en juin 2025, une identité sans titulaire
L’enregistrement du domaine ne remonte pas à une longue histoire bancaire. Le registre situe son dépôt au 26 juin 2025, pour une échéance au 26 juin 2027, auprès du bureau d’enregistrement HOSTINGER operations, UAB, celui-là même dont les deux serveurs de noms assurent la résolution du domaine. Une modification de ces informations est intervenue le 2 juin 2026, et le seul statut affiché est le verrouillage des transferts. Consultez la fiche WHOIS complète sur DomainTools pour vérifier les détails d’enregistrement du domaine.
La forme juridique revendiquée par le site est une « LLP », c’est-à-dire une société de personnes de droit britannique ou américain, mais elle est posée au bas de pages qui ne donnent qu’une ville : « Paris, France ». La politique de cookies parle pour sa part de « BridgeFunds LPP », avec deux lettres inversées, et sa date de dernière mise à jour, le 13 décembre 2023, est antérieure de dix-huit mois au dépôt du nom. La politique de confidentialité, traduite d’un modèle anglophone, évoque des transferts de données « au Canada et aux États-Unis » et renvoie vers une adresse de courriel distincte de celle du pied de page.
Ces éléments ne composent pas l’identité d’un prêteur, ils composent un décor. Ce qu’on cherche chez un prêteur, c’est un numéro d’immatriculation, un agrément et un dirigeant nommé ; ici, aucune de ces trois pièces n’existe, et la seule forme juridique affichée ne correspond pas au pays de l’adresse annoncée. Aucune société portant la dénomination BridgeFunds n’apparaît au registre britannique des sociétés, et la vitrine ne renvoie à aucun document constitutif. Le lien vers les conditions générales du site, présent dans le pied de chaque page, aboutit quant à lui à une page introuvable : c’est précisément le document qui devrait porter les mentions légales.
Chaque brique technique renvoie à un hébergeur grand public
Notre analyse technique de la page servie par bridgefds.com laisse apparaître un assemblage plus proche d’un site vitrine de campagne que d’un établissement financier. Le site repose sur WordPress, épaulé par un constructeur de pages commercial et par un thème multimédia, avec une quinzaine d’extensions : gestion de formulaires, bandeau de consentement aux cookies, traduction multilingue, optimisation de cache et connexion aux services de mesure d’audience. L’ensemble est servi par un serveur LiteSpeed depuis l’infrastructure d’un hébergeur grand public, dont la mention apparaît jusque dans l’en-tête de réponse de chaque page.
La zone de noms, la messagerie et l’hébergement du site sont concentrés chez ce même prestataire. Le certificat de sécurisation, émis par une autorité gratuite, couvre le nom et son préfixe habituel et a été renouvelé le 22 août 2026 pour trois mois. Ces choix ne sont pas fautifs en eux-mêmes : ils sont simplement l’inverse de ce qu’implique une activité de crédit, où le système d’information est un élément surveillé par l’autorité de contrôle.
La couche de mesure d’audience raconte autre chose que la banque annoncée. Plusieurs scripts de suivi publicitaire sont chargés sur la page d’accueil, dont des traceurs de conversion liés à une régie publicitaire et un outil de gestion de la relation client, aux côtés d’un service de statistiques et d’un outil d’enregistrement des parcours. Une enseigne qui promet des crédits sur simple formulaire se dote ainsi de l’outillage d’une campagne d’acquisition, ce qui éclaire la finalité du site : collecter des dossiers et mesurer leur origine.
Les animations de présentation, les polices de caractères et les icônes proviennent également de services tiers gratuits, chargés directement depuis leurs serveurs. Le tout forme une chaîne reproductible en quelques heures : un thème acheté, un constructeur de pages, un hébergement mutualisé et un certificat gratuit. Rien n’indique une équipe technique dédiée, et rien ne correspond non plus au socle informatique qu’exigerait le traitement de données bancaires.
Le parcours du demandeur, seul point de contact des victimes
Le formulaire de demande est le cœur opérationnel de la vitrine. Il réclame le type de crédit, le montant sollicité, la durée, l’objet du financement, puis l’identité complète du demandeur : civilité, nom, prénom, courriel, numéro de téléphone mobile, second numéro, ville et pays. Un champ « numéro de commande » figure en tête, comme si un dossier existait déjà. Rien n’indique ce que deviennent ces données, et la politique de confidentialité renvoie à une adresse de courriel qui ne correspond pas à celle du pied de page.
Les canaux affichés se réduisent à trois éléments : une adresse de courriel construite sur le domaine, une seconde adresse réservée aux questions de données personnelles, et un numéro de téléphone mobile français. La page de contact promet une réponse « 24h/6j » et présente un simple formulaire de message. Un mobile, deux boîtes de réception et une promesse de disponibilité : c’est tout l’appareil de relation client d’une enseigne qui se présente comme un partenaire de financement.
Les pages légales sont traitées comme une formalité. La politique de cookies décrit un bandeau de consentement, la politique de confidentialité expose une liste de droits reprise d’un modèle, et les conditions générales, dont le lien figure pourtant sur toutes les pages, aboutissent à une erreur. Le pied de page affiche un avis de copyright au nom de BridgeFunds suivi de la mention « Tous droits réservés », sans autre identification.
Cette économie de moyens est cohérente avec l’inscription du 30 septembre 2026. Une vitrine sans société, sans numéro d’immatriculation et sans conditions générales accessibles n’a pas besoin d’un dispositif durable : elle a besoin de canaliser des demandes, de les qualifier et de faire entrer des fonds avant que la liste noire ne rende la suite impossible.
Réunir les pièces avant de saisir la justice
Le point de départ d’un dossier reste la trace des versements. Une personne qui a demandé un prêt à BridgeFunds et s’est vu réclamer des sommes avant déblocage dispose le plus souvent de virements bancaires horodatés, de reçus, de captures du formulaire rempli et d’une correspondance écrite. Ces pièces doivent être conservées en l’état, avec le nom du bénéficiaire et les coordonnées bancaires utilisées, y compris lorsque le contact est passé par messagerie. Le dépôt d’une plainte s’adresse en premier lieu aux services de police ou de gendarmerie du lieu de résidence, ou prend la forme d’un courrier au procureur de la République. Les suites possibles sont exposées sur la page du site dédiée à la plainte pour arnaque financière.
Notre rédaction a interrogé Maître Anne Bernard-Dussaulx, avocate au barreau de Paris, sur la responsabilité des banques et leur devoir de vigilance lorsqu’un virement est déclenché par une arnaque. Cet entretien est visible ci-après :
Deux signalements complètent utilement le dossier : l’un adressé à l’ABE Infoservice, qui tient la liste noire commune, l’autre déposé sur Cybermalveillance.gouv.fr, le dispositif public d’assistance aux victimes de malveillance informatique. S’y ajoute, si la banque qui détient le compte bénéficiaire a été prévenue assez tôt, une demande de restitution par la médiation bancaire. Ces démarches ont intérêt à être lancées rapidement, tant que les coordonnées publiées par la vitrine restent joignables. Ce type de dossier n’est pas isolé : notre rédaction a déjà documenté Xgfinance.fr, un cabinet adossé à un livret, ainsi que Conseilrepublic.com, dont l’adresse de contact figurait seule sur le fichier des autorités.
Trois réponses sur bridgefds.com
Non. La vitrine se présente comme BridgeFunds et propose des prêts jusqu’à 100 000 €, mais elle n’affiche ni numéro d’immatriculation, ni agrément, ni nom de titulaire. Aucune société portant cette dénomination n’apparaît au registre britannique des sociétés, alors que la forme juridique revendiquée en pied de page est de type britannique ou américain. Le nom bridgefds.com a été inscrit le 30 septembre 2026 sur la liste noire commune des autorités.
Cette liste, tenue conjointement par l’Autorité de contrôle prudentiel et de résolution et par l’Autorité des marchés financiers, recense les acteurs qui proposent des services financiers sans y être habilités. La ligne « bridgefds.com » y porte le 30 septembre 2026 les qualifications « Crédits », « Livrets », « Paiements » et « Assurances », ce qui correspond aux produits affichés par la vitrine.
Conserver d’abord toutes les traces : ordres de virement, reçus, captures d’écran du formulaire et échanges écrits avec le contact. Ces pièces constituent la base d’une plainte, déposée au commissariat ou à la gendarmerie du domicile ou adressée par écrit au procureur de la République. Un signalement à l’ABE Infoservice et une déclaration auprès de la plateforme de lutte contre la cybermalveillance complètent le dossier, sans qu’aucun résultat puisse être garanti.
Contactez notre service d’aide aux victimes
Ce dossier ne repose sur aucune pièce spectaculaire : un nom déposé au printemps 2025, une forme juridique étrangère posée sur une adresse parisienne, un formulaire qui réclame l’identité complète du demandeur, des conditions générales introuvables et une inscription au fichier commun le jour de notre relevé. Ce qui frappe, c’est leur convergence. Une personne qui a rempli un dossier chez BridgeFunds, le plus souvent après un premier contact direct et un parcours d’inscription balisé, n’a plus en face d’elle qu’un nom désormais fiché et des coordonnées que rien n’adosse : ni société, ni agrément, ni réponse au bout du formulaire. Faire évaluer sa situation sans attendre, avec les justificatifs versés et la correspondance conservée, reste le meilleur réflexe.