Le 26 août 2026, BrokerDefense publiait son enquête sur credit-financea.com : un faux courtier en crédit qui reprenait le nom, le SIREN et l’adresse d’une société de courtage bien réelle. Seize jours plus tard, l’application qui servait cette vitrine a été retirée du service : depuis le 11 septembre 2026, plus aucune page n’y est délivrée.
La raison tient à ce que le site était réellement : non pas une infrastructure bancaire, mais une application assemblée sur Base44, un service de création d’applications assisté par intelligence artificielle. Le domaine, lui, reste enregistré jusqu’en juillet 2027, et les enregistrements de messagerie continuent d’être publiés.
Dernière mise à jour : 12/09/2026
📄 Document
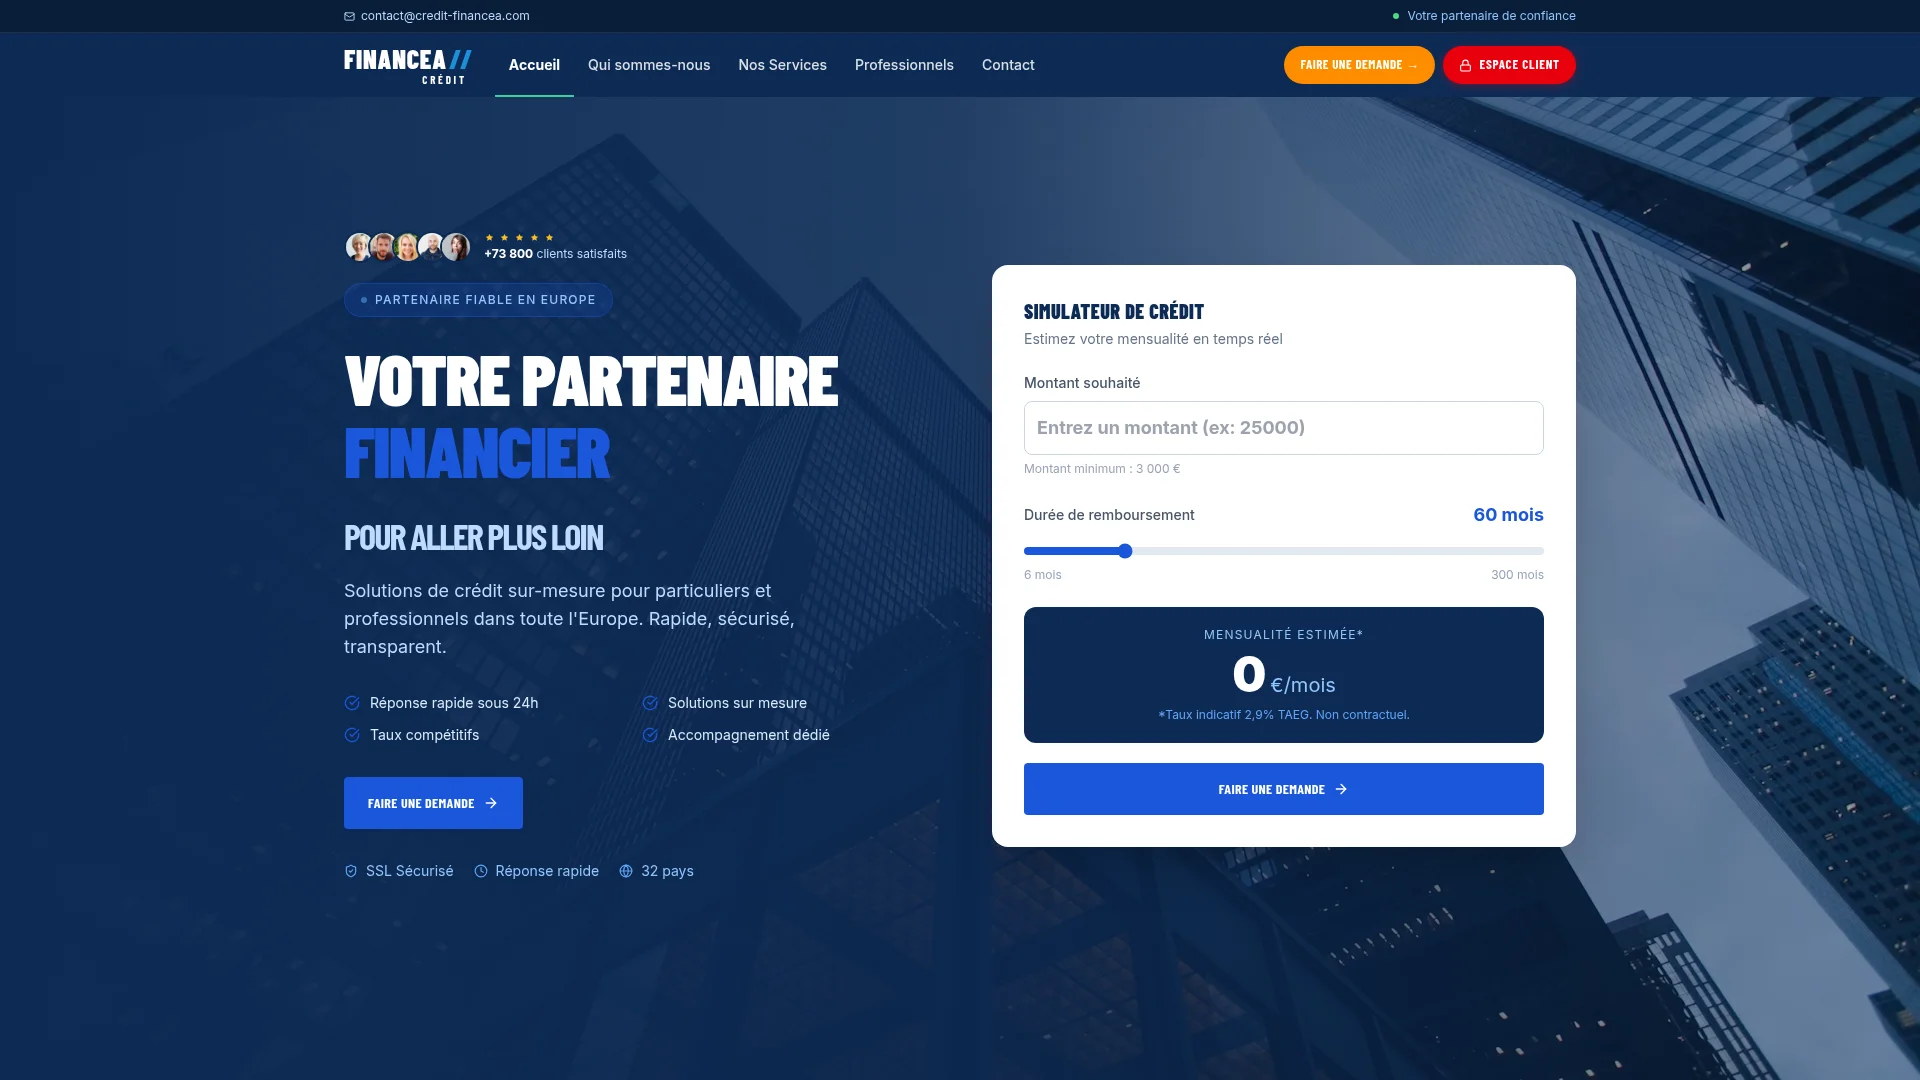
BrokerDefense met gratuitement à disposition la capture de la page d’accueil de ce site telle qu’elle se présentait avant sa fermeture. Retrouvez son apparence, utile pour identifier le site ou constituer un dossier.
Pour une utilisation dans le cadre d’une procédure judiciaire, commandez la version complète sans filigrane.
Sommaire
credit-financea.com : la fin brutale du service qui hébergeait le faux courtier
Depuis le 11 septembre 2026, toute requête adressée au domaine credit-financea.com, que ce soit la racine, la page de connexion, le tableau de bord ou une adresse inexistante, reçoit la même réponse : un code 402 accompagné d’une page intitulée « Financea-crédit is currently unavailable », affichant la mention « [ APP UNAVAILABLE ] » et le message « This app isn’t available right now. Please try again later or contact the app owner. » La page est servie au nom de la plateforme Base44 et invite l’administrateur de l’application à se connecter à son compte pour réactiver le service. Ce n’est pas un plantage technique ordinaire : c’est la plateforme elle-même qui a cessé de délivrer l’application, pour une raison qu’elle n’explicite pas publiquement.
Ce retrait intervient seize jours après la publication de notre enquête du 26 août 2026. À cette date, nous avions capturé la vitrine dans son intégralité : page d’accueil, formulaire de demande de prêt, page de connexion, tableau de bord et page d’ouverture de compte de dépôt. Ces captures constituent aujourd’hui la trace principale de ce que le site proposait.
Le nom de domaine, lui, n’a pas disparu. Il résout toujours vers une adresse IP, et ses enregistrements de messagerie restent publiés. Quiconque enverrait un courriel à une adresse de ce domaine risque donc de voir son message acheminé vers une boîte gérée par l’opérateur du site.
Consultez la fiche WHOIS complète sur DomainTools pour vérifier les détails d’enregistrement du domaine.
La société de Fréjus dont l’identité a été reprise
La vitrine credit-financea.com ne se contentait pas d’imiter l’apparence d’un courtier légitime : elle s’appropriait l’identité précise d’une société existante. Financéa Crédit, immatriculée sous le SIREN 824 061 022, créée le 14 novembre 2016 et dont le siège est situé rue Jean Jaurès à Fréjus, dans le Var, n’a évidemment jamais exploité ce domaine. Le site reprenait pourtant son SIREN, son SIRET et son adresse postale, sans y être autorisé d’aucune façon.
Ce détournement d’identité d’entreprise est l’un des ressorts les plus fréquents des faux courtiers : il permet de présenter, à qui effectue une recherche rapide, des données d’immatriculation qui paraissent vérifiables et cohérentes. Un visiteur cherchant à valider la légitimité du site pouvait trouver une société réelle, à l’adresse indiquée, sans se douter que le domaine n’avait aucun lien avec elle.
Le procédé est proche de celui documenté pour geld-groupdienst.com, autre plateforme de crédit bâtie sur une identité usurpée.
Les mentions légales du site trahissaient pourtant une construction bâclée : Financéa Crédit y était présentée comme une « SARL » en un endroit, puis comme une « Société par Actions Simplifiée » quelques lignes plus loin. Cette contradiction interne n’était visible qu’en lisant attentivement, ce que peu de visiteurs pressés par une promesse de réponse sous vingt-quatre heures prenaient le temps de faire.
Un nom de domaine de juillet 2026, engagé pour une seule année
Le nom credit-financea.com a été créé le 13 juillet 2026. Son échéance est fixée au 13 juillet 2027 : une durée d’un an, le strict minimum que permettent les registraires. Le certificat de sécurité, émis le même jour par Google Trust Services pour www.credit-financea.com, était valable jusqu’au 11 octobre 2026. Le domaine est enregistré chez Hostinger, avec un statut de transfert verrouillé et un service de confidentialité qui dissimule l’identité du titulaire dans la fiche publique.
Les chiffres que la vitrine affichait étaient incompatibles avec un domaine créé en juillet 2026 : « fondé en 2015 », « 15 ans d’expertise », « 73 800 clients accompagnés », « 32 pays couverts ». Sur une autre page, les mêmes compteurs affichaient « 75 200 dossiers traités » et « 145 partenaires financiers ». Dans le code source de la page d’accueil, ces mêmes compteurs étaient en réalité restés à zéro : « 0+ dossiers traités », « 0+ clients satisfaits », « 0 pays desservis ». Les valeurs affichées à l’écran n’étaient que du texte figé, jamais alimenté par une base de données réelle.
La fiche de réputation de credit-financea.com attribue au domaine un indice de confiance très faible : 25 %. Une plateforme de signalement citoyen recensait cinq analyses de ce domaine au 12 septembre 2026, la dernière datant du 10 septembre.
Une application assemblée sur une plateforme grand public
Derrière l’apparence soignée de la vitrine se trouvait une architecture sans rapport avec celle d’un établissement financier. Les requêtes émises par le navigateur lors de la navigation appelaient des adresses internes contenant un identifiant unique de la forme 69fcbf7622211bc903759c24, propre à la plateforme Base44. Les images affichées sur le site étaient hébergées dans les espaces publics de cette même plateforme. Les portraits illustrant les témoignages de la page d’accueil provenaient d’un générateur de visages aléatoires, les photographies d’ambiance d’une banque d’images en ligne. Aucun nom de famille, aucune date n’accompagnaient ces témoignages.
La vitrine incorporait également un module de discussion en direct, un outil de mesure d’audience Google Analytics avec l’identifiant G-HBHZNNW3JQ, et un appel à un service de géolocalisation par adresse IP. Côté serveur, les en-têtes relevés aussi bien en août qu’en septembre 2026 indiquaient un serveur applicatif Python derrière un serveur web Caddy, lui-même derrière le réseau de diffusion Cloudflare.
Base44 est un service de création d’applications accessible au grand public, sans compétence technique particulière. Quiconque disposant d’un compte pouvait y assembler, en quelques heures, une interface d’apparence professionnelle. C’est précisément ce qui explique la rapidité de la mise en ligne, le 13 juillet 2026, et la facilité avec laquelle la plateforme a pu, seize semaines plus tard, cesser de servir l’application.
Le formulaire en quatre étapes et la promesse d’un compte de dépôt
La vitrine proposait des prêts annoncés « de 3 000 € à 2 000 000 € » pour les particuliers et « jusqu’à 5 000 000 € » pour les professionnels, avec une « réponse sous 24 h » et un « déblocage sous 48 à 72 h ». Le formulaire de demande se déroulait en quatre étapes successives : identité, comprenant prénom, nom, courriel, téléphone et date de naissance ; adresse ; nature du projet ; puis validation. À chaque étape, le visiteur cédait un peu plus d’informations personnelles avant d’atteindre la dernière.
Une page distincte permettait d’« ouvrir un compte de dépôt » en réservant un appel téléphonique avec un « conseiller ». Cette fonctionnalité n’a aucune raison d’exister chez un courtier en crédit, dont le rôle se borne à mettre en relation emprunteurs et prêteurs : elle vise à obtenir relevés bancaires et documents d’identité dans un cadre qui paraît légitime. La suite du scénario est classique : un « frais de dossier », une « assurance » ou une « caution » réclamés avant le déblocage d’un prêt qui n’arrive jamais.
Le schéma rappelle optima-cred.com, la fausse banque qui se prétendait licenciée et réclamait elle aussi des pièces avant tout déblocage.
Des pièces d’identité transmises à credit-financea.com : les premières démarches
Quiconque a complété le formulaire de credit-financea.com a transmis, à minima, son état civil complet, son adresse, sa date de naissance et ses coordonnées téléphoniques. Ceux qui ont franchi l’étape du « compte de dépôt » ont très vraisemblablement joint des relevés bancaires et une copie de pièce d’identité. Ces données ne sont pas annulées par la fermeture de l’application : elles ont été collectées, et le nom de domaine, avec ses enregistrements de messagerie toujours actifs, reste un canal de contact potentiel.
La première priorité est de rassembler l’ensemble des échanges : courriels reçus depuis une adresse en credit-financea.com, captures des pages remplies, justificatifs de tout versement effectué. Ces éléments matérialisent le lien entre la démarche de prêt et une éventuelle demande de frais. Il convient également de surveiller ses comptes bancaires et de vérifier qu’aucune demande de crédit n’a été souscrite en usurpant les documents transmis : une pièce d’identité communiquée peut servir à des fins bien au-delà de la demande initiale.
La page que BrokerDefense consacre au dépôt d’une plainte pénale énumère les pièces utiles et l’autorité à saisir selon la situation.
Peut-on encore agir lorsque l’interlocuteur qui a encaissé des frais n’a jamais été autre chose qu’une interface ? Maître Julie Younes consacre une intervention filmée aux litiges financiers et aux impayés : elle y passe en revue les pistes ouvertes à ceux qui ont versé des sommes sans contrepartie, des démarches amiables à l’action en indemnisation, jusqu’à la procédure civile. Cette avocate, dont le cabinet est établi au barreau de Paris, compte également parmi les partenaires de BrokerDefense.
Ce que les lecteurs demandent sur credit-financea.com
Depuis la publication de notre enquête du 26 août 2026, les questions reçues portent principalement sur deux points : la portée réelle de la fermeture de l’application, et la situation de ceux qui ont déjà transmis des documents. Sur le premier point, il faut être précis : l’application Base44 ne délivre plus de pages, mais le domaine credit-financea.com est toujours enregistré et ses enregistrements de messagerie restent actifs. La fermeture de la vitrine ne met pas fin à la capacité de l’opérateur à recevoir des courriels ou à réactiver un service sous une autre forme.
Sur le second point, l’identité empruntée à Financéa Crédit et le formulaire en quatre étapes constituent des éléments précis et documentés qui peuvent être utilisés dans une plainte. Les captures réalisées en août 2026 montrent l’intégralité du parcours, des promesses affichées jusqu’à la page de réservation d’appel avec un conseiller. Ces pièces sont disponibles et peuvent appuyer une démarche auprès des autorités compétentes.
Non. Depuis le 11 septembre 2026, le domaine ne délivre plus aucune page : l’application qui servait la vitrine affiche un message d’indisponibilité, une réponse 402 sur tous les chemins. Le nom reste enregistré jusqu’en juillet 2027 et ses enregistrements de messagerie sont toujours publiés.
Non. Nous avons parcouru le 12 septembre 2026 la page des listes noires et mises en garde de l’AMF : aucune entrée ne concerne ce nom de domaine. L’autorité chypriote ne le recense pas non plus. Cette absence ne vaut pas attestation de régularité : le site reprenait l’identité d’une société réelle et collectait des documents d’identité par un formulaire en quatre étapes.
Conservez l’intégralité des échanges, courriels et messages reçus, les captures des pages remplies et les justificatifs des versements : ce sont les pièces qui rattachent une demande de prêt à une demande de frais. Signalez les faits, déposez plainte et surveillez vos comptes, car une pièce d’identité transmise peut servir à des demandes de crédit au nom de la victime. Une évaluation préalable par BrokerDefense permet de trier ce qui reste exploitable.
credit-financea.com n’aura servi que quelques semaines : le temps de recueillir des demandes de prêt, des pièces d’identité et, parfois, le montant d’un faux frais de dossier. La mise à l’arrêt de l’application ne rend pas ces démarches caduques : les captures de la vitrine, les courriels échangés et les justificatifs de versement subsistent, et ce sont eux qui permettent de rattacher une demande de prêt à une demande de frais.
Avant de confier le moindre document à un intermédiaire financier, il reste prudent de faire évaluer le site par BrokerDefense : notre équipe vérifie l’enregistrement du domaine, les mentions légales affichées et les antécédents connus, puis oriente les personnes déjà démarchées vers les démarches adaptées à leur situation.
Article réécrit le 12/09/2026