Sommaire
Deux vitrines, un seul fichier, identique à l’octet près
Le 11 novembre 2026, notre dossier sur mnc-tn-global.com décrivait une page interne de 5 814 octets intitulée « Client Area », qui ne demandait aucun identifiant et construisait elle-même l’adresse de l’espace client à partir du nom de domaine. Le lendemain, en ouvrant icumarkets.com, nous avons retrouvé le même fichier. Pas un fichier qui ressemble : le même, octet pour octet. Les deux pages portent l’empreinte SHA-256 ebe410b5cd553bd18b4ecedbf8394cb36a123e65c2c67e8f86f2d1d3af9c2326, pour un poids identique de 5 814 octets.
Un fichier d’amorçage partagé à l’identique n’est pas un indice de style. C’est une pièce d’identité technique : deux enseignes qui prétendent n’avoir rien de commun sont servies par le même programme, déposé sur les deux serveurs par la même chaîne de production. La seule ligne qui change d’une installation à l’autre est le nom du locataire, déclaré dans un fichier de configuration séparé. Sur 816e4e.icumarkets.com, ce fichier dit TENANT: 'icumarkets'. Sur l’installation voisine, il disait weguideyourstix. Le reste, jusqu’au nom du dossier de développement et au taux d’échantillonnage des traces, est identique.
Ce que produit ce montage, concrètement : aucun des boutons d’inscription de la vitrine ne mène à un formulaire. Tous aboutissent à cette page de 5 814 octets, qui ne réclame ni identifiant ni mot de passe et se contente d’ouvrir une application hébergée ailleurs, sur un hôte dérivé du nom de domaine. Pour icumarkets.com, cet hôte est 816e4e.icumarkets.com, interrogé le 12 novembre 2026 et répondant en 200 ; la mécanique exacte de cette dérivation est décrite dans notre dossier du 11 novembre. L’application servie là est un assemblage Next.js instrumenté pour la remontée d’incidents, marqué noindex,follow, dont la dernière modification déclarée est le 9 novembre 2026.
Dernière mise à jour : 12/11/2026
📄 Annexe
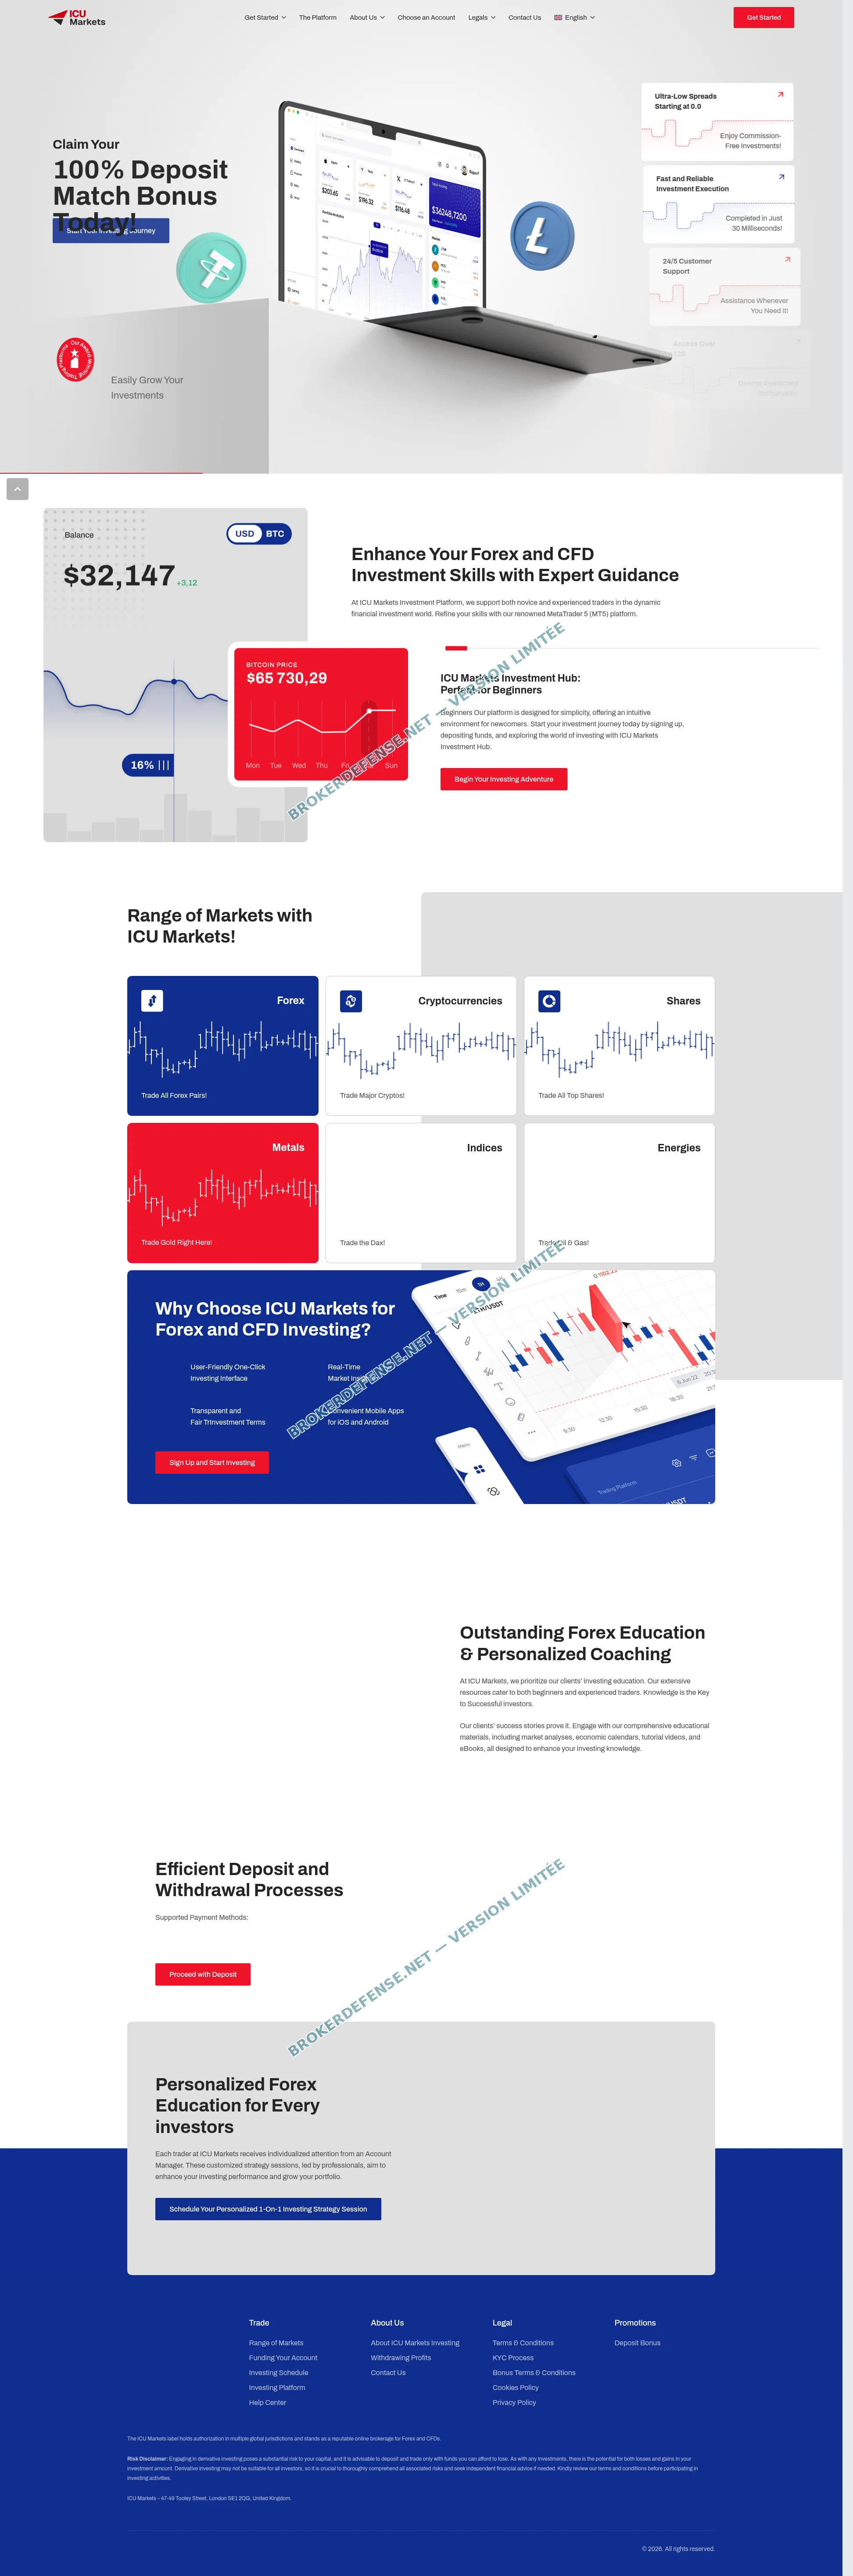
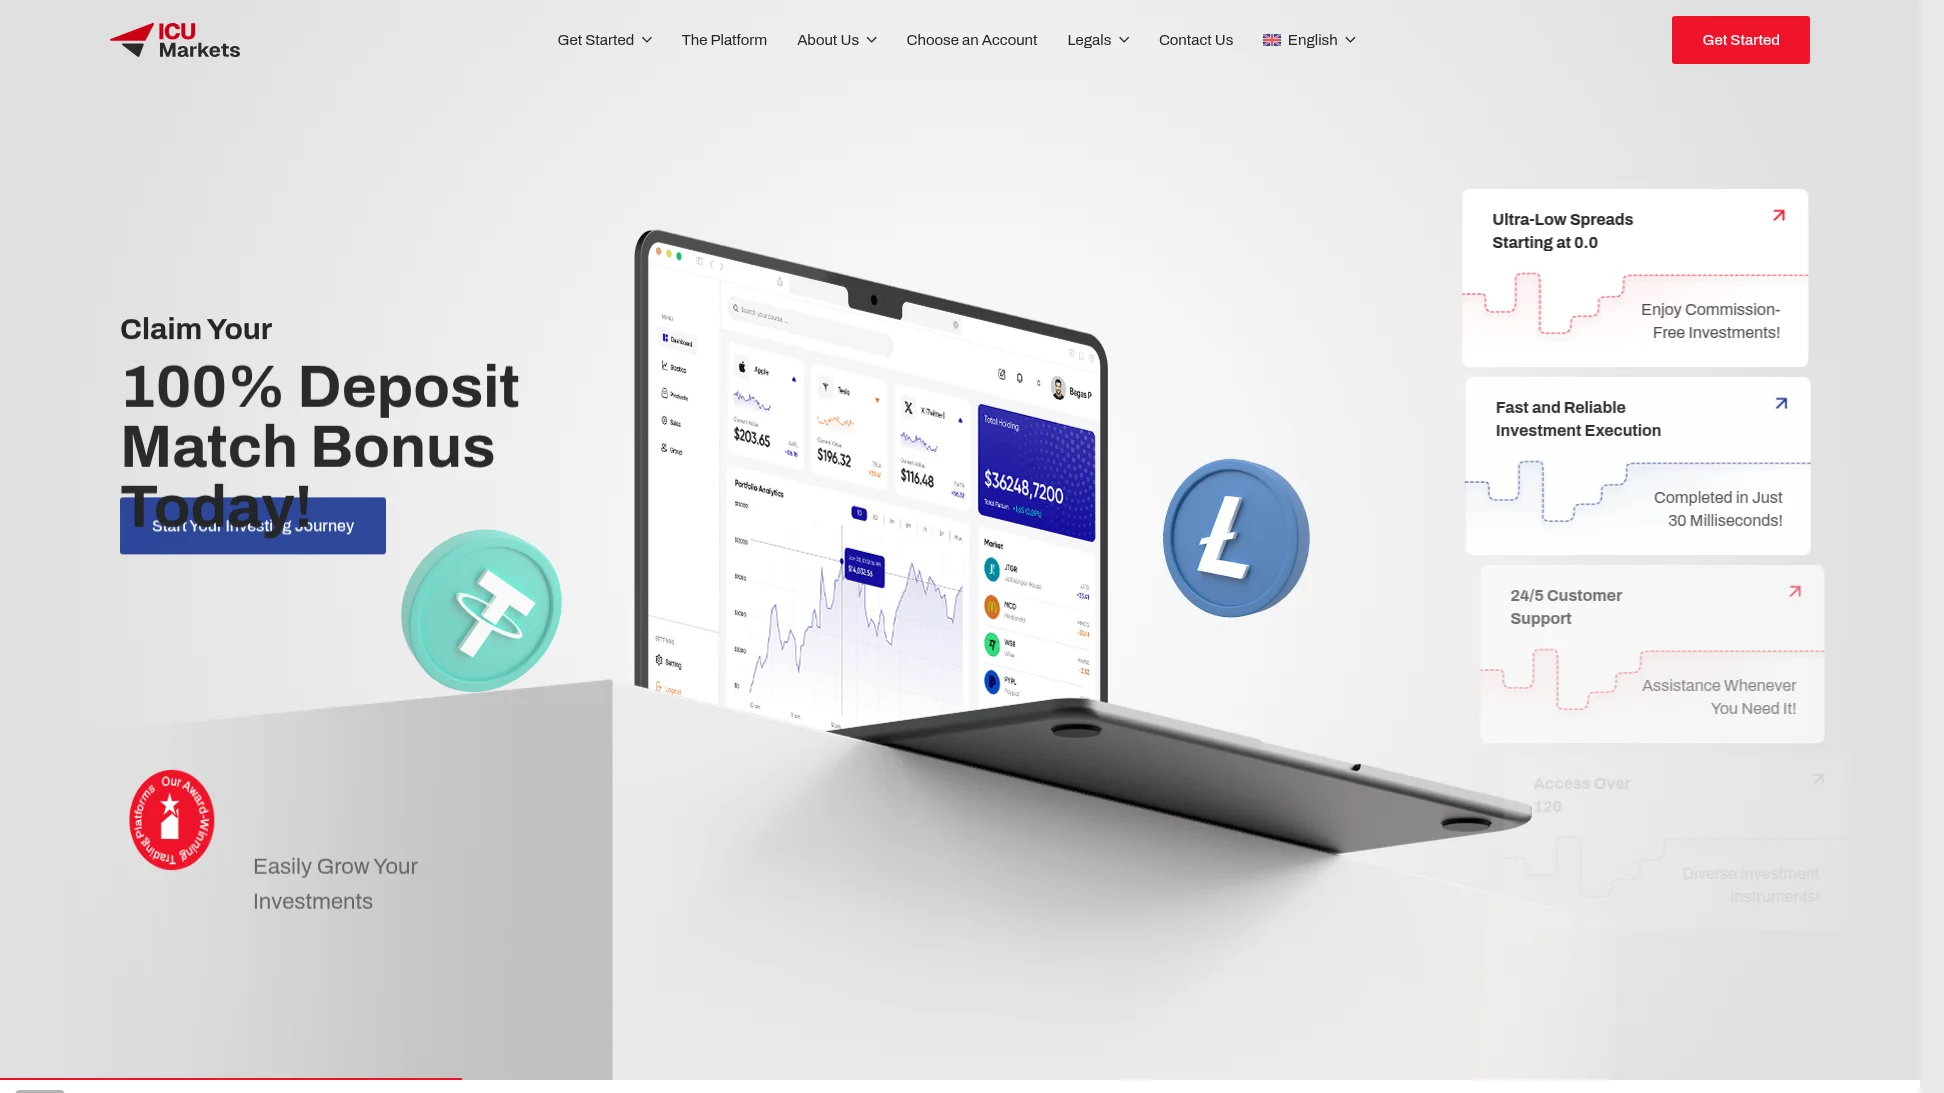
Ci-dessous, l’accueil d’icumarkets.com figé le 12 novembre 2026 : le bandeau « Enjoy Commission-Free Investments! » avec ses quatre arguments chiffrés, la frise « Claim Your 100% Deposit Match Bonus Today! », puis le bloc « Supported Payment Methods » qui n’affiche que des vignettes. Ces trois écrans suffisent à rapprocher un versement d’une interface précise, et à constater ce que la page promettait le jour où un déposant l’a vue.
Pour une utilisation dans le cadre d’une procédure judiciaire, commandez la version complète sans filigrane.
Le dépôt n’a pas de page, il tient à un numéro de mobile
Une plateforme qui annonce le Forex, les cryptomonnaies, les actions, les métaux, les indices et les énergies dispose normalement d’une page de paiement : un formulaire, un prestataire nommé, un moyen de laisser une trace. Sur icumarkets.com, la page « Funding Your Account » ne contient rien de tel. Elle décrit un parcours en quatre temps dont le premier est un appel : « Reach our support team via phone, live chat, or email for any help you need », puis « Our specialists will guide you through the deposit process ».
Deux bandeaux de logos figurent bien sur la page, l’un de 640 pixels de large, l’autre de 478, et l’accueil promet des « Supported Payment Methods ». Aucun de ces visuels n’est cliquable, aucun ne renvoie vers un paiement, et pas une ligne du site ne nomme un établissement, un prestataire de services de paiement ou une adresse de portefeuille. Le seul canal décrit est humain : un conseiller qui accompagne le versement, un courriel de confirmation, puis l’accès à l’espace client.
Le numéro publié mérite qu’on s’y arrête. Il s’agit d’un mobile britannique, dans la tranche 07438, et non d’une ligne de bureau londonienne. Le courriel, lui, se lit [email protected], hébergé sur la messagerie d’un grand fournisseur américain, et non sur une infrastructure d’entreprise. Pour une enseigne qui revendique « plus de 100 000 clients », une hotline mobile et une boîte Gmail constituent un contraste que le déposant ne voit pas au moment où il compose le numéro.
C’est là que se joue la perte. Un virement décidé au téléphone ne laisse ni panier, ni reçu de commerçant, ni référence de transaction opposable à un prestataire de paiement. Il ne reste qu’un ordre donné de vive voix, un IBAN communiqué par message et, souvent, une demande de captures d’écran pour « vérifier l’identité ». Notre analyse technique retrouve d’ailleurs sur la vitrine une mention « Visa » parmi les technologies détectées, alors qu’aucun parcours de carte n’existe : le logo est un décor, pas une fonction.
Autorisée dans diverses juridictions, sans en citer une seule
Le pied de page de la version française l’affirme sans détour : « La marque ICU Markets est autorisée dans diverses juridictions à travers le monde », et se décrit dans la même phrase comme « une société de courtage reconnue sur le marché du Forex et des CFD ». La version anglaise dit la même chose : « holds authorization in multiple global jurisdictions ». Ni l’une ni l’autre ne nomme une autorité, un pays, une date ou un numéro d’agrément.
Nous avons parcouru les vingt pages publiques du site, dans les trois langues proposées. Aucune ne porte de numéro de licence, aucune ne cite un régulateur, aucune ne renvoie vers un registre consultable. La seule autorité mentionnée l’est pour les litiges : la politique de réclamation désigne un arbitrage confidentiel selon les règles ICC ADR, précise que l’arbitrage « peut se tenir à Saint-Vincent-et-les-Grenadines », et ajoute qu’il « exclut la compétence des tribunaux locaux dans les pays respectifs des parties ». Autrement dit : pas de juge saisi, pas de recours collectif, pas de précédent.
La même page nomme l’exploitant : « ICU Markets.com, operated by ICU Markets Management Ltd, based in London, UK ». Nous avons interrogé le registre britannique des sociétés le 12 novembre 2026 : aucune société ne porte ce nom, ni sous la forme « ICU Markets Management Ltd », ni sous celle de « ICU Markets Management Limited », ni sous aucune variante contenant « ICU Markets ». L’adresse du pied de page, 47-49 Tooley Street, London SE1 2QG, correspond à un immeuble de bureaux du quartier de London Bridge, le Cottons Centre, dont les locataires inscrits au registre exercent d’autres activités.
Le nom de domaine, lui, a été créé le 2 juillet 2026, chez Tucows, avec serveurs de noms Cloudflare et deux verrous de protection. Il expire le 2 juillet 2027 et n’a pas changé de titulaire depuis le 15 juillet 2026. Le certificat présenté est un certificat Google Trust Services de type WE1, émis le 10 novembre 2026, valable jusqu’au 8 février 2027. Un certificat de deux jours ne dit rien de l’ancienneté d’une maison de courtage, seulement de la date à laquelle un serveur a été remis en service. Consultez la fiche WHOIS complète sur DomainTools pour vérifier les détails d’enregistrement du domaine.
Puis viennent les 100 % de bonus et la clause qui les reprend
L’argument commercial est massif : « Claim Your 100% Deposit Match Bonus Today! », avec un exemple chiffré sur la page dédiée, 2 500 dollars déposés donnant 5 000 dollars de capital. Le bonus est présenté comme versé instantanément, sans condition de durée ni de volume affichée sur la page de promotion.
Les conditions, elles, sont ailleurs. La politique de bonus du site énumère ce qu’elle appelle la « Bonus Abuse », et y range cinq situations. Trois retiennent l’attention : contester les frais de dépôt, utiliser les mêmes moyens de paiement que d’autres clients, ouvrir plusieurs comptes pour profiter des offres. Pour ces motifs, ICU Markets s’autorise à « invalider et confisquer tous les profits du compte concerné », à « conserver l’intégralité des fonds présents sur le compte » et à en fermer l’accès.
La première de ces clauses mérite d’être lue deux fois. Contester un prélèvement, c’est précisément le geste qu’un déposant trompé doit accomplir auprès de sa banque. Le contrat range ce geste du côté de la faute, et prévoit la confiscation. Un client qui découvre le mécanisme et demande à sa banque de bloquer un virement se place donc, selon les termes mêmes du site, en situation de perdre ce qui reste sur son compte.
La vitrine ajoute d’autres promesses qui ne résistent pas à la lecture. La page « About » annonce « over 300 investing instruments » quand l’accueil en promet « Over 120 », et « over 100,000 clients » sans le moindre élément vérifiable. Elle invite à consulter « client testimonials on TrustPilot » sans poser le moindre lien vers une page d’avis. La grille des comptes, enfin, liste parmi les avantages du niveau Bronze des « Risk Free Trades », expression que la notice de risque du même site contredit page après page. Cette évaluation publique place par ailleurs icumarkets.com à 25 %, sur une échelle où la confiance est jugée faible, en relevant un nom acquis depuis moins de six mois et un titulaire masqué.
Ce qu’il faut conserver si le conseiller ne rappelle plus
Tout se joue sur des éléments que le déposant possède déjà sans le savoir. Le premier est la conversation elle-même : historique d’appels avec l’horodatage des entrées et sorties, messages du chat intégré, courriels échangés avec [email protected], y compris les relances. Le deuxième est bancaire : relevés faisant apparaître chaque virement, références de l’ordre, coordonnées complètes de l’IBAN destinataire, et la date à laquelle le premier versement a été exécuté.
Viennent ensuite les éléments propres à cette enseigne. La capture de la page « Funding Your Account » au moment du versement, puisqu’elle est la preuve qu’aucun moyen de paiement n’était proposé et que tout est passé par un conseiller. La capture de la clause de bonus, qui transforme une contestation bancaire en motif de confiscation. Enfin le numéro mobile et l’adresse de courriel tels qu’ils étaient publiés, car ce sont les seuls Identifiants que l’enseigne communique et ils changent vite.
Sur le plan juridique, la voie naturelle est celle du droit commun, pas celle de l’arbitrage proposé par le site. Un dépôt soutiré par un interlocuteur qui se présente comme courtier agréé sans l’être relève des qualifications que nos dossiers documentent régulièrement. Le contentieux dirigé contre l’établissement teneur de compte, lui, n’est plus une terre inconnue : les décisions se multiplient sur l’insuffisance des contrôles effectués avant d’exécuter des ordres répétés. C’est le sens de la décision commentée ci-dessous : une banque condamnée, 70 % des pertes remboursées à une victime d’arnaque.
Cette lecture est celle de Maître Goce Novakov, inscrit au barreau de Paris, qui revient sur cette affaire et sur ce qu’elle change pour les victimes de faux conseillers. Son cabinet et ses références sont présentés sur sa page professionnelle, et la vidéo ci-dessous en résume l’enseignement : la faute de la banque n’est pas d’avoir laissé partir l’argent, mais de ne pas avoir posé les questions que la loi lui impose.
Notre page dédiée au volet pénal et au dépôt de plainte expose la chronologie à respecter et les justificatifs à réunir pour qu’un signalement soit exploitable. Deux dossiers voisins éclairent aussi le contexte : la vitrine nv-group.cc, qui empile trois adresses sans société, et mnc-tn-global.com, dont l’espace client se calcule au lieu de s’écrire. Les listes d’intermédiaires dépourvus d’autorisation restent consultables auprès de l’Autorité des marchés financiers et sur le registre commun tenu par l’ABE Infoservice, qui recense également les qualifications retenues pour chaque entrée.
Ce que les épargnants demandent à propos d’icumarkets.com
Le site écrit que « la marque ICU Markets est autorisée dans diverses juridictions » sans nommer une seule autorité, un seul pays ni un seul numéro d’agrément, et aucune des pages publiées ne renvoie vers un registre consultable. Une autorisation qui ne se vérifie nulle part ne peut pas être présentée comme une garantie.
Il n’existe aucun formulaire de paiement sur le site. La page de financement décrit quatre étapes dont la première consiste à joindre le support par téléphone ou par courriel, un conseiller devant ensuite « accompagner » le dépôt. Le versement se fait donc sur instruction d’un interlocuteur, sans passage par un prestataire de paiement identifiable.
La politique de bonus range parmi les abus le fait de contester des frais de dépôt, et prévoit alors la confiscation des profits, la conservation de l’intégralité des fonds du compte et sa fermeture. Une réclamation bancaire, qui est le réflexe normal d’un déposant trompé, tombe donc dans les motifs de confiscation prévus par le contrat.
Réunir sans délai les relevés bancaires avec les références de chaque ordre, l’IBAN destinataire, les échanges avec le conseiller et les captures des pages du site, puis faire évaluer le dossier avant toute nouvelle démarche. La conservation de ces pièces conditionne la possibilité de contester le versement auprès de la banque émettrice.
Un dépôt sur icumarkets.com ne ressemble pas à un achat : il ressemble à une conversation, suivie d’un virement, suivie d’un accès à une application que rien ne distingue de celle d’une autre enseigne. C’est précisément ce qui rend la trace difficile à reconstituer, et c’est pourquoi notre évaluation préalable du dossier intervient avant toute nouvelle démarche : elle établit ce qui a été promis, par quel canal, et à quel moment l’argent a quitté le compte.