Sommaire
Une inscription du 14 octobre 2026, sous deux libellés distincts
Le nom cdpt-immo.com figure, depuis le 14 octobre 2026, sur les listes d’acteurs non autorisés que l’ACPR et l’AMF tiennent ensemble, avec deux libellés : « Crédits livrets paiements assurances » d’un côté, « Usurpation Professionnel » de l’autre. La ligne porte sur l’adresse elle-même. La colonne prévue pour la dénomination sociale y est restée vide : aucune société n’est nommée, aucune enseigne n’est désignée, et le nom retenu par les autorités se réduit à cette suite de caractères.
Le relevé a été refait le jour de cette enquête, sur la page publique du fichier. Le moteur de recherche répond, et il restitue bien la ligne datée du 14 octobre 2026 lorsqu’on l’interroge sur ce nom. Interrogé sur d’autres entrées déjà connues, le même moteur rend leurs lignes respectives : la recherche n’est donc pas muette, et l’inscription est active aujourd’hui. Le document est consultable librement depuis la page des listes noires des autorités, où figurent également les précisions de méthode des deux autorités.
Deux qualifications accolées à un même nom, dont l’une relève du périmètre bancaire et l’autre de l’usurpation d’un professionnel, décrivent un usage précis : celui d’une adresse qui se présente comme un interlocuteur habilité alors qu’elle ne l’est pas. C’est exactement la configuration que nous avons rencontrée sur une série de noms fichés au cours des dernières semaines, et ce rapprochement n’est pas anodin.
Sous ce nom, pourtant, il n’y a ni courtier, ni conseiller, ni établissement de crédit. Il y a un écran de connexion, et des pages dont l’accès est fermé à quiconque n’a pas reçu d’identifiants. C’est cet écart entre la qualification retenue par les autorités et ce que la vitrine donne réellement à voir qui a orienté notre enquête.
Dernière mise à jour : 16/10/2026
📄 Pièce
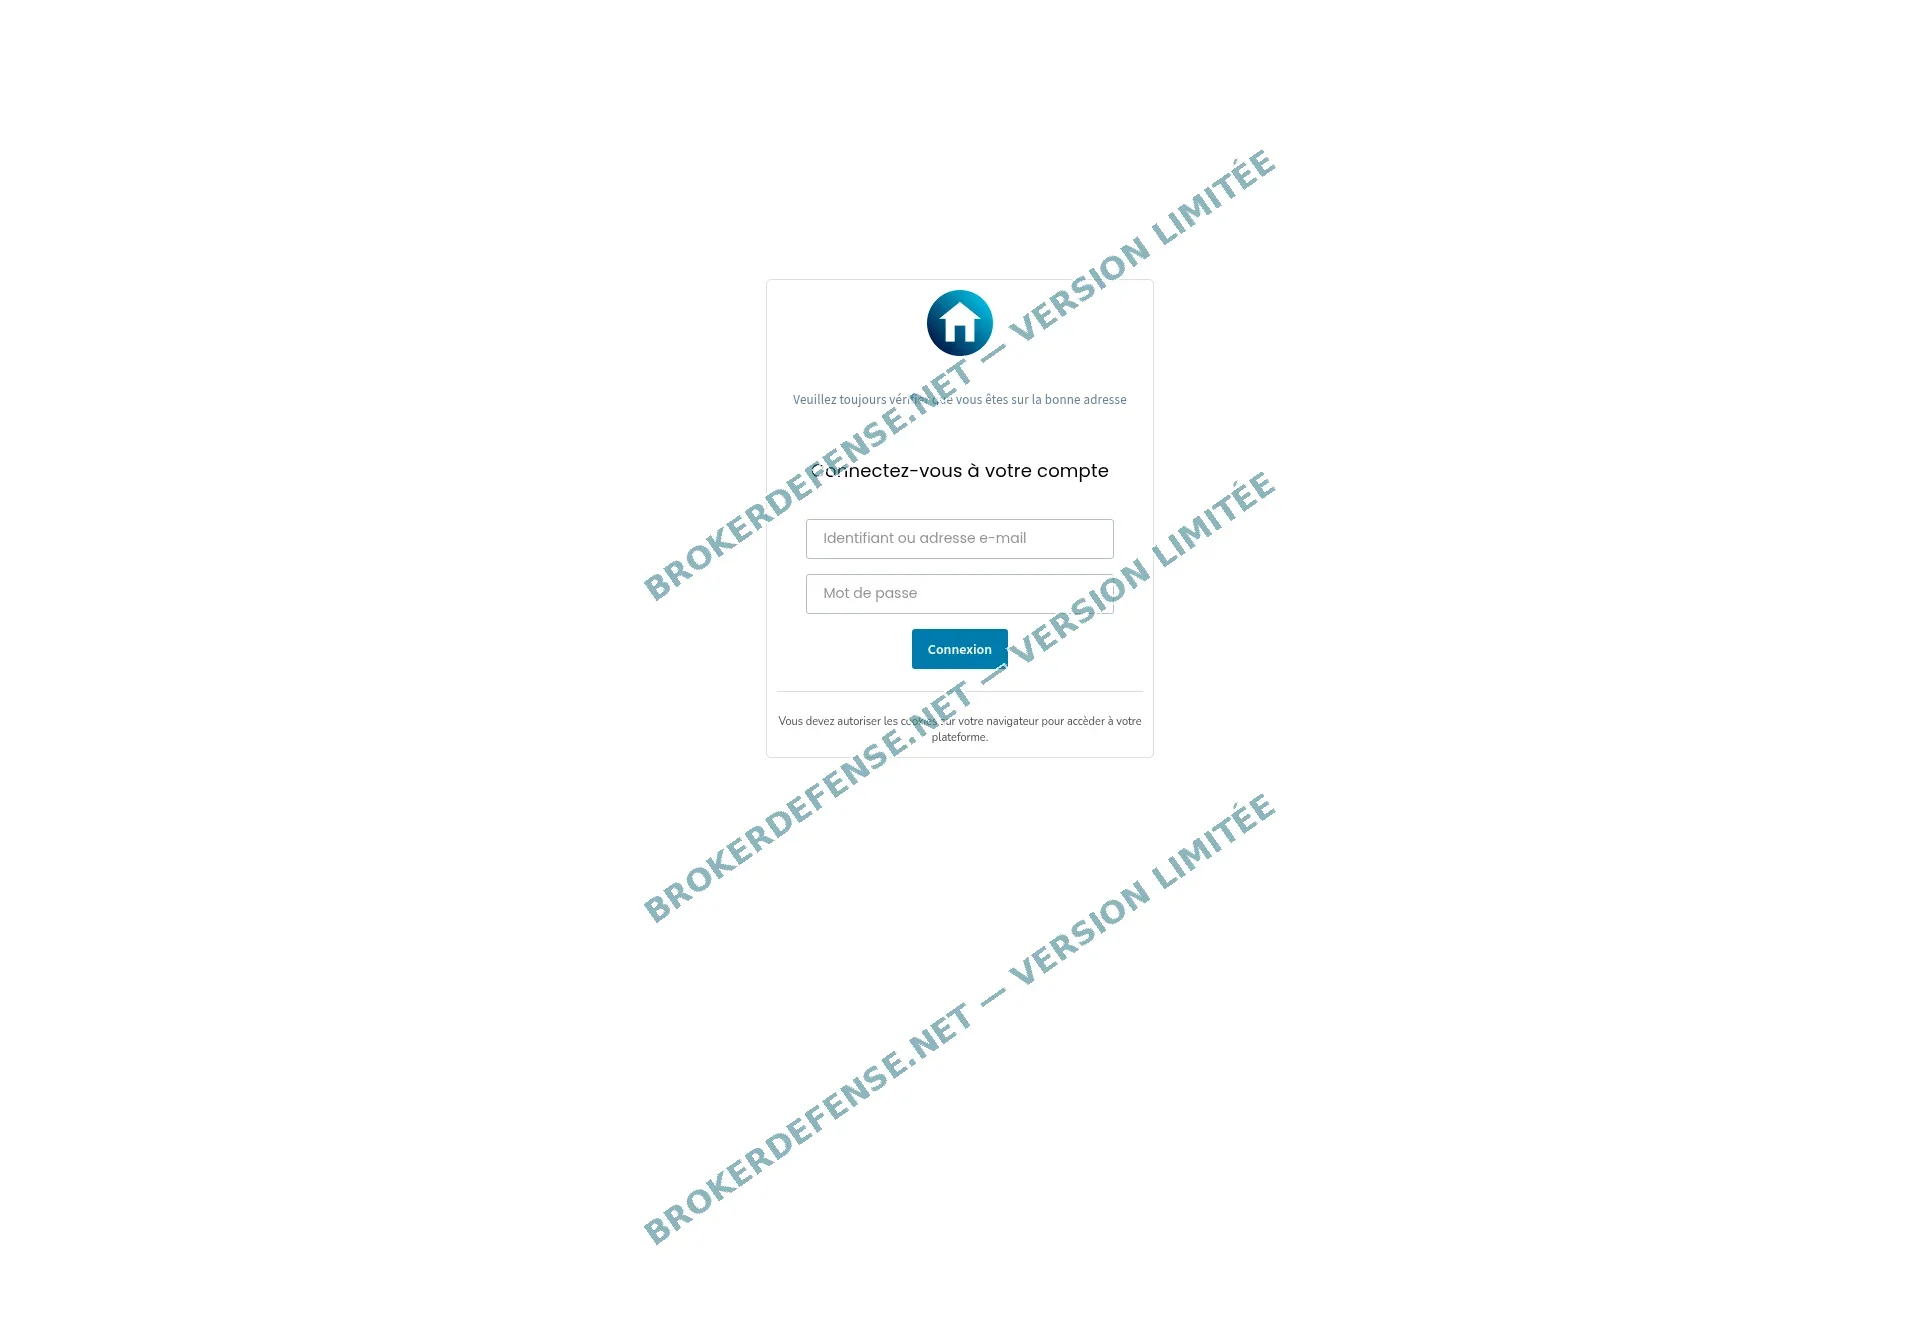
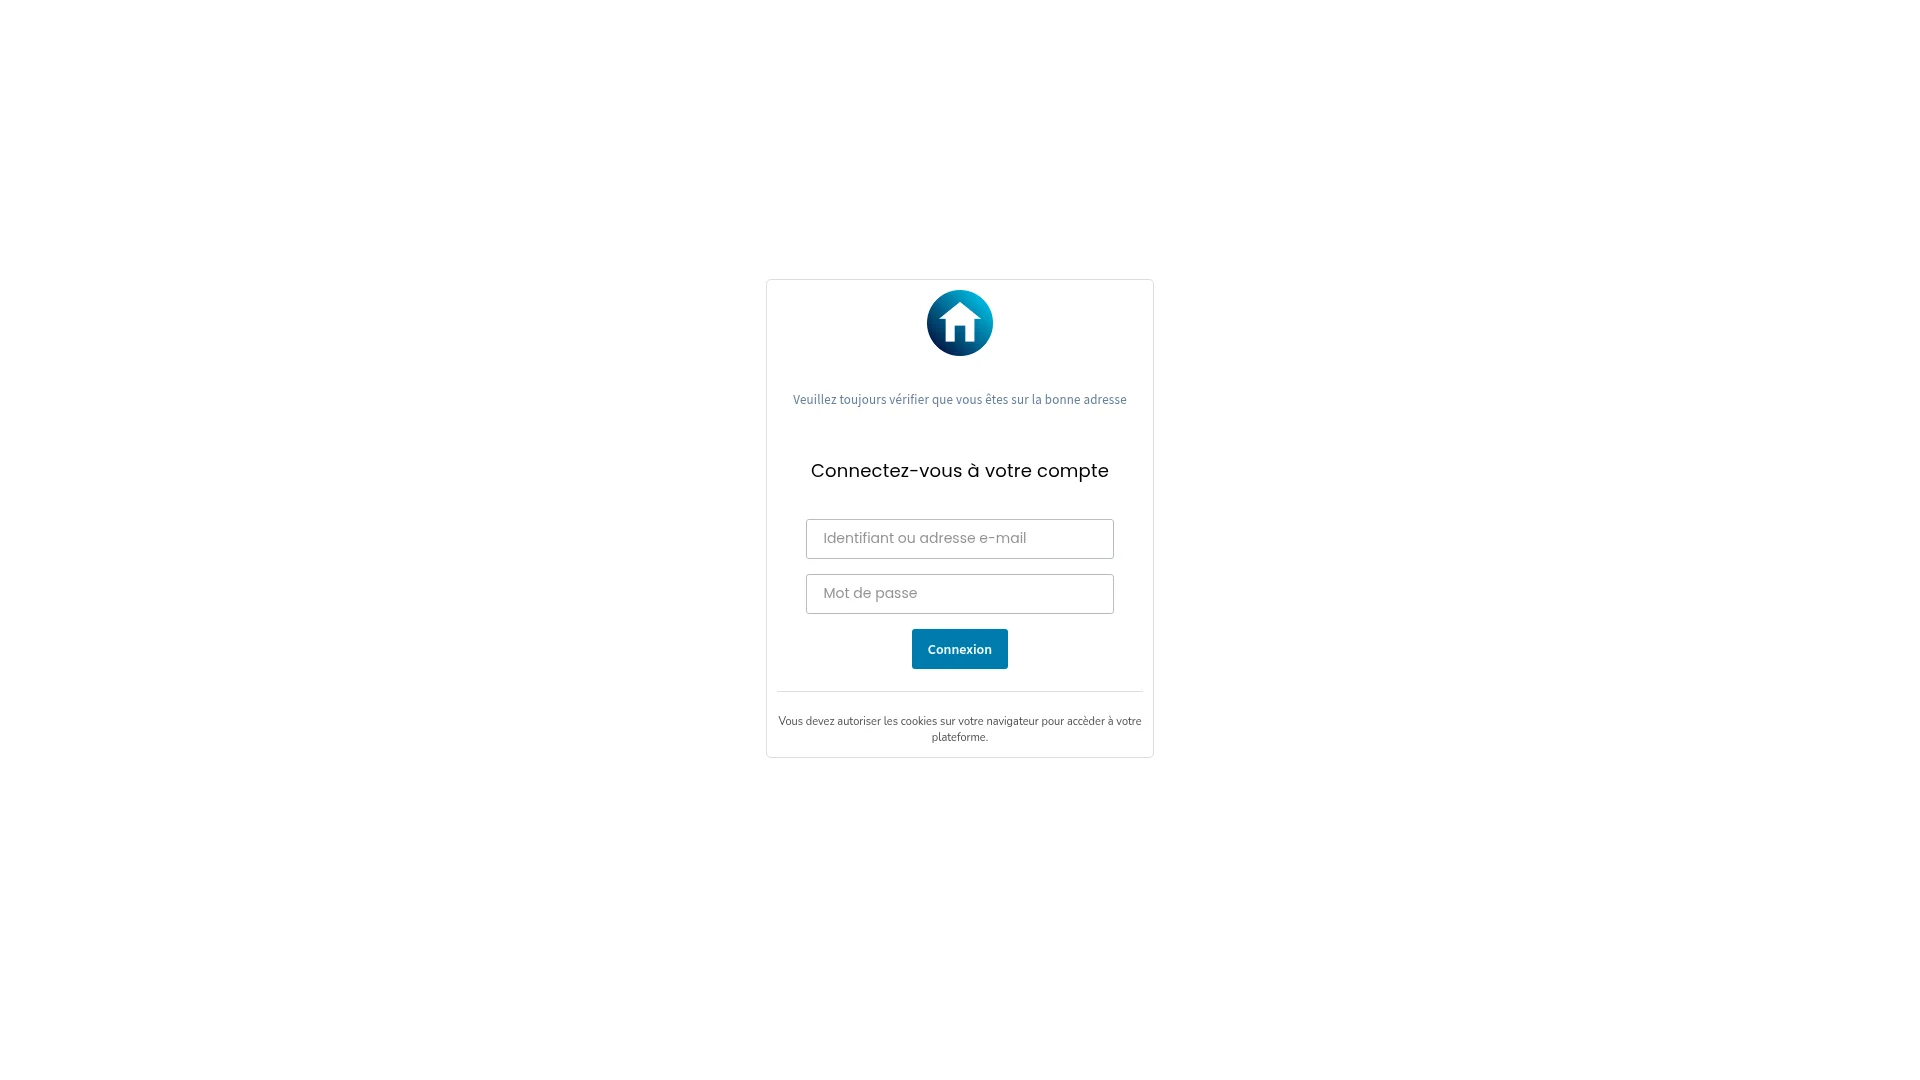
La capture ci-dessous reproduit la page servie par cdpt-immo.com le 16 octobre 2026. On y retrouve l’écran de connexion, ses deux champs et l’avertissement invitant le visiteur à vérifier l’adresse du site : des éléments dont l’utilité réapparaît si un versement doit être expliqué plus tard.
Pour une utilisation dans le cadre d’une procédure judiciaire, commandez la version complète sans filigrane.
Derrière l’adresse, un écran de connexion et des pages fermées
La page d’accueil ne contient presque rien. Elle affiche un titre de bienvenue, la mention « Veuillez toujours vérifier que vous êtes sur la bonne adresse », puis « Connectez-vous à votre compte ». Deux champs suivent, l’un pour un identifiant ou une adresse de courriel, l’autre pour un mot de passe, accompagnés d’un formulaire qui renvoie vers le mécanisme de connexion du logiciel de publication utilisé. Un second message prévient que les témoins de connexion doivent être autorisés par le navigateur pour accéder à la plateforme.
Le reste du site est explicitement fermé. Treize pages répondent par une formule identique, « Ce contenu est restreint », qui s’adresse à tout visiteur dépourvu de compte. Leur intitulé, en revanche, est public et il est instructif : Mes comptes, Mes documents, Mes coordonnées bancaires, 1 Relevé des opérations, Paramètres de sécurité, 1 Nouveau client, 1 Mise a jour Client, Mentions légales, À propos, Aide et Contact, Accessibilité du site, Politique de confidentialité.
Autrement dit, l’intitulé promet une relation de clientèle bancaire, avec des relevés, des coordonnées de compte et un espace réservé aux nouveaux clients. Le contenu, lui, n’est jamais servi à un visiteur ordinaire. Ce fonctionnement n’est pas isolé : il reproduit celui d’un dossier voisin, le faux espace client fiché sous alpian.dashboard-client.com, où la fermeture de toutes les pages tenait déjà lieu de façade. La même logique se retrouve, sans site à consulter cette fois, dans le dossier my-monetix.com et sa garantie de dépôts inventée.
Une personne démarchée reçoit donc un identifiant, se rend sur le site, reconnaît un espace de gestion familier, et se voit présenter des montants. Ce qu’elle ne peut pas faire, en revanche, c’est vérifier l’existence de l’établissement derrière l’écran : le site ne publie ni raison sociale, ni numéro d’immatriculation, ni adresse, la page des mentions légales étant elle aussi inaccessible.
Un nom déposé le 8 septembre 2026, une base de contenu qui remonte à 2021
Le nom de domaine a été enregistré le 8 septembre 2026 et il est réservé jusqu’au 8 septembre 2027. Le bureau d’enregistrement est établi à l’étranger, la zone fait appel à deux serveurs de noms appartenant au même prestataire d’hébergement, et le statut du nom interdit tout transfert vers un autre bureau d’enregistrement, ce qui verrouille la main de l’exploitant sur l’adresse. Le certificat de sécurité est un certificat gratuit, émis le jour du dépôt lui aussi, valable jusqu’au 7 décembre 2026, et il ne couvre que ce seul nom.
L’hébergement est mutualisé et bon marché. La réponse du serveur révèle une version récente du logiciel de publication, un thème générique conçu pour l’édition visuelle, et une pile de modules dont l’un sert précisément à restreindre l’accès à certains contenus. Rien, dans cet ensemble, n’évoque l’infrastructure d’un établissement financier : ce sont les outils standard d’un site vitrine grand public, installés sur une offre d’entrée de gamme.
La chronologie des contenus, elle, ne colle pas. Les pages du site portent des dates de création qui s’étalent de 2021 à 2024, l’une d’elles remontant au 8 août 2021, et les fichiers de la médiathèque ont été versés entre août 2021 et octobre 2024. La page d’accueil actuelle a été retouchée le 10 septembre 2026, deux jours après le dépôt du nom. L’adresse est donc neuve, tandis que la matière qu’elle sert est ancienne : elle provient d’un ensemble préexistant, remonté sur une adresse créée pour l’occasion.
Cette origine laisse des traces visibles. Le titre de la page d’accueil n’annonce pas une activité immobilière, contrairement à ce que suggère le suffixe du nom : il s’ouvre sur « Bienvenue sur Caix… », une formulation tronquée qui ne correspond à aucune enseigne identifiable. Une base de données importée conserve ce genre de reliquats.
Consultez la fiche WHOIS complète sur DomainTools pour vérifier les détails d’enregistrement du domaine, et la fiche ScamDoc consacrée à cette adresse pour la lire dans son contexte communautaire.
Son catalogue de fichiers : des enseignes bancaires bien réelles
Le logiciel de publication expose publiquement la liste des fichiers hébergés. Quatre-vingt-sept éléments y figurent, et leur inventaire est révélateur : on y trouve les identités visuelles d’établissements bancaires bien réels. Au nombre de ces fichiers, un logo de CaixaBank, un logo de BNP Paribas, les éléments de communication de La Banque Postale, plusieurs visuels de la gamme internationale d’une grande banque espagnole, les images d’une enseigne de banque mexicaine, ainsi qu’un fichier de paiement d’une société de crédit à la consommation. Nous avons vérifié trois de ces fichiers en les appelant directement : ils sont bien servis par le site, avec un code de réponse normal.
S’y ajoutent des marqueurs de confiance sans portée : un certificat invoqué sans titulaire nommé, une référence à une norme de continuité d’activité, un label de qualité, et des étoiles d’évaluation empruntées à une plateforme d’avis. Ces vignettes ne renvoient à aucune entité contrôlable et personne, dans le dossier, ne les revendique.
Il faut être précis sur ce point. Rien, dans ce que nous avons pu consulter, n’établit de lien entre ces établissements et l’exploitant du site : ces fichiers sont simplement réutilisés, et c’est bien là ce que le libellé d’usurpation retenu par les autorités recouvre. Une personne qui découvre l’un de ces logos sur un espace de connexion y voit une caution qu’aucune de ces entreprises n’a donnée.
Comment identifier ce genre de montage quand on est déjà en relation avec l’interlocuteur ? Une adresse unique, un site qui ne publie aucune mention légale lisible, un certificat émis le jour même du dépôt du nom et pour trois mois, des visuels de banques connues sans contrat possible : chacun de ces éléments, pris seul, n’a rien de décisif. Réunis, ils décrivent une façade assemblée rapidement à partir de pièces trouvées ailleurs.
Les suites concrètes d’un versement, de la banque au juge
Les personnes concernées sont celles qui ont reçu des identifiants pour cet espace et qui ont alimenté un compte en suivant les instructions reçues. Les versements ont pu être présentés comme un placement, un apport ou une consigne de sécurité, et ils ont presque toujours été précédés d’échanges par courriel ou messagerie. Le réflexe utile est d’abord documentaire : l’écran de connexion, les identifiants reçus, la conversation d’accompagnement et les avis de virement forment un ensemble cohérent, et c’est cet ensemble qui permettra plus tard d’expliquer le mécanisme à un enquêteur.
Il faut ensuite s’adresser à sa banque sans attendre : signaler les virements passés, demander une recherche sur les bénéficiaires et faire constater par écrit la chronologie des opérations. Le dépôt d’une plainte est la seconde étape, et il vaut mieux l’appuyer sur les pièces réunies que sur un récit reconstitué de mémoire. La démarche est détaillée pas à pas sur notre page consacrée à la plainte devant le juge pénal, qui décrit les pièces attendues et le déroulé de la procédure.
Pour éclairer les recours possibles contre l’établissement qui a laissé passer les virements, nous avons interrogé Maître Goce Novakov, avocat dont l’activité professionnelle s’exerce sous le barreau de Paris. L’entretien porte sur une décision qui a mis en cause un établissement bancaire, lui reprochant d’avoir laissé filer les opérations : 70 % des pertes d’une victime ont été mises à sa charge. Les interventions de son cabinet sont présentées sur sa page dédiée.
Ce que cette inscription établit, et ce qu’elle laisse ouvert
Elle signifie que le nom cdpt-immo.com a été porté sur les listes publiques tenues conjointement par l’ACPR et l’AMF, sous une qualification bancaire et sous un libellé d’usurpation de professionnel. Elle porte sur l’adresse, pas sur une société : la colonne de la dénomination est restée vide, et aucune personne n’y est désignée.
Non. Aucune autorisation n’est attachée à ce nom pour proposer en France un crédit, un produit d’épargne, un service de paiement ou un contrat d’assurance, et c’est précisément ce que constate l’inscription. La vitrine, de son côté, ne publie aucune mention légale accessible : elle propose une connexion à un espace de gestion sans jamais indiquer l’entité qui l’exploite.
Rassemblez d’abord les traces du dispositif : identifiants transmis, écran de connexion, messages d’accompagnement et avis de virement. Prévenez ensuite votre banque par écrit pour engager une recherche sur les bénéficiaires, puis déposez plainte en joignant ces pièces. Les opérations les plus récentes sont celles sur lesquelles une action a le plus de chances d’aboutir rapidement.
Une façade neuve posée sur un décor ancien
Le dossier cdpt-immo.com se lit d’abord comme un écart de dates. Une adresse réservée le 8 septembre 2026, un certificat émis le même jour pour trois mois, une page d’accueil retouchée le 10 septembre : voilà pour le présent. En face, une matière importée d’ailleurs, dont les dates s’échelonnent de 2021 à 2024, et un titre de page qui ne correspond à rien. C’est le propre des montages qui recyclent une copie existante plutôt que de construire une identité : le décor est prêt avant que la cible n’arrive.
Les victimes de ce type de dispositif ont un profil assez constant. Elles ont répondu à un démarchage, reçu des identifiants, consulté un espace présenté comme bancaire, puis viré des fonds sur la foi d’un écran et de quelques pièces graphiques. Elles ne découvrent l’absence d’établissement que bien plus tard, souvent au moment où un retrait est refusé. Notre équipe examine chaque situation sur cette base, et cette évaluation préalable se fait sans frais.