Vingt-trois jours après la publication de notre enquête sur optima-cred.com, la panne a été détectée le 16 septembre 2026 : le nom ne désigne plus aucun serveur, aucune adresse IP n’est publiée, et aucun navigateur ne peut atteindre la vitrine, ni par le domaine principal, ni par le sous-domaine www. La disparition est complète et vérifiée le 19 septembre 2026.
Optima-cred.com se présentait jusqu’alors comme « une institution financière réglementée et licenciée, sous réserve des contrôles des autorités compétentes » : une affirmation invérifiable, car aucun agrément, aucun numéro d’immatriculation et aucune entité légale identifiable n’ont jamais accompagné cette déclaration. La coupure du service ne modifie pas ce verdict ; elle le rend simplement définitif.
Dernière mise à jour : 19/09/2026
📄 Document
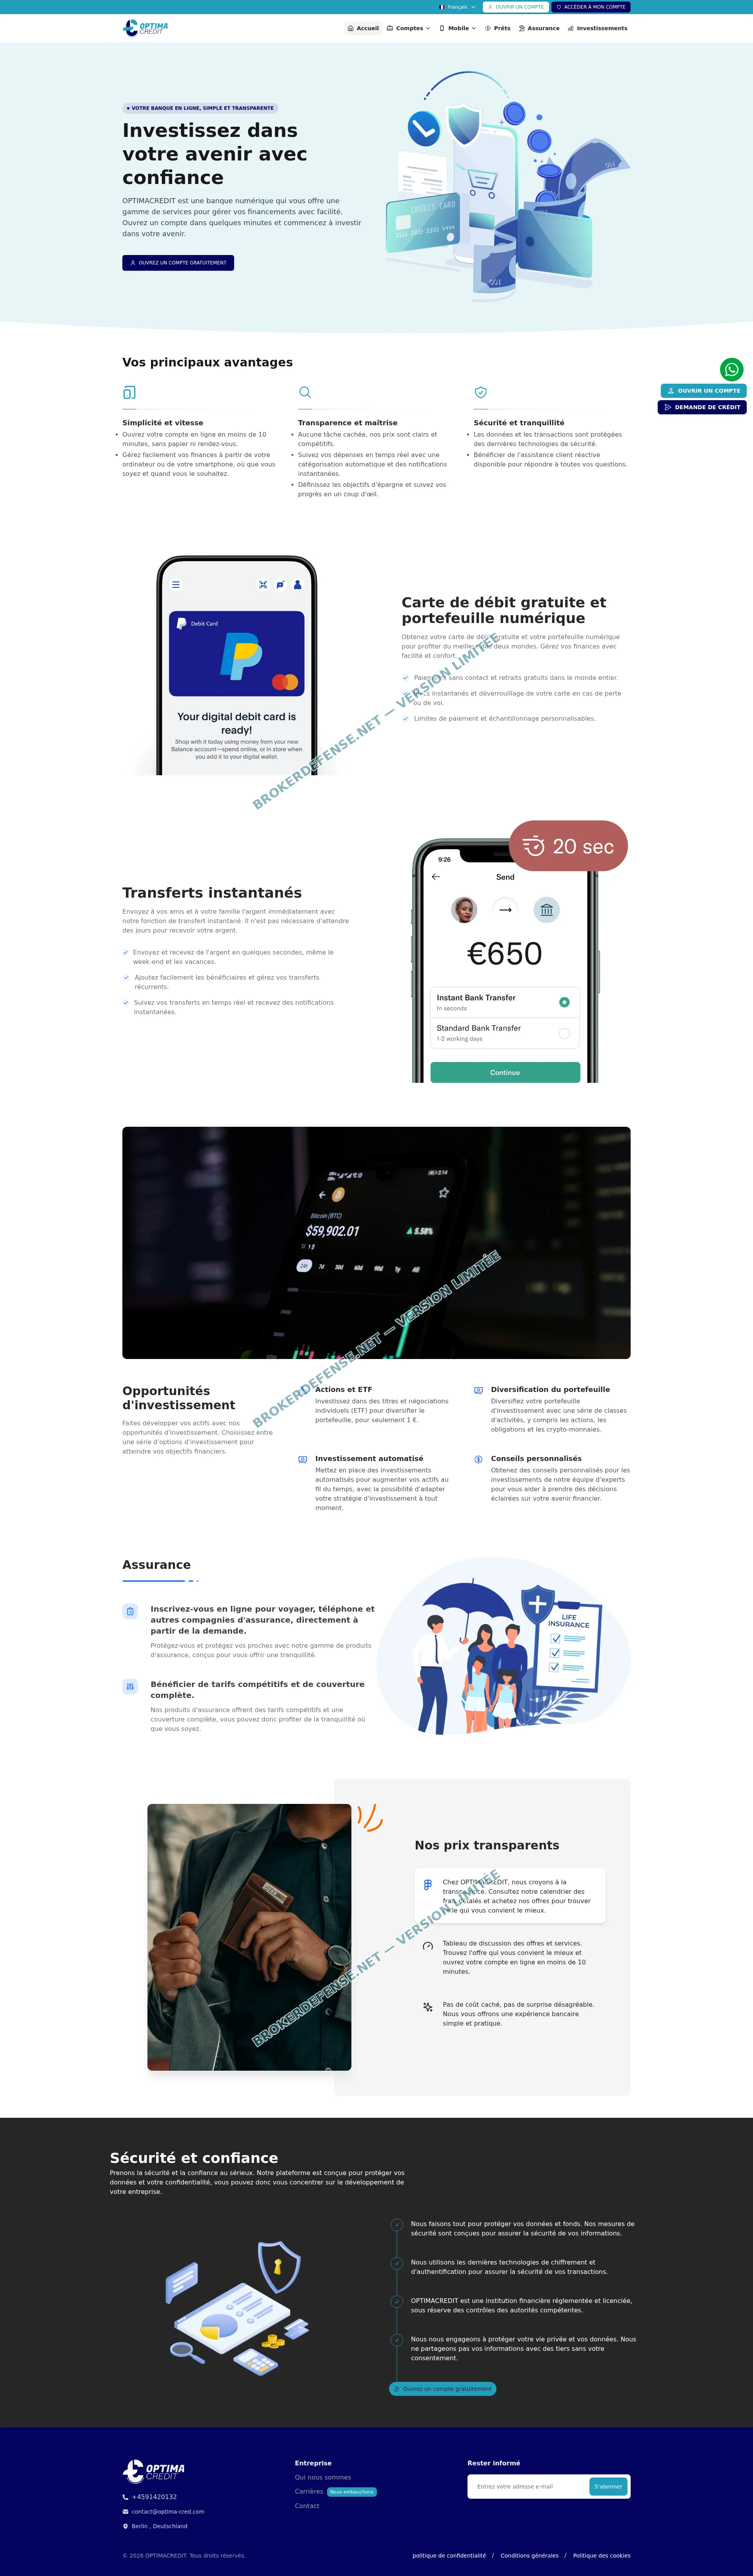
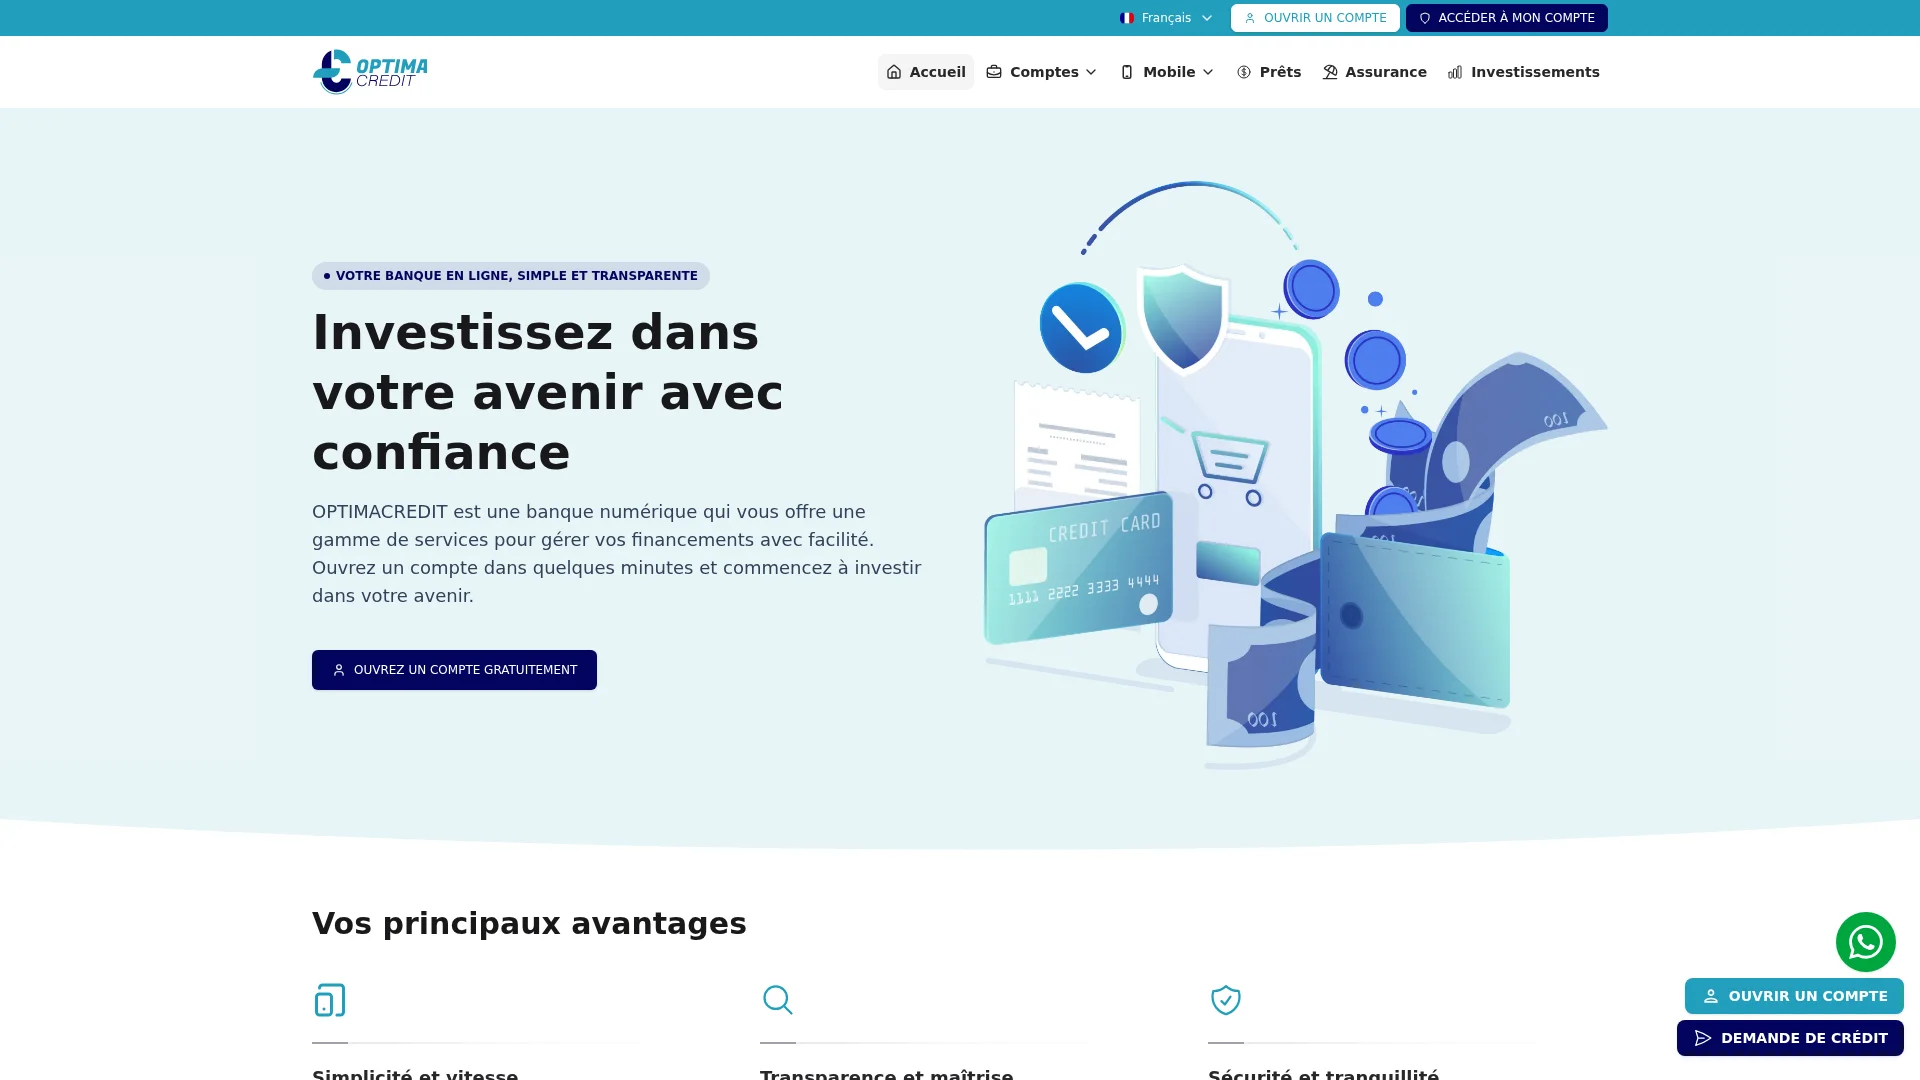
BrokerDefense met gratuitement à disposition la capture de la page d’accueil d’optima-cred.com. Retrouvez l’apparence originale de cette fausse banque même après sa fermeture : utile pour identifier le site, constituer un dossier ou alerter votre entourage.
Pour une utilisation dans le cadre d’une procédure judiciaire, commandez la version complète sans filigrane.
Sommaire
Vingt-trois jours après notre enquête, la vitrine ne répondait plus
Nos mesures du 19 septembre 2026 sont sans ambiguïté : la requête vers https://optima-cred.com/ échoue dès la résolution du nom. Aucune adresse IPv4 ni IPv6 n’est publiée pour le domaine principal. Le sous-domaine www.optima-cred.com connaît le même sort. Aucun protocole, aucun port, aucune page : le service est coupé net.
La chronologie est précise : enquête publiée le 24 août 2026, panne constatée le 16 septembre 2026, vérification confirmée le 19 septembre 2026. Ces vingt-trois jours séparent notre signalement public de la disparition de la vitrine. Pendant toute la période où cette vitrine a été accessible, elle n’a jamais obtenu le moindre agrément d’un régulateur français ou européen : ni avant notre enquête, ni après.
Sept certificats en douze mois, une échéance repoussée à 2027
Nos relevés font état de sept certificats émis depuis la création du domaine. Le plus récent a été produit le 2 septembre 2026 et reste techniquement valable jusqu’au 1er décembre 2026. Ce renouvellement, intervenu quelques jours seulement après notre publication, révèle que l’infrastructure a été maintenue délibérément, puis coupée. Un certificat valide ne constitue pas un indicateur d’activité légitime : il prouve seulement qu’un opérateur a utilisé le système Let’s Encrypt, accessible gratuitement à quiconque contrôle un domaine.
La fiche du registre, relevée le 19 septembre 2026, porte une création au 2 septembre 2025 et une échéance au 2 septembre 2027, pour un bureau d’enregistrement américain, Namecheap, Inc. (numéro IANA 1068). Le statut clientTransferProhibited y figure, et la même fiche signale une mise à jour au 5 septembre 2026, trois jours après le renouvellement du certificat. Consultez la fiche WHOIS complète sur DomainTools pour vérifier les détails d’enregistrement du domaine.
Le nom ne figure dans aucun des avertissements rendus publics par l’AMF, ni dans ceux de l’ACPR. Cette absence ne clôt pas le dossier : elle signifie que l’opérateur n’a pas encore été formellement identifié par les autorités de supervision. Des signalements d’internautes sont néanmoins répertoriés sur la fiche ScamDoc d’optima-cred.com.
Des serveurs de noms qui refusent désormais de répondre pour ce nom
L’interrogation directe des deux serveurs de noms déclarés au registre aboutit dans les deux cas au code « REFUSED » : chacun d’eux refuse désormais de répondre pour ce nom, signe que la zone a été retirée du service. Auprès des résolveurs publics, la résolution se conclut par un échec de type SERVFAIL. Ce n’est donc pas une simple indisponibilité technique passagère : la configuration a été modifiée volontairement pour que le nom cesse de fonctionner.
L’infrastructure relevée en août 2026 était celle d’un hébergement mutualisé grand public, avec une application développée en PHP 8.3 sous le cadre Laravel, un certificat Let’s Encrypt délivré le 4 juillet 2026 et un serveur à l’adresse 147.79.119.89. Aucun de ces éléments n’est cohérent avec ce qu’exige le droit européen d’un établissement de crédit : système d’information dédié, ségrégation des fonds, exigences de continuité d’activité. La vitrine utilisait une architecture indiscernable de celle d’un site marchand ordinaire.
Des crédits annoncés jusqu’à 300 000 € sans le moindre justificatif
La vitrine affirmait être une institution réglementée mais ne mentionnait aucun numéro d’agrément, aucun identifiant légal et aucune dénomination sociale dans ses conditions générales. Le siège social était réduit à la mention vague « Berlin, Deutschland » et le seul contact téléphonique communiqué était un numéro mobile danois (+45 91 42 01 32) accessible via WhatsApp. Treize versions linguistiques étaient proposées, dont les textes présentaient les caractéristiques d’une traduction mécanique jamais relue.
L’offre de crédit couvrait des montants allant de 3 000 à 300 000 euros, remboursables sur des durées de 12 à 180 mois, décrits comme accordés « sans aucune preuve requise » et sans étude de solvabilité. Une ouverture de compte en moins de dix minutes était annoncée, assortie de produits complémentaires : carte de débit, carte prépayée, assurances et placements. Le formulaire d’inscription réclamait prénom, nom, adresse postale, adresse électronique et deux mots de passe, sans vérification d’identité.
Le mécanisme de l’arnaque au faux crédit suit un schéma documenté : une fois la demande de prêt déposée, l’opérateur demande au candidat de régler des frais préalables, présentés comme des frais de dossier, de garantie ou d’assurance obligatoire. Ces sommes sont versées, mais aucun crédit n’est jamais débloqué. La collecte de données personnelles réalisée à l’inscription constitue un préjudice supplémentaire, indépendant de toute perte financière directe.
La famille des faux courtiers de crédit déjà documentés
Le dossier d’optima-cred.com rejoint ceux que BrokerDefense a examinés selon la même méthodologie. Ainsi, eventiafinancement.fr reprend le même schéma : prêts annoncés sans conditions, absence de toute entité légale identifiable et formulaire de collecte de données personnelles en guise de premier contact. Deux vitrines distinctes, donc, mais une méthode identique, jusque dans la rédaction des pages.
À titre de comparaison, Fibus-Courtage a fait l’objet d’une mise en garde formelle de l’ACPR pour des pratiques comparables, ce qui illustre jusqu’où peut aller l’escalade réglementaire lorsque les signalements sont suffisamment documentés. La coupure du service par l’opérateur d’optima-cred.com n’interrompt pas les procédures susceptibles d’être engagées par les victimes.
Maître Anne Bernard-Dussaulx, avocate relevant d’un barreau couvrant Paris, revient dans l’entretien ci-dessous sur la responsabilité de la banque et son devoir de vigilance face aux virements frauduleux : le tribunal judiciaire d’Avignon a condamné un établissement bancaire pour manquement à ce devoir, et 209 000 euros ont été récupérés pour une victime d’arnaque.
Réunir les pièces quand la vitrine a disparu
La disparition du site ne supprime pas les recours, mais elle oblige à s’appuyer sur les éléments recueillis avant la coupure. Les pièces les plus utiles sont les captures d’écran du site et des formulaires d’inscription, les échanges WhatsApp avec l’opérateur, les courriels reçus ainsi que les relevés de virement documentant tout transfert de fonds. Si des sommes ont été envoyées, il convient de contacter sans délai la banque émettrice pour signaler l’opération et demander l’application de la procédure de rappel de virement, dont le succès dépend de la rapidité de la démarche.
Le dépôt de plainte auprès du procureur de la République ou des services de police reste la voie principale pour les victimes ayant subi un préjudice financier ou une collecte non consentie de données personnelles. La page qui détaille le dépôt d’une plainte et ses pièces est présentée sur notre site.
Questions de victimes après la fermeture du site
Non. La coupure du service est une décision unilatérale de l’opérateur, sans effet sur les procédures que des victimes peuvent engager. Les faits constatés avant la fermeture, notamment l’absence d’agrément et la collecte de données personnelles, restent constitutifs d’infractions susceptibles d’être poursuivies. La disparition de la vitrine ne fait qu’ajouter un élément à charge.
Le renouvellement du nom jusqu’en septembre 2027 a été payé avant la coupure du service. Conserver un domaine enregistré sans y attacher aucun serveur ne coûte pratiquement rien et peut servir à réactiver la vitrine sur un hébergement différent si l’opérateur le décide. Nos relevés techniques montrent que la zone DNS a été retirée du service de noms, mais le nom lui-même reste sous le contrôle de son titulaire actuel.
Rassemblez sans attendre toutes les pièces disponibles : copies des échanges, justificatifs de virement, captures des pages auxquelles vous avez accédé. Signalez la transmission de votre document d’identité à la Commission nationale de l’informatique et des libertés et déposez plainte auprès des autorités compétentes. BrokerDefense peut réaliser une évaluation préalable de votre situation avant toute démarche.
Les personnes qui ont déposé une demande de prêt sur optima-cred.com, ouvert un compte ou versé des frais en réponse à une promesse de crédit se trouvent dans une situation qui mérite une analyse individualisée. Le site a disparu, mais les traces numériques et financières de l’interaction subsistent et constituent la base de tout recours. BrokerDefense propose pour chaque dossier une évaluation préalable et gratuite.
Article réécrit le 19/09/2026