Sommaire
La console d’administration voyage avec la page publique
Goldiro GCI promet une intelligence artificielle qui négocierait l’or, l’argent et le pétrole sans interruption. Le fichier de script qui affiche sa page d’accueil contient autre chose : le tableau de bord réservé à l’exploitant, où le pourcentage de gain ou de perte d’une position se saisit à la main.
La page d’accueil pèse 915 octets. Elle ne porte qu’un titre, deux feuilles de style et un fichier JavaScript de 793 171 octets. Toutes les adresses du domaine, y compris celles des mentions légales et de l’espace client, renvoient ce même document : une application unique, qui construit ses écrans dans le navigateur du visiteur. Le fichier est donc public, et il ne se limite pas à la vitrine. On y trouve les routes /admin/*, /customers, /conseillers, /server-logs et /tracking, avec les écrans qui vont avec.
L’un d’eux affiche, pour chaque position d’un client, l’avertissement « Profit non défini », suivi de la consigne « Veuillez définir le pourcentage de profit/perte pour cette position » et d’un bouton « Définir ». Un autre propose un interrupteur libellé « Activer l’accès au simulateur de gains pour ce client » : l’onglet « Simulateur » n’apparaît dans le menu du client que si l’exploitant l’a ouvert pour lui. Deux fenêtres de confirmation décrivent la suite : « Cette action approuvera le retrait et déduira le montant du portefeuille » d’un côté, et, pour un versement, « Cette action ajoutera les matières premières au portefeuille du client ».
Les mêmes écrans administrent les conseillers attachés aux comptes, les annonces poussées vers les clients et les canaux de messagerie qui reçoivent les alertes internes. L’accès aux dossiers est fermé sans jeton : la requête sur la liste des clients répond « Token manquant », et nous n’avons pas tenté de franchir cette porte. Là n’est pas la question. La vitrine et la console de gestion sortent du même fichier, et le rendement affiché au client y est une valeur que quelqu’un saisit.
Un placement dont la performance se paramètre ne mesure aucun marché. Le « rendement régulier » promis en page d’accueil et le chiffre qui s’affiche ensuite dans l’espace client ne dépendent ni de l’or ni du pétrole : ils dépendent de ce qui est tapé dans ce champ.
Dernière mise à jour : 17 novembre 2026
📄 Document
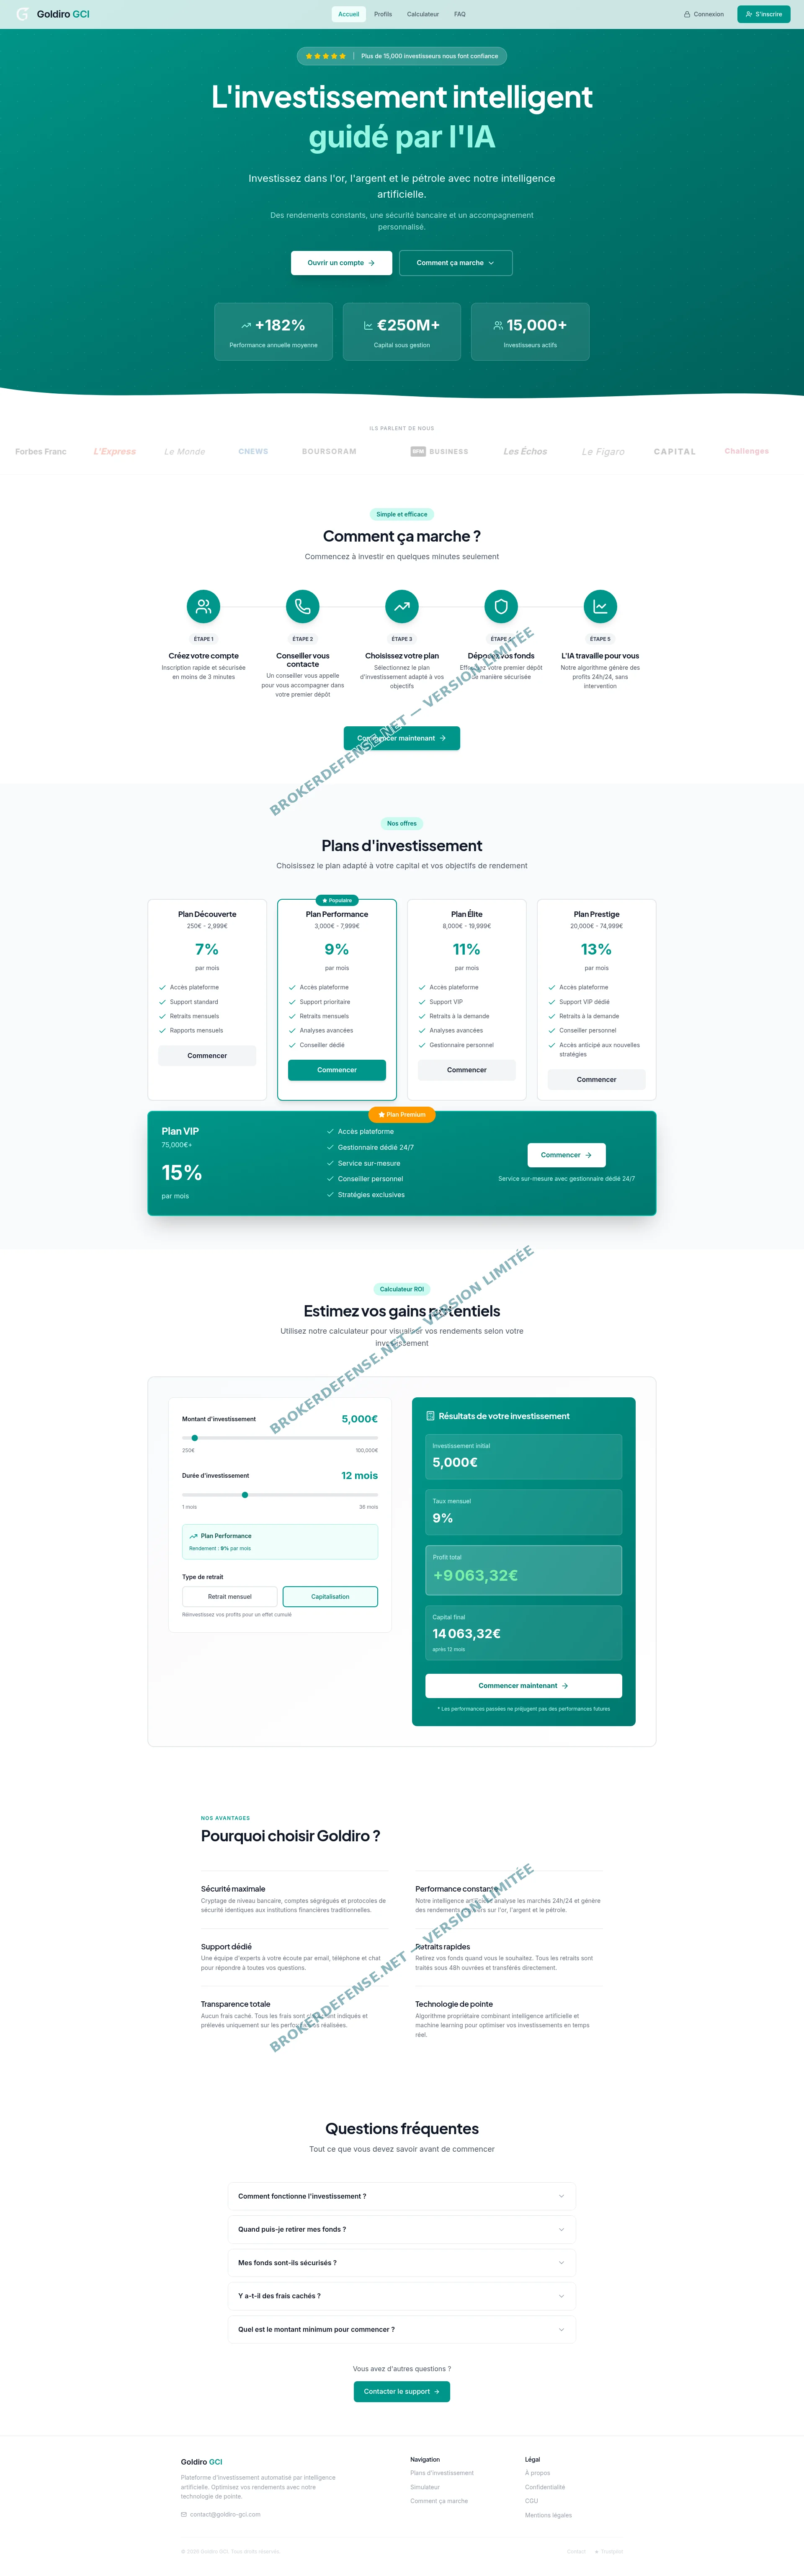
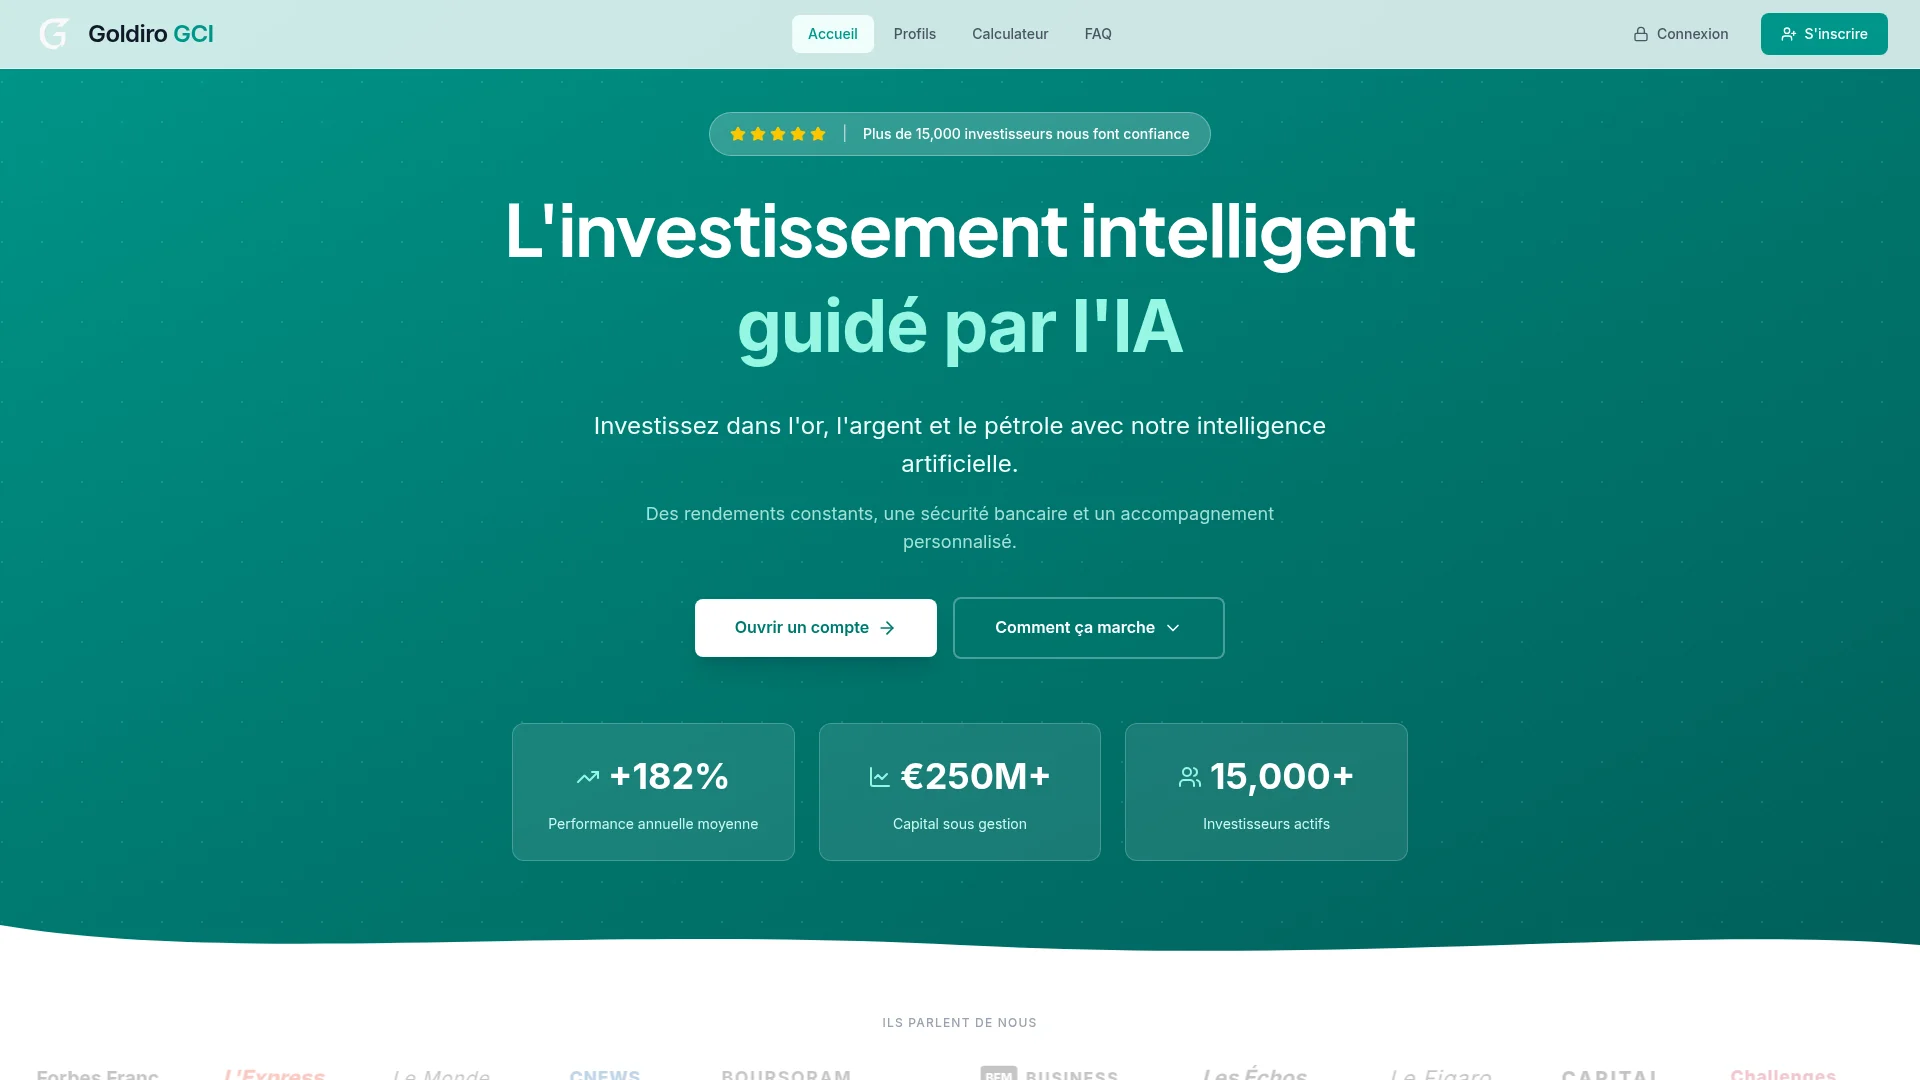
La pièce reproduite plus bas fige l’accueil de goldiro-gci.com au 17 novembre 2026 : le bandeau « L’investissement intelligent guidé par l’IA », la frise des dix titres de presse et la grille des cinq plans s’y succèdent dans l’ordre où le visiteur les rencontre. Ces trois repères suffisent à rapprocher une capture envoyée par un proche de la page d’origine, et à dater la promesse qui y figure.
Pour une utilisation dans le cadre d’une procédure judiciaire, commandez la version complète sans filigrane.
De 250 € à 15 % par mois, sur trois matières premières
La page vend cinq formules. La première s’ouvre à 250 € et annonce 7 % par mois. Suivent 9 % entre 3 000 € et 7 999 €, 11 % jusqu’à 19 999 €, 13 % jusqu’à 74 999 €, puis 15 % au-delà de 75 000 €. Le calculateur intégré à la page permet de vérifier l’arithmétique : 5 000 € placés douze mois à 9 % ressortent à 14 063,32 €.
Ramenés à l’année, ces taux composés donnent autre chose qu’un rendement de placement. 7 % par mois correspondent à 125 % de gain sur douze mois, 9 % à 181 %, 11 % à 250 %, 13 % à 333 % et 15 % à 435 %. Le chiffre affiché en haut de page, « +182 % de performance annuelle moyenne », recoupe exactement le rendement du plan à 9 %.
La vitrine ajoute « Plus de 15 000 investisseurs nous font confiance », « 250 M€ de capital sous gestion » et « 15 000 investisseurs actifs », sous une ligne qui prévient que « les performances passées ne préjugent pas des performances futures ». Une mention de bon sens, accolée à des taux qu’aucun marché de matières premières ne produit de façon régulière.
Le mécanisme décrit plus haut éclaire ces chiffres. Les plans ne sont pas adossés à des ordres exécutés sur l’or, l’argent ou le pétrole : ils sont adossés à des positions créées dans une interface, dont la coloration verte ou rouge est choisie par l’exploitant. Le plan souscrit ne fixe donc aucune performance, il fixe un décor.
La garantie des dépôts et le quitus fiscal, deux décors
Une fenêtre de la page détaille les « garanties » du placement. On y lit, sous l’intitulé « Protection Intégrale », que « le capital initial ainsi que les intérêts générés sont pleinement garantis contractuellement ». Puis, sous « Sécurité des Dépôts », que « les fonds déposés sont protégés par le système de garantie des dépôts (FGDR) sous supervision de l’ACPR ».
Le FGDR est le fonds qui indemnise les déposants d’un établissement de crédit agréé en France, dans la limite de 100 000 € par déposant et par banque. Une plateforme de trading ne s’y raccorde pas en écrivant son sigle sur une page. Nous avons passé en revue le fichier consolidé des listes tenues par le superviseur bancaire français : aucune ligne ne porte ce nom, alors qu’un contrôle témoin effectué au même moment sur un nom connu renvoie bien trois résultats. Rien n’indique donc que Goldiro GCI soit un établissement affilié à ce mécanisme.
La même fenêtre promet une « Obligation de Déclaration » liée à un « quitus fiscal 20-47 émis par Goldiro GCI ». Un quitus fiscal est un document délivré par l’administration fiscale, pas par la société qui encaisse les fonds. Aucune référence « 20-47 » ne correspond à un formulaire ou à un document public que nous ayons pu identifier.
Ces deux promesses produisent un effet précis : elles rassurent un épargnant qui craint de perdre son capital, et elles rendent l’absence de versement ultérieur plus difficile à interpréter. Un dépôt « garanti » qui ne revient pas se lit comme un incident, non comme la fin attendue du montage.
Dix titres de presse dessinés dans le code de la page
Sous la mention « Ils parlent de nous », dix rédactions défilent : BFM Business, Les Échos, Le Figaro, Capital, Challenges, Forbes France, L’Express, Le Monde, CNEWS et Boursorama. Aucun de ces noms ne renvoie à un article, et aucun logo n’est une image : chacun est dessiné dans la page elle-même, sous forme de tracés et de textes, avec une police générique et une opacité réduite.
Autrement dit, la frise ne cite pas dix publications qui auraient écrit sur Goldiro GCI : elle écrit dix signatures dans le code de sa propre vitrine. Une capture de cette bande, sortie de son contexte, suffit pourtant à convaincre un lecteur pressé qu’une presse économique réputée s’est intéressée au produit.
Le pied de page réserve le même sort au mot « Trustpilot ». L’étoile et le libellé sont bien là, mais le lien pointe vers goldiro-information.com. Ce nom ne répond pas : aucune adresse n’est servie par le DNS pour lui, et le registre du .com n’en porte aucune trace d’enregistrement. La page d’avis que le lien désigne n’a donc jamais existé à cette adresse. Un site qui affiche « Trustpilot » en bas de page sans profil Trustpilot laisse à ses visiteurs la seule impression dont il a besoin.
Luxembourg en adresse, personne en responsable de publication
Les mentions légales donnent une adresse : « 15, avenue de la Liberté, L-1930 Luxembourg ». Une adresse de courriel : [email protected]. Puis cette phrase : « Le site est édité par Goldiro GCI. Le directeur de la publication est [À compléter]. » Le crochet est resté tel quel dans le texte servi au visiteur.
Aucun numéro d’immatriculation, aucun registre du commerce, aucun numéro de TVA et aucune forme sociale ne figurent sur le site. Le paragraphe consacré à l’hébergement se contente de « serveurs sécurisés ». Les conditions d’utilisation, elles, disent avoir « été mises à jour pour la dernière fois le 1er janvier 2025 », soit onze mois avant l’enregistrement du nom, daté du 18 décembre 2025. Elles précèdent donc de près d’un an le nom qu’elles encadrent.
Le texte ajoute que « ces mentions légales sont régies par la loi française » et que « les tribunaux français sont compétents ». Une adresse postale au Luxembourg, un nom déposé auprès d’un bureau établi à Hong Kong, un hébergement en Suisse et un rattachement juridique revendiqué en France : quatre pays sur une seule page, sans qu’aucun d’eux ne porte d’identité vérifiable.
Cette combinaison n’est pas propre à ce dossier. Elle rejoint un montage que nous avons documenté fin septembre, où une plateforme inventait de toutes pièces une garantie de dépôts pour couvrir ses plans (la garantie de dépôts inventée de My-monetix).
Un nom de décembre 2025, des listes sans mention
Le registre du .com situe la création du nom au 18 décembre 2025, pour une échéance au 18 décembre 2026. Le bureau d’enregistrement est CNOBIN INFORMATION TECHNOLOGY LIMITED, établi à Hong Kong. Le statut porte une interdiction de transfert, et les serveurs de noms sont ceux d’un grand réseau de diffusion de contenu. L’adresse réseau du site appartient à un hébergeur suisse basé à Zurich. Le courrier du domaine passe par une messagerie professionnelle européenne, et l’enregistrement SPF autorise en plus un service de messagerie chiffrée.
Le certificat présenté est un certificat gratuit de Let’s Encrypt, valable du 28 octobre 2026 au 26 janvier 2027, émis pour le domaine et sa variante avec www. Les journaux publics de certificats en portent un second, délivré le 10 octobre 2026 par Google Trust Services et couvrant cette fois tous les sous-domaines du nom. Un certificat générique de ce type se prépare pour une famille de sous-domaines, pas pour une page unique. La fiche WHOIS complète sur DomainTools permet de vérifier ces éléments d’enregistrement, y compris les dates et le bureau retenu.
Du côté des autorités, nos vérifications du 17 novembre 2026 n’ont rien donné. Les six documents de listes mis à jour par l’Autorité des marchés financiers ne comportent aucune mention de ce nom ; le document consacré au marché des changes, récupéré après un premier échec, a été contrôlé séparément. Le fichier consolidé du superviseur bancaire n’en porte pas davantage. Ne pas trouver une enseigne dans ces documents ne la rend pas régulière pour autant : cela signifie qu’aucune des autorités consultées ne l’a, à cette date, reconnue comme un intermédiaire habilité.
Sur le site public qui recense les signalements de sites frauduleux, la fiche de goldiro-gci.com affiche un indice de confiance de 25 %. Nos outils techniques, eux, n’ont relevé aucune trace de société derrière la vitrine : ni raison sociale, ni numéro, ni représentant nommé.
Vérifier un versement, puis agir
Trois pièces décident de la suite, et elles se conservent dans l’heure. D’abord l’ordre de virement lui-même, avec l’intitulé exact du bénéficiaire, l’IBAN et la date d’exécution : c’est lui qui permet à une banque de chercher les fonds, et à un juge de reconstituer le trajet. Ensuite les captures de l’espace client, en particulier l’écran de la position avec son pourcentage de gain et l’historique des versements. Enfin les échanges avec le conseiller, courriels et messages compris, parce que c’est là que se lit la promesse de rendement et, souvent, la demande de frais avant tout retrait.
Si les fonds viennent de partir, la première démarche est bancaire et elle est urgente : signaler l’opération à son agence, demander le rappel des fonds et faire consigner par écrit la réponse obtenue. La seconde est judiciaire. Une plainte pour escroquerie peut être déposée auprès d’un commissariat ou d’une gendarmerie, ou adressée au procureur de la République du lieu de domicile, avec les pièces réunies ci-dessus. Le déroulé d’une plainte devant le juge pénal est exposé dans notre dossier sur la procédure.
Le versement à l’étranger n’est pas une impasse. La question qui décide du dossier est celle de la banque qui a reçu les fonds, de son rôle et du droit applicable à l’opération. Dans l’entretien ci-dessous, Maître Anne Bernard-Dussaulx, avocate au barreau de Paris, revient sur la possibilité d’assigner une banque étrangère devant une juridiction française, sur la responsabilité du destinataire d’un virement et sur les critères qui rendent ce recours possible.
Le décor de « robot de trading » n’est pas nouveau non plus. Nous l’avions rencontré sur une plateforme qui promettait un algorithme et ne livrait qu’un tableau de bord, dans le mirage du robot de trading. La différence, ici, est que la console de pilotage est servie avec la page.
Vos questions sur Goldiro GCI
La réponse dépend de la date du versement et de la banque qui l’a reçu. Un rappel de fonds demandé rapidement à l’agence émettrice, puis une plainte appuyée sur l’ordre de virement et les échanges avec le conseiller, sont les deux leviers. Plus le dossier est constitué tôt, plus la trace des fonds reste exploitable.
Aucune des autorités que nous avons consultées le 17 novembre 2026 ne mentionne cette enseigne, ni dans les six documents de listes du régulateur des marchés, ni dans le fichier consolidé du superviseur bancaire. Le site ne publie par ailleurs aucun numéro d’immatriculation et laisse vide le nom de son responsable de publication. L’absence de mention dans ces documents ne vaut pas autorisation, elle indique seulement qu’aucune autorité n’a reconnu ce nom comme habilité.
Parce que le fichier public du site contient aussi la console d’administration, où le pourcentage de gain ou de perte d’une position se saisit à la main, et où un simulateur de gains s’active compte par compte. Un chiffre saisi par un opérateur n’est pas le résultat d’une transaction sur l’or ou le pétrole.
Ne rien verser et consigner la demande par écrit. Une plateforme qui conditionne un retrait au paiement préalable d’une taxe, d’une commission de déblocage ou de frais de conformité ajoute une étape qui n’existe dans aucune procédure de retrait bancaire. Cette demande, datée et conservée, devient une pièce du dossier.
Goldiro GCI cible un profil précis : une personne qui cherche un placement simple, à partir de 250 €, et à qui l’on promet un revenu mensuel sans avoir à suivre les marchés. Le parcours est réglé pour elle. Un formulaire d’inscription, un appel de conseiller, un premier versement, puis un écran qui affiche une progression rassurante. Quand vient la demande de retrait, la réponse passe par un traitement manuel, une vérification, parfois une taxe.
Ce dossier se relit dans l’ordre inverse de celui que le site impose : d’abord le code, qui montre qui fixe le chiffre ; ensuite les garanties, qui n’existent pas ; enfin les mentions légales, qui ne nomment personne. Chacune de ces pièces se vérifie sans nous. Si vous avez versé des fonds à cette plateforme, une évaluation préalable de votre situation permet de savoir ce qui peut encore être engagé, avec quelles pièces et dans quel délai.