Comment vérifier qu'un placement n'est pas une arnaque : la méthode RAD
Par Marc Bouzy, fondateur de Broker Defense · Mis à jour le .
Les outils pour vérifier un placement existent. Ils sont publics et gratuits. Pourtant, des épargnants versent encore leurs économies à des escrocs. Dans un communiqué publié le 19 décembre 2024, les autorités financières rapportaient une estimation du parquet de Paris d'au moins 500 millions d'euros de préjudice par an pour les victimes d'escroqueries financières en France.
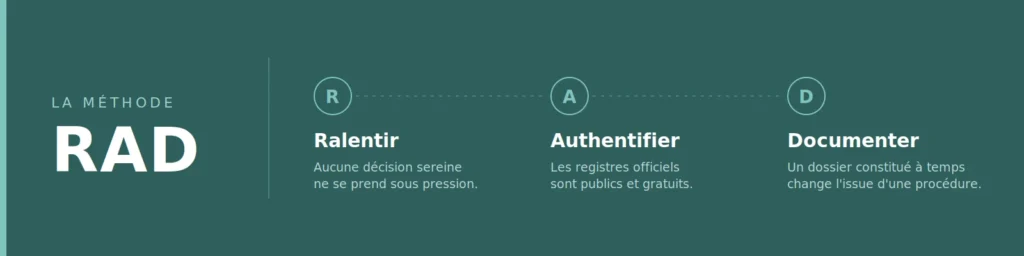
C'est ce paradoxe qui est le point de départ de notre travail. La difficulté n'est pas seulement de savoir quoi vérifier, mais de reprendre le temps de le faire malgré la confiance installée et la pression de l'interlocuteur. À partir des dossiers que nous traitons, nous avons formalisé une méthode en trois étapes : Ralentir, Authentifier, Documenter.
Pourquoi savoir ne suffit pas
La plupart des personnes que nous accompagnons connaissaient les règles de prudence. Beaucoup nous disent avoir eu un doute. Elles ont malgré tout versé les fonds.
Ces escroqueries combinent souvent manipulation psychologique et dispositifs techniques : faux sites, documents falsifiés, usurpations d'identité ou outils de prise en main à distance. L'interlocuteur peut maîtriser le vocabulaire financier, construire une relation sur plusieurs semaines et créer un sentiment de confiance. Il introduit ensuite une pression pour vous pousser à agir avant d'avoir vérifié : une offre qui se termine, une place qui se libère ou une occasion présentée comme exceptionnelle.
Dans ces conditions, la question « est-ce que je vérifie ? » ne se pose pas, parce que tout le dispositif est conçu pour qu'elle ne se pose pas. C'est pourquoi la première étape ne consiste pas à vérifier, mais à créer les conditions de la vérification.
RRalentir
La pression pour décider rapidement est un signal d'alerte important. Certains placements comportent de véritables contraintes de calendrier, mais celles-ci doivent pouvoir être expliquées par écrit et vérifiées auprès de l'organisme concerné.
Annoncez à votre interlocuteur que vous prendrez le temps d'étudier la proposition et de vérifier son identité. Demandez les documents nécessaires, puis consultez les registres et contactez la société par des coordonnées trouvées indépendamment.
Méfiez-vous d'un changement de ton, d'une culpabilisation ou d'une demande de versement immédiat pour « réserver » une offre. Ces comportements doivent vous conduire à interrompre le paiement et à approfondir les vérifications.
À l'inverse, un interlocuteur qui accepte d'attendre n'est pas nécessairement fiable. Certains escrocs entretiennent la relation pendant plusieurs semaines ou plusieurs mois. Prendre du recul permet de vérifier ; cela ne remplace pas les vérifications.
AAuthentifier
Une fois le temps repris, les vérifications sont simples. Elles portent sur deux questions distinctes : cette société est-elle autorisée, et mon interlocuteur travaille-t-il vraiment pour elle ?
Les registres à consulter
Commencez par les listes noires, qui recensent les acteurs signalés :
- les listes noires et mises en garde de l'AMF (Autorité des marchés financiers), pour les offres d'investissement et les cryptoactifs ;
- celles de l'ACPR (Autorité de contrôle prudentiel et de résolution), pour les crédits, livrets d'épargne, services de paiement et assurances.
Les listes des deux autorités sont regroupées sur le portail ABE Info Service, qui permet une recherche directe par adresse de site, courriel ou dénomination. C'est le point d'entrée le plus simple si vous ne savez pas de quelle catégorie relève le placement qu'on vous propose.
Puis les registres d'autorisation, qui recensent les acteurs habilités :
- Regafi, le registre des agents financiers ;
- Orias, pour les intermédiaires en assurance, banque et finance ;
- Refassu, pour les organismes d'assurance ;
- les listes blanches de l'AMF, qui recensent les prestataires autorisés à fournir en France des services sur cryptoactifs (PSCA), les plateformes de financement participatif (PSFP) et les offres enregistrées en biens divers (vin, forêt et autres actifs de ce type). L'AMF précise que sa liste PSFP n'est pas actualisée en temps réel.
Une précision que l'AMF formule elle-même et qui mérite d'être retenue : un enregistrement ou un agrément n'est pas une recommandation. Il atteste que le prestataire est autorisé à exercer, pas que le placement proposé est sûr. L'AMF le souligne notamment pour les cryptoactifs, le financement participatif et les biens divers, qui restent des placements très risqués même auprès d'un acteur agréé.
Si la société se présente comme établie à l'étranger, c'est le régulateur de ce pays qu'il faut interroger. Les principaux, pour les dossiers que nous traitons :
- Belgique - FSMA, liste des entreprises irrégulièrement actives
- Suisse - FINMA, liste d'alerte
- Luxembourg - CSSF, avertissements
- Royaume-Uni - FCA Warning List
- Chypre - CySEC, juridiction fréquente pour les courtiers en ligne
Chaque pays de l'Union européenne dispose d'une autorité de régulation financière, et le registre de l'ESMA, l'autorité européenne des marchés financiers, permet de vérifier les prestataires opérant dans plusieurs États membres.
Attention toutefois : un agrément obtenu dans un pays de l'Union ne vaut pas autorisation d'exercer partout. Vérifiez que le prestataire est bien habilité à s'adresser à des clients français. Et une adresse étrangère sans raison d'être, une société qui vous démarche en français depuis un numéro français mais dont le siège est aux Seychelles ou à Saint-Vincent, est en soi un signal.
L'AMF renvoie également vers I-SCAN, un service de l'Organisation internationale des commissions de valeurs qui interroge d'un coup les listes noires de plus de 150 régulateurs dans le monde. À noter cependant : une société non autorisée dans un pays peut l'être dans un autre.
Les deux limites à connaître
La présence d'un site ou d'un interlocuteur sur une liste noire constitue une alerte majeure : ne versez pas de fonds et examinez le motif du signalement. Son absence ne prouve pas sa fiabilité. Les listes sont mises à jour régulièrement, mais de nouveaux sites peuvent ne pas encore y figurer. Il faut donc également vérifier les autorisations nécessaires à l'activité proposée et l'identité réelle de votre interlocuteur.
Une présence sur un registre d'autorisation ne suffit pas non plus. C'est le principe du clone : les escrocs se réclament d'une société réelle et régulée, dont ils reprennent le nom, le numéro d'agrément et parfois l'apparence du site. La vérification renvoie alors un résultat positif, mais elle ne porte pas sur la bonne personne.
D'où la seconde vérification, qui est la plus importante : reprenez contact avec la société par un canal que vous avez trouvé vous-même, jamais par une coordonnée fournie par votre interlocuteur. Le registre vous donne la dénomination exacte et l'adresse du siège ; cherchez le site officiel à partir de ces éléments, et appelez le numéro qui y figure. Si personne ne connaît votre contact, vous avez votre réponse.
Les signaux qui doivent arrêter la conversation
- Un contact non sollicité, quel qu'en soit le canal.
- Un rendement élevé présenté comme sans risque : les deux termes sont incompatibles.
- Des échanges par WhatsApp ou Telegram, ou un numéro étranger sans justification.
- Un circuit de paiement inhabituel : compte à l'étranger, compte de particulier, versement en cryptomonnaies.
- Une demande de prise en main de votre ordinateur à distance.
- Une demande de mot de passe, de code de validation ou de documents d'identité par courriel.
- Des frais réclamés pour débloquer des fonds, ou une taxe à régler avant tout retrait.
- Des changements fréquents d'interlocuteur, de numéro ou d'adresse du site.
DDocumenter
On pense à vérifier l'offre, moins à conserver les traces. Pourtant, ces traces peuvent faire la différence lorsqu'il faut agir. Documenter dès les premiers échanges, c'est éviter qu'un site disparu ou des messages effacés ne laissent votre dossier sans éléments concrets.
Les sites frauduleux ont une durée de vie courte. Quand une victime se décide à agir, plusieurs semaines ont souvent passé, et la plateforme a disparu. Reconstituer les faits devient alors difficile, et un récit approximatif affaiblit considérablement un dossier.
Conservez donc, dès le premier échange :
- des captures d'écran du site ;
- l'intégralité des courriels et des messages, sans les trier ;
- les noms, numéros de téléphone et adresses utilisés par vos interlocuteurs ;
- les références de tous les paiements : coordonnées bancaires, adresses de portefeuille, dates, montants.
Vos captures d'écran restent utiles, mais leur date peut être contestée. Prenez-les avec l'adresse du site visible, conservez les fichiers d'origine sans les modifier, et complétez-les par tout ce qui porte une date extérieure à votre ordinateur : courriels reçus, relevés bancaires, historiques de messagerie.
Si vous avez déjà versé de l'argent
La méthode décrite ci-dessus est préventive. Si les fonds sont partis, l'ordre des priorités change.
Contactez votre banque immédiatement : selon le mode de paiement et le délai écoulé, une opération peut parfois être bloquée ou contestée. Déposez plainte avec l'ensemble des éléments que vous avez conservés.
Vous pouvez également signaler une offre suspecte à l'autorité compétente, notamment l'AMF ou l'ACPR selon le produit concerné. Pour être conseillé et orienté, contactez Info Escroqueries au 0 805 805 817, du lundi au vendredi de 9h à 18h30, gratuitement depuis la France. La plateforme internet-signalement.gouv.fr (PHAROS) permet de signaler des contenus illicites en ligne. Ces démarches ne remplacent pas le dépôt de plainte.
Ne versez rien de plus, sous aucun prétexte. La demande de frais pour débloquer des fonds est le schéma le plus répandu, et il se double fréquemment d'une seconde escroquerie : des intervenants se présentant comme des spécialistes de la récupération contactent les victimes déjà identifiées, et réclament une avance.
Nous détaillons ce mécanisme dans notre article sur l'arnaque à la fausse récupération.
Enfin, un recours contre la banque peut être envisageable lorsque les opérations présentaient des anomalies apparentes. Dans un jugement du 16 mars 2026, le tribunal judiciaire d'Avignon a condamné AXA Banque à verser 209 600 €, soit 80 % du préjudice financier net, au titre de la perte de chance d'éviter les virements. Le tribunal a notamment retenu le caractère anormalement élevé du premier virement de 40 000 € au regard du fonctionnement habituel du compte. Ce cas montre l'intérêt de reconstituer précisément les opérations et de conserver les pièces : la responsabilité bancaire s'apprécie à partir des faits propres à chaque dossier.
Questions fréquentes
Que faire si la société est bien enregistrée mais que j'ai quand même un doute ?
Faites confiance à ce doute, et déplacez la vérification. Ce que vous avez contrôlé, c'est l'existence d'une société régulée. Vous n'avez pas encore vérifié que votre interlocuteur travaille bien pour elle, et c'est précisément là que se joue l'escroquerie la plus courante : une personne emprunte le nom d'une société parfaitement légitime pour se crédibiliser auprès de vous. Rappelez donc cette société en passant par un canal que vous avez trouvé vous-même, jamais par une coordonnée qu'on vous a transmise, et demandez si votre correspondant y travaille. Si la réponse est rassurante mais que le doute persiste, parlez-en à un tiers avant de verser quoi que ce soit. Renoncer à une opportunité coûte moins cher que de la regretter.
Comment reconnaître un faux site qui imite une société réelle ?
Examinez l'adresse caractère par caractère : les escrocs substituent deux « v » à un « w », un zéro à un « o », ou changent simplement l'extension. Vérifiez aussi l'ancienneté du domaine sur un annuaire Whois comme who.is : un nom déposé il y a quelques mois est un indice sérieux. Et rappelez la société en passant par son site officiel, retrouvé par vos propres recherches.
Est-il possible de récupérer des fonds versés en cryptomonnaies ?
C'est plus difficile, mais pas impossible. Tout dépend de la rapidité de la réaction, du parcours des fonds et de la juridiction concernée. Une analyse des transactions permet parfois d'identifier le point de sortie où les fonds ont été convertis, ce qui donne une cible exploitable en procédure. C'est l'objet de notre service de traçage de cryptomonnaies.
Un doute sur une offre, ou vous pensez avoir été victime d'une escroquerie ?
L'étude initiale de votre dossier est gratuite et sans engagement.
