Sommaire
L’ABE a inscrit Epargne IA au titre de quatre qualifications
Le 20 juillet 2026, l’Autorité bancaire européenne a porté epargneia.com sur sa liste noire sous la dénomination officielle « EPARGNE IA ». L’inscription couvre quatre libellés simultanés : Crédits, Livrets, Paiements et Assurances. Chacun de ces libellés désigne un terrain d’activité financière réglementée que cet opérateur exerce sans y être habilité.
Notre lecture de la liste publique, effectuée le 16 octobre 2026, retrouve la ligne intacte. Près de trois mois se sont écoulés depuis l’inscription initiale : elle n’a jamais été retirée. L’autorité bancaire européenne maintient donc ce signalement, consultable sur le répertoire officiel des listes noires des autorités européennes.
Ce dossier n’est pas isolé dans notre suivi de juillet 2026. Le même jour, BrokerDefense documentait Forexlistenoire.fr, un autre nom écarté par un régulateur, dont le mode opératoire repose lui aussi sur l’usurpation d’une référence institutionnelle. Deux dossiers ouverts le même jour, deux vitrines toujours actives.
Dernière mise à jour : 16/10/2026
📄 Document
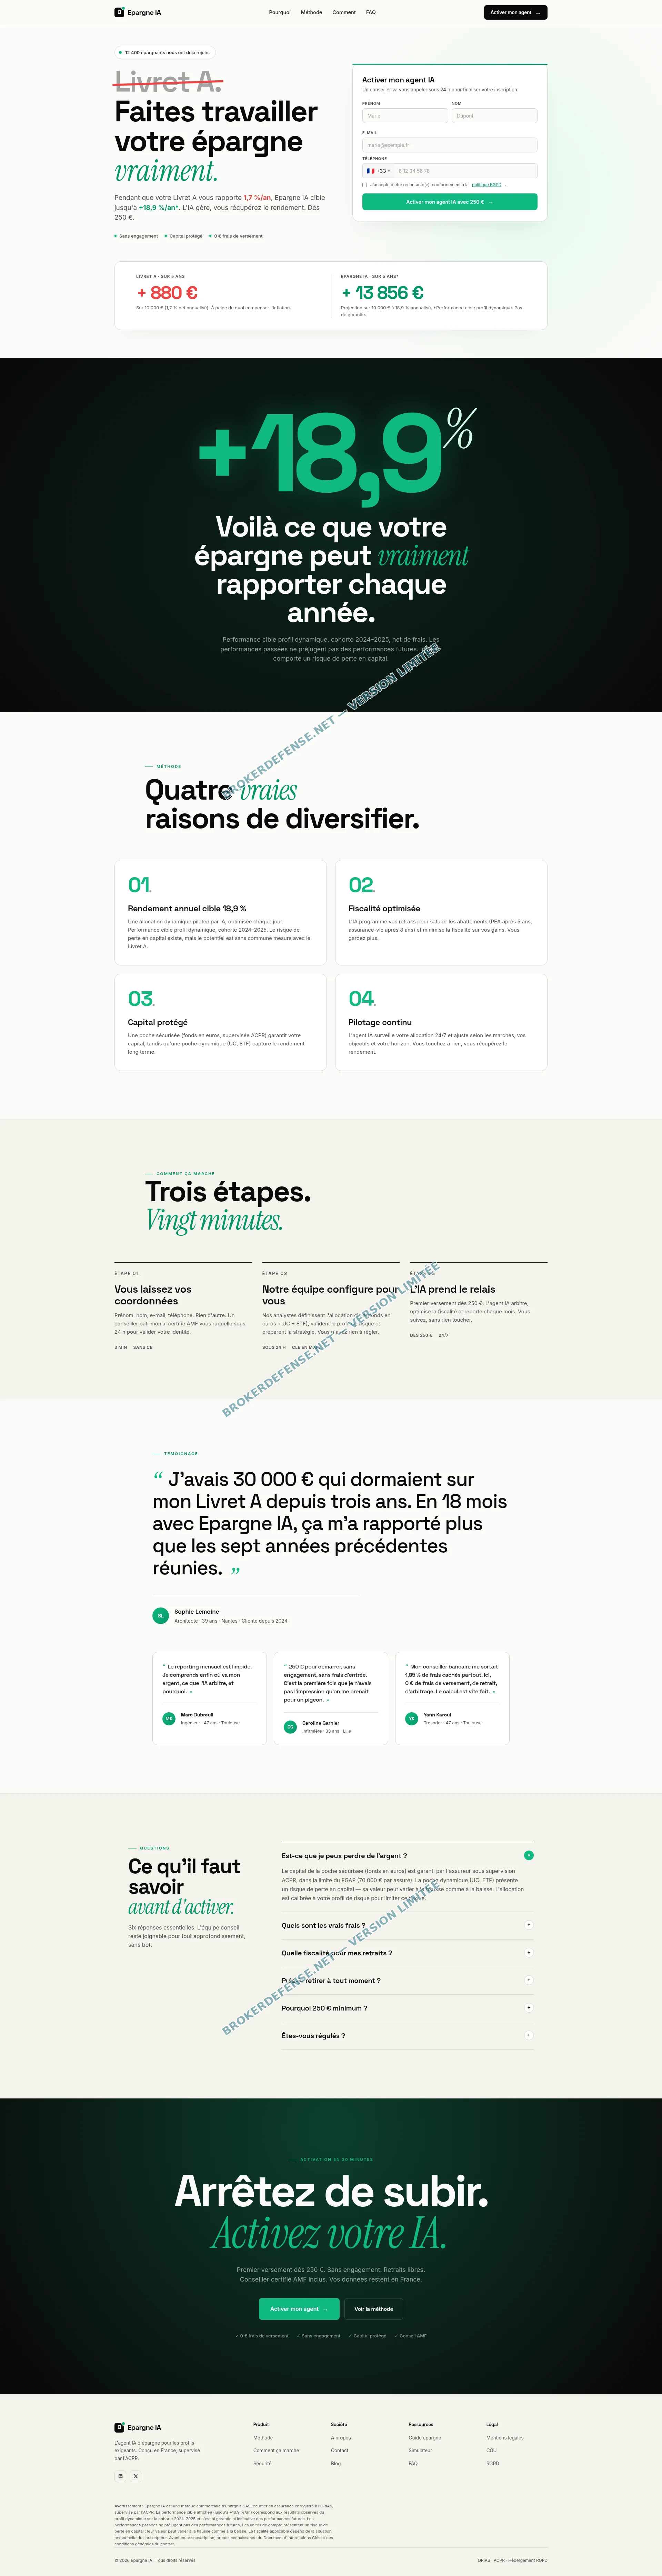
BrokerDefense met gratuitement à disposition la capture de la page d’accueil de ce site frauduleux. Retrouvez son apparence originale même après sa fermeture.
Pour une utilisation dans le cadre d’une procédure judiciaire, commandez la version complète sans filigrane.
Une promesse de 18,9 % par an adossée à un rappel sous vingt-quatre heures
La vitrine d’Epargne IA construit son argumentaire sur un seul écart chiffré : « 1,7 % contre 18,9 % ». Le Livret A sert de repoussoir, le rendement cible de l’offre sert d’aimant. Le discours affiché se résume à une formule : « l’IA gère, vous récupérez le rendement ». Aucune explication sur les marchés sous-jacents, aucune mention d’un risque de perte.
Les conditions mises en avant sont conçues pour lever toute résistance. Premier versement fixé à 250 euros, sans engagement déclaré, capital présenté comme protégé, zéro frais de versement annoncé. Une bande de preuve sociale affichait « 12 400 épargnants nous ont déjà rejoint ». Trois témoignages nominatifs complétaient le tableau : une architecte de 39 ans à Nantes présentée comme cliente depuis 2024, une infirmière de 33 ans à Lille, un trésorier de 47 ans à Toulouse. Aucun de ces profils n’est vérifiable.
Le parcours de souscription passe par un formulaire qui collecte prénom, nom, adresse de courrier électronique et numéro de téléphone. La page précise ensuite qu’un conseiller rappellera sous vingt-quatre heures pour finaliser l’inscription. Ce rappel n’est pas anodin : c’est lui qui ouvre la phase de collecte réelle. La méthode annoncée tient en quatre arguments : allocation dynamique pilotée par une intelligence artificielle, fiscalité présentée comme optimisée, poche dite sécurisée, pilotage continu vingt-quatre heures sur vingt-quatre. La vitrine affirme par ailleurs être « conçu en France, supervisé par l’ACPR ». La fiche d’évaluation publique d’epargneia.com place le nom à la valeur plancher de son barème, avec un indice de confiance de 1 %. Une note de ce niveau décrit le comportement observable d’une adresse ; elle ne tient pas lieu d’habilitation.
Un texte produit par une machine, un nom enregistré depuis avril 2026
Nos outils techniques ont relevé vingt-neuf technologies actives sur epargneia.com. Parmi elles, un marqueur explicite : « AI Generated Copy ». Le texte commercial du site est donc présenté comme produit par une intelligence artificielle, ce qui confère à l’ensemble une cohérence troublante : une plateforme qui vend de l’IA utilise de l’IA pour se vendre.
Le graphisme ne trahit aucune improvisation. Polices Inter et Space Grotesk, dégradés vert émeraude, mise en page adaptative : c’est un gabarit moderne, pas le travail d’une équipe de communication financière constituée. Ce type de rendu s’obtient en quelques heures avec les outils de génération de sites actuels.
L’enregistrement du nom remonte au 16 avril 2026, pour un terme courant jusqu’au 16 avril 2027. La dernière modification portée au fichier du registre date du 16 avril 2026, jour même de la création : aucune mise à jour administrative n’a été effectuée depuis. Le bureau d’enregistrement est Cloudflare, Inc. Le statut porté au fichier interdit le transfert à l’initiative du client. Le titulaire n’apparaît pas.
Les serveurs de noms sont jill.ns.cloudflare.com et wilson.ns.cloudflare.com. L’adresse résout vers 104.21.77.164 et 172.67.209.244, deux adresses appartenant à Cloudflare. Le site charge également Cloudflare Insights, Cloudflare Web Analytics et Cloudflare Network Error Logging : le réseau de distribution masque ainsi l’hébergeur réel, rendant toute localisation physique impossible depuis l’extérieur.
Deux certificats ont été relevés. Celui identifié lors de notre première analyse courait du 14 juin au 12 septembre 2026, émis par Google Trust Services sous la référence WE1. Celui servi le 16 octobre 2026 a été émis le 10 octobre 2026 et court jusqu’au 8 janvier 2027 : la connexion chiffrée a donc été renouvelée six jours avant notre vérification, signe que la vitrine est activement maintenue. Le rappel de ces données figure sur la fiche WHOIS complète sur DomainTools, où sont consignées les mentions portées au dossier du domaine.
Assurances, crédits, livrets, paiements : quatre terrains, une seule signature
Quatre libellés simultanés dans une inscription de l’autorité bancaire européenne décrivent quatre terrains ouverts d’un seul coup. Proposer du crédit, collecter de l’épargne sous forme de livrets, traiter des paiements, vendre des contrats d’assurance : chacune de ces activités exige une habilitation distincte. Aucune n’est accordée à cet opérateur, puisque l’autorité bancaire européenne l’a précisément fiché pour ces quatre libellés.
Le pied de page de la vitrine affirme qu’Epargne IA est une marque commerciale d’Epargnia SAS, courtier en assurance enregistré au registre des intermédiaires d’assurance, supervisé par l’ACPR. La foire aux questions va plus loin : elle présente le capital de la poche dite sécurisée comme garanti par l’assureur sous supervision de l’ACPR, dans la limite d’un fonds de garantie de 70 000 euros par assuré.
Vérifié le 16 octobre 2026 : les rubriques « Mentions légales », « CGU », « RGPD » et « À propos », toutes présentes au pied de page, renvoient à la même page d’accueil. Aucune ne sert un texte distinct. Une entité qui se réclame d’une supervision prudentielle ne renvoie donc nulle part le document qui l’attesterait. La contradiction est directe : d’un côté une référence affichée à la supervision de l’ACPR, de l’autre une inscription de l’autorité bancaire européenne au titre du libellé « Assurances ». Ces deux éléments ne peuvent pas être vrais simultanément.
Une fois les 250 euros versés : les pièces à rassembler et la plainte
Le premier versement de 250 euros déclenche l’ouverture du compte. Ce n’est pas le terme de la relation : la vitrine décrit un agent qui arbitre et reporte chaque mois, ce qui suppose un mandat de prélèvement récurrent. Le rappel du « conseiller » sous vingt-quatre heures n’est pas un geste commercial isolé : c’est lui qui ouvre la phase de recueil des coordonnées bancaires.
Les pièces à rassembler dès maintenant sont précises : captures du formulaire de souscription, récapitulatif transmis par le conseiller, historique complet des échanges par messagerie, relevés bancaires attestant des prélèvements. Mises bout à bout, ces pièces forment la matière d’une plainte. La procédure à engager, les délais et les juridictions compétentes sont détaillés dans notre guide sur les recours pénaux pour victimes de faux placements. Le cas d’epargneia.com présente des similitudes structurelles avec celui de Crypto-amf.com, un nom qui continue de porter la référence d’un régulateur : vitrine soignée, ticket d’entrée bas, escalade rapide des versements demandés.
L’entretien ci-dessous éclaire le parcours judiciaire d’une affaire de faux investissement menée jusqu’à la Cour de cassation, onze ans après les premiers faits. Maître Anne Bernard-Dussaulx, avocate rattachée à l’ordre des avocats de Paris, y détaille ce que les recours précontentieux et transactionnels, la procédure pénale et la procédure civile offrent encore à des personnes trompées, y compris lorsque les délais semblent défavorables.
Ce que la persistance de cette vitrine change pour les victimes
Le 16 octobre 2026, epargneia.com répond avec un code 200 : la vitrine est toujours accessible. Son certificat a été renouvelé le 10 octobre 2026, six jours avant notre vérification. L’exploitation se poursuit donc malgré l’inscription de l’autorité bancaire européenne, datée du 20 juillet 2026. Tant que le site reste joignable, de nouveaux formulaires sont soumis, de nouveaux rappels sont déclenchés, de nouveaux prélèvements sont initiés. Chaque jour supplémentaire d’activité élargit le cercle des personnes exposées.
Pour les personnes déjà engagées, ce constat modifie la conduite à tenir. Les pièces doivent être conservées tant que le site répond : captures d’écran datées, confirmations de virement, messages du conseiller. Signaler l’opération à sa banque sans attendre permet d’enclencher une procédure de contestation avant que les délais réglementaires ne se ferment. L’inscription de l’autorité bancaire européenne, maintenue depuis trois mois, constitue une pièce à valeur probatoire dans un dossier : elle fixe la date à laquelle l’autorité a identifié l’opérateur comme non habilité.
Chaque libellé correspond à un domaine d’activité financière réglementée : crédits, livrets, paiements, assurances. Une inscription portant sur quatre libellés indique que l’autorité a identifié quatre terrains sur lesquels l’opérateur agit sans habilitation. Ce n’est pas un avertissement préventif : c’est le constat d’activités proposées sans l’habilitation qu’elles exigent. L’inscription reste publique et consultable tant qu’elle n’est pas retirée, ce qui n’est pas le cas au 16 octobre 2026.
Non. Un rendement annuel garanti de 18,9 % est incompatible avec les marchés financiers légaux accessibles à un épargnant particulier. Les fonds en euros des contrats d’assurance-vie réglementés affichent des rendements inférieurs à 4 % dans les meilleures années récentes. Un tel écart ne s’explique pas par une intelligence artificielle plus performante : aucun dispositif d’investissement ne s’engage sur un rendement annuel de cet ordre.
Oui. Le premier réflexe est de contacter sa banque pour signaler l’opération et demander si une procédure de contestation de virement est encore ouverte. Parallèlement, il convient de rassembler toutes les preuves disponibles : captures du site, messages du conseiller, confirmations de virement. Ces pièces permettent de déposer une plainte pénale pour escroquerie ou exercice illégal d’activités financières. L’inscription de l’autorité bancaire européenne, maintenue depuis le 20 juillet 2026, renforce la valeur probatoire du dossier.
Les personnes attirées par epargneia.com ont suivi un chemin balisé : une promesse de rendement à deux chiffres, un ticket d’entrée à 250 euros présenté comme sans risque, puis une relation commerciale qui s’est approfondie par prélèvements successifs. Ce schéma est documenté. L’inscription de l’autorité bancaire européenne, toujours portée au 16 octobre 2026, établit que la plateforme opérait sans habilitation sur quatre terrains réglementés au moins depuis juillet 2026, soit plusieurs mois après l’enregistrement du domaine en avril 2026.
Avant tout engagement sur une plateforme d’épargne qui revendique un pilotage par intelligence artificielle, BrokerDefense recommande de vérifier systématiquement les listes des autorités compétentes et de soumettre le dossier à une évaluation préalable. Un rendement affiché ne vaut que si l’opérateur qui le promet est habilité à le servir.
Article réécrit le 16/10/2026